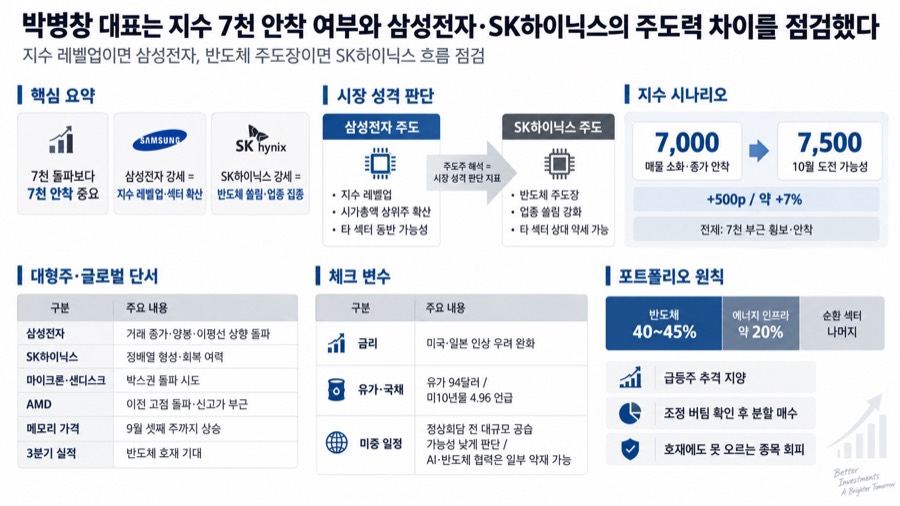
박병창 대표는 지수 7천 안착 여부와 삼성전자·SK하이닉스의 주도력 차이를 점검했다.
- 박병창 대표는 시가총액 상위 종목이 먼저 지수를 레벨업한 뒤 개별 종목이 움직이는 흐름이 자연스럽다고 설명했다.
- 지수 7천은 8월 이후 여러 차례 돌파 시도 뒤 밀린 구간으로, 매물 소화와 종가 기준 안착 여부가 중요하다고 봤다.
- 삼성전자가 강하면 지수 레벨업과 다른 섹터의 동반 흐름을, SK하이닉스가 강하면 반도체 쏠림을 시사한다고 구분했다.
- 박 대표는 금리 불확실성 완화와 3분기 실적 발표를 근거로 10월 지수 7,500 도전 가능성을 자신의 의견으로 제시했다.
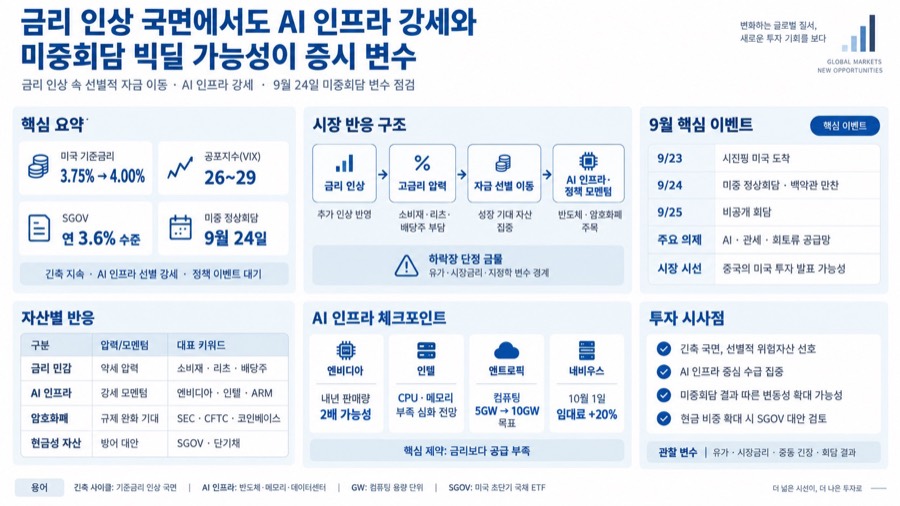
금리 인상 국면에서도 AI 인프라 강세와 미중회담 빅딜 가능성이 증시 변수로 제시됐다.
- 미국 기준금리는 만장일치로 3.75%에서 4%로 올랐고, 시장은 10월과 내년 추가 인상 가능성을 반영하고 있다고 설명했다.
- 고금리로 소비재·리츠·배당주가 흔들린 반면, 엔비디아·인텔·ARM 등 AI 인프라에는 성장 기대 자금이 유입됐다고 짚었다.
- 젠슨 황은 내년 엔비디아 반도체 판매량이 두 배 늘 수 있다고 전망했고, 인텔 CEO는 CPU와 메모리 부족이 내년에 심해질 것이라 언급했다.
- 9월 24일 미중 정상회담의 AI·관세·희토류 공급망 의제와 중국의 미국 투자 발표 가능성이 시장의 핵심 이벤트로 제시됐다.
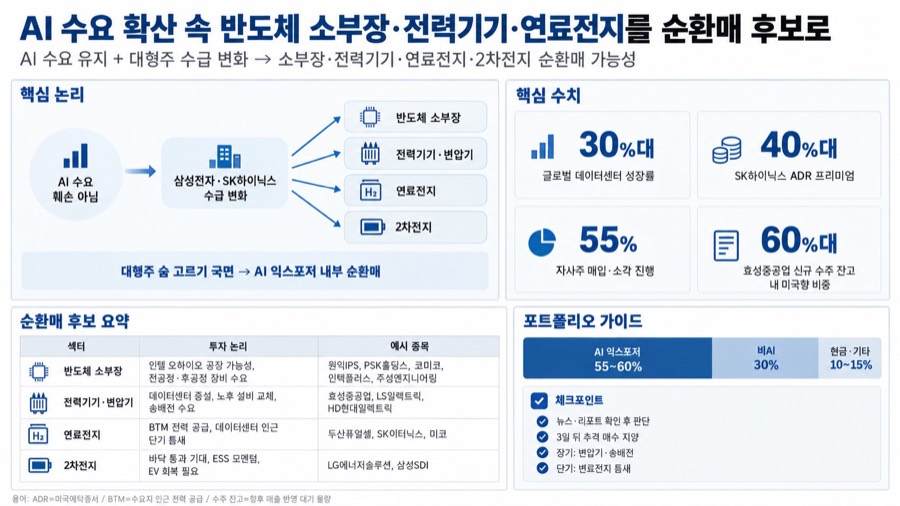
AI 수요 확산 속 반도체 소부장·전력기기·연료전지를 순환매 후보로 제시한다.
- 김장열 센터장은 AI 수요가 훼손된 것이 아니라 삼성전자·SK하이닉스의 수급과 자사주 매입 국면에서 순환매가 나타날 수 있다고 봤다.
- 반도체 대안으로는 인텔 오하이오 공장 관련 가능성과 전공정 장비 수요를 들어 소부장, 원익IPS·PSK홀딩스 등을 언급했다.
- 글로벌 데이터센터 성장률이 30%대라는 언급을 바탕으로 효성중공업, LS일렉트릭 등 변압기·전력기기 모멘텀을 제시했다.
- 원전·변압기는 시간이 오래 걸리는 만큼 데이터센터 인근 전력을 공급하는 연료전지가 단기 틈새가 될 수 있다고 설명했다.
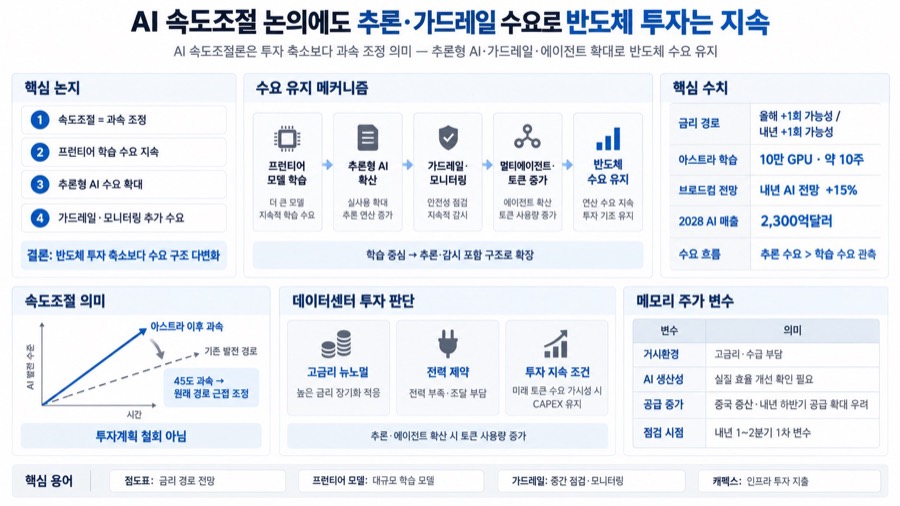
AI 속도조절 논의에도 추론·가드레일 수요로 반도체 투자는 지속된다는 분석이다.
- 연준은 기준금리를 인상했고, 점도표는 올해 추가 1회와 내년 1회 인상 가능성을 반영한 것으로 해석됐다.
- 김장열 센터장은 AI 속도조절이 기존 투자계획을 축소하는 것이 아니라 과도한 개발 속도를 조정하는 과정이라고 봤다.
- 아스트라는 약 10주간 10만 개 GPU를 활용해 학습한 것으로 언급됐으며, 학습 비용이 매우 컸다는 점이 부각됐다.
- 브로드컴은 AI 매출의 내년 전망을 기존보다 15% 높이고, 2028년 전망으로 2,300억 달러를 제시했다고 소개됐다.
AI Daily · YouTube Summaries · 2026. 09. 22. (화)