01미국 시장 — 신고가와 수급 순환
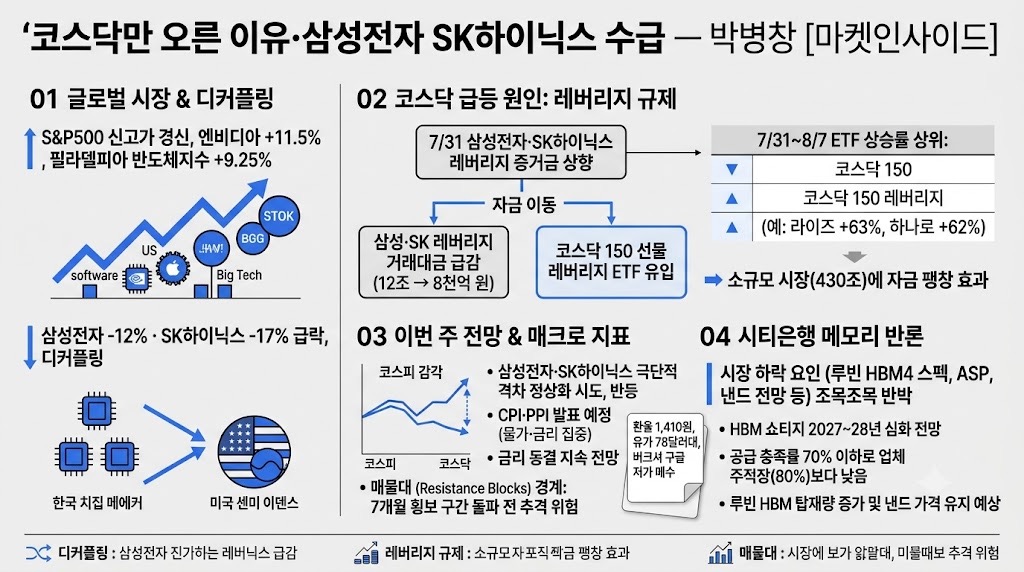
S&P500이 종가 기준 역사적 신고가 경신. 유가는 WTI 78달러대로 하향 안정. 메모리 반도체는 상대적 약세(마이크론 +6.6%, 샌디스크 -0.25%)였으나 엔비디아 +11.5%, 필라델피아 반도체지수 +9.25%. 빅테크·소프트웨어가 오르며 수급 순환이 강하게 나타남.
02한국의 디커플링
지난 한 주 삼성전자 -12%, SK하이닉스 -17% 급락하며 미국 시장과 디커플링. 메모리 비중이 큰 한국 지수가 두 종목 약세로 더 부진. 미국·일본에서 "한국 반도체 때문에 메모리가 못 오른다"는 뉴스가 나올 정도로 영향. 필라델피아 지수·마이크론은 양봉 반등했으나 삼성·SK만 하락.
03이번 주 반등 시도
극단적으로 벌어진 격차(비정상 상태)의 정상화 과정으로 이번 주 삼성전자·SK하이닉스 반등 시도 전망. 개장 초 삼성전자 +2%, SK하이닉스 +2.4% 반등. 두 종목이 반등하면 지수를 끌어올리고 나머지가 얼마나 따라오는지가 관전 포인트.
04코스닥 급등의 원인 — 레버리지 규제
7/31 삼성전자·SK하이닉스 레버리지 증거금 상향 후 자금이 코스닥 레버리지로 이동. 7/31~8/7 ETF 상승률 상위 5개가 모두 코스닥150 선물 레버리지(라이즈 +63%, 하나로 +62% 등). 삼전닉스 레버리지 거래대금은 규제 전날 12조→31일 3조→8/7 8천억 원으로 급감. 코스닥 시총 430조로 작아 수천억~1조 자금에도 팽창 효과.
05개별종목·매물대 경계
알테오젠은 뉴스 없이 19.4만→30.5만 원(+50%)으로 수급 영향. 발표자는 주가 '위치'와 매물대의 중요성을 강조 — 7개월 횡보 구간은 매도 대기 물량이 두터워 돌파 전 추격매수는 위험. 코스닥 낙관 리포트가 쏟아지나 섹터·타이밍 선별이 관건.
06매크로·이번 주 지표
이번 주 CPI·PPI 발표로 물가·금리가 최대 관심사. 금요일 고용보고서(-2.3만, 예상 +8만, 5·6월 -10.3만 하향)로 9월 금리인상 확률 후퇴. 고용은 나쁘고 물가는 올라 연준이 양쪽을 못 잡는 '동결 지속' 전망이 월가 시각. 환율 1,410원, 유가 78~79달러, 버크셔가 14분기 만에 순매수 전환(구글 중심 저가매수).
07시티은행의 메모리 반론
시티은행 리포트 "메모리 업황에서 우리는 왜 시장과 반대인가". 7월 메모리 하락 요인 4가지(루빈 HBM4 스펙 하향·HBM4 ASP 낮다는 소문·샌디스크 수요 미달·내년 낸드 부정 전망)를 조목조목 반박. HBM 쇼티지는 2027~28년 심화, 공급 충족률은 업체 주장 80%가 아닌 70% 이하로 전망하며 루빈 HBM 탑재량 비약 증가·낸드 30% 인상 유지를 제시.
08용어 사전
- 디커플링: 통상 함께 움직이는 시장이 반대 방향으로 갈리는 현상.
- 레버리지 증거금 상향: 2배 ETF 등의 위탁증거금을 올려 투기적 거래를 억제하는 규제.
- 매물대: 특정 가격대에 쌓인 매도 대기 물량 구간.
- HBM 쇼티지: 고대역폭 메모리 공급 부족.
- ASP: 평균판매단가(Average Selling Price).