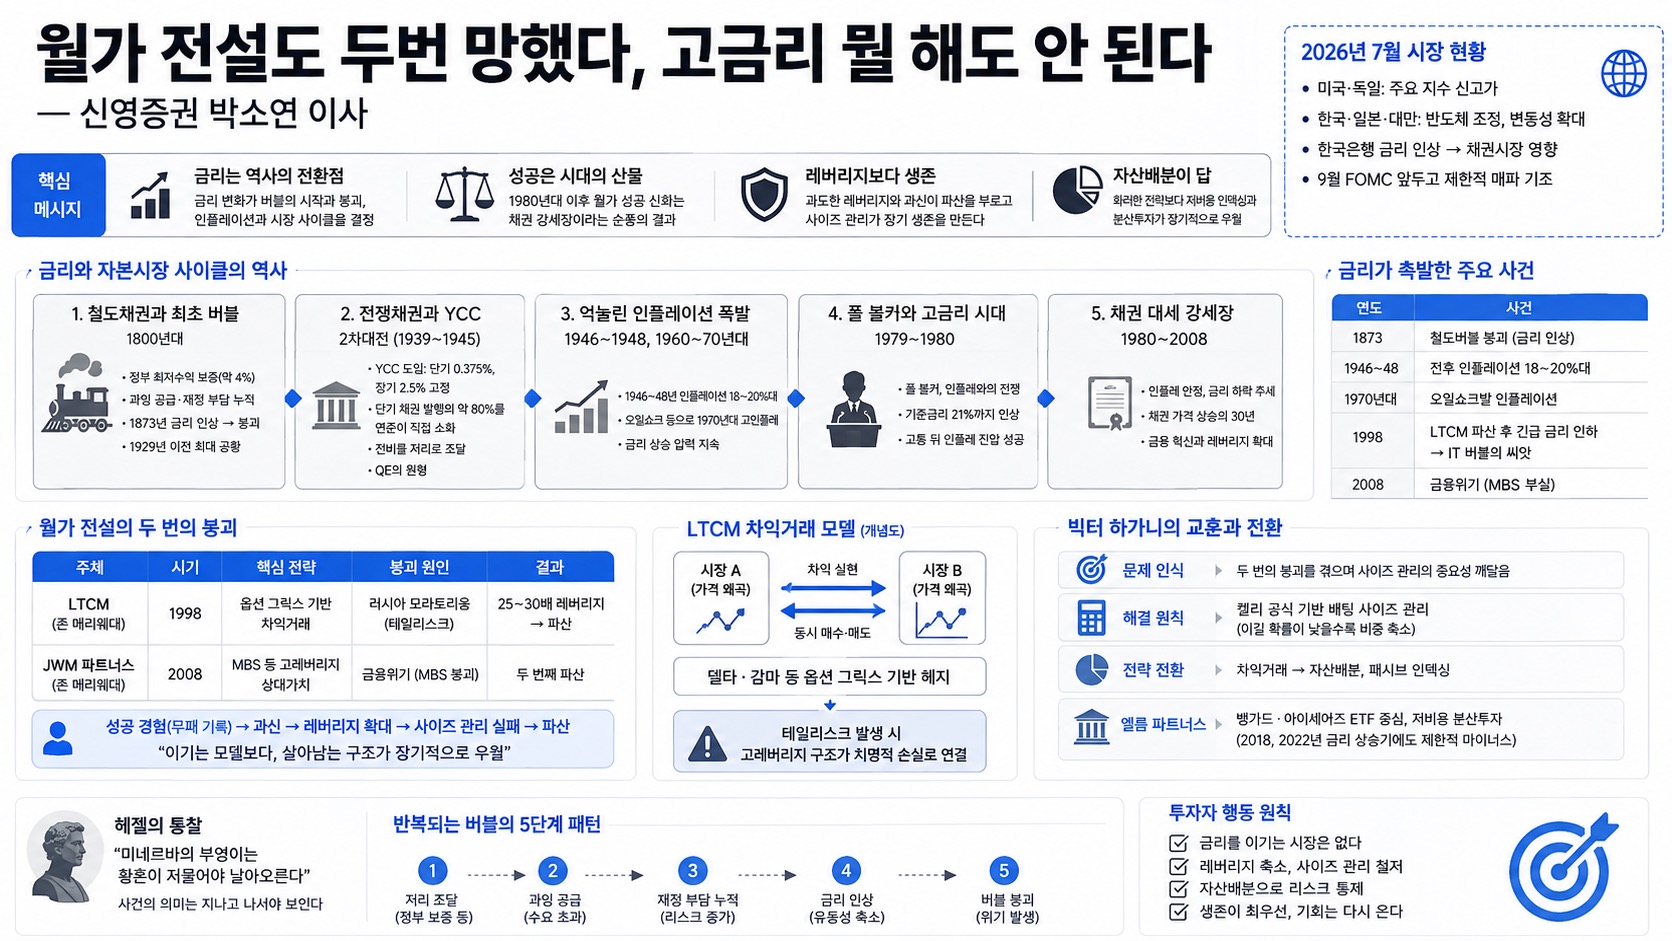
1800년대 철도채권 → 2차대전 YCC → 1960~80년대 인플레이션 → 1980~2008 채권 강세장 → LTCM 붕괴
핵심 인물
헤겔, 폴 볼커, 존 메리웨더, 루이스 라니엘리, 빅터 하가니
결론 키워드
켈리 공식, 사이즈(배팅 규모) 관리, 레버리지 경계, 생존 우선주의
02핵심 기능/내용 구조
도입: 2026년 7월 시장 변동성(한국·일본·대만 반도체 주식 급락 vs 미국·독일 신고가)을 한국은행 금리 인상과 연결지으며, 금리가 시장 사이클을 얼마나 좌우해왔는지를 역사적 사례로 짚는 구성
크게 세 축으로 전개된다
1. 철도채권과 최초의 민간 채권 붐(1800년대) → 금리 인상으로 촉발된 1873년 버블 붕괴 2. 전쟁채권과 YCC(일드커브 컨트롤)로 저리 조달한 2차대전, 이후 억눌린 인플레이션의 반작용(1946~48년 18~20%대 인플레) 3. 린든 존슨~닉슨~폴 볼커로 이어지는 고인플레 시대와 21%까지 치솟은 기준금리, 그 이후 열린 1980년대 이후 채권 대세 강세장
후반부는 살로먼 브라더스·LTCM·JWM 파트너스 계보를 통해 "성공은 시대(강세장)의 산물일 수 있다"는 메시지와, 두 번 파산한 존 메리웨더, 그 오른팔이었던 빅터 하가니의 반성(켈리 공식, 사이즈 관리)으로 마무리
03기술적 맥락
철도채권(1800년대): 정부가 최저수익(약 4%)을 보증하는 방식으로 민간 채권시장을 열었으나, 과잉 공급된 저수익 노선까지 보증하며 재정 부담이 누적, 1873년 금리 인상을 계기로 버블 붕괴 — 1929년 대공황 이전 가장 큰 공황 사례로 언급
YCC(일드커브 컨트롤): 2차대전 당시 연준이 단기금리 0.375%, 장기금리 2.5%로 고정, 단기 채권 발행분의 약 80%를 연준이 직접 소화해 전비를 저리로 조달 — 2008년 이후 양적완화(QE)의 원형으로 해석
MBS(주택저당증권)의 탄생: 살로먼 브라더스 모기지팀의 루이스 라니엘리가 개별 모기지 대출(만기 예측 불가)을 표준화·증권화해 처음 구조화 — 이 구조가 2008년 리먼 브러더스 사태의 근본 원인으로 이어짐
LTCM의 차익거래 모델: 블랙-숄즈 옵션가격모형을 만든 노벨상 수상자(마이런 숄즈, 로버트 머튼)가 참여, 델타·감마 등 옵션 그릭스 기반의 헤지 전략을 구사했으나 러시아 모라토리엄(1998)이라는 테일리스크에 25~30배 레버리지로 무너짐
04전략적 의미
금리는 단순 거시지표가 아니라 "역사적 전환점을 만드는 변수"로 반복 작동: 철도버블(1873), 2차대전 후 인플레이션(1946~48), 오일쇼크발 인플레이션(1970년대), LTCM 파산 후 긴급 금리인하(1998, IT버블의 씨앗) 모두 금리 변화가 방아쇠
"1980년대 이후 월가 성공 신화"의 상당수는 폴 볼커의 고금리 진압 이후 열린 채권 대세 강세장이라는 시대적 순풍의 산물일 수 있다는 시각 — 실력과 시대 흐름을 분리해서 평가해야 한다는 메시지
존 메리웨더가 LTCM(1998), JWM 파트너스(2008) 두 차례 파산한 사례는 "성공 경험(무패 기록)이 과신을 낳고, 과신이 레버리지 확대로 이어져 결국 사이즈 관리 실패로 귀결된다"는 패턴을 보여줌
오른팔이었던 빅터 하가니는 두 번의 붕괴를 겪은 뒤 켈리 공식 기반의 배팅 사이즈 관리, 패시브 인덱싱·자산배분으로 전략을 전환 — "이기는 모델"보다 "살아남는 구조"가 장기적으로 우월하다는 결론
05핵심 워크플로우·방법론
시대정신 읽기(헤겔의 미네르바 부엉이 비유): 사건이 벌어지는 순간에는 의미를 알기 어렵고, 지나고 나서야("황혼이 저물어야") 그 의미가 드러난다 — 금리 변화의 의미도 마찬가지로 사후에 명확해짐
나폴레옹의 프로이센 침공(1806) 목격 후 헤겔이 "말을 탄 세계정신을 보았다"고 쓴 일화가 이 비유의 출발점
철도채권 붐→버블 붕괴 패턴: 정부 보증(저리 조달) → 과잉 공급 → 재정 여력 소진 → 금리 인상 → 붕괴, 이 5단계가 이후 여러 자산 버블에서 반복
켈리 공식(Kelly Criterion) 기반 사이즈 관리: 이길 확률이 낮을수록 배팅 비중을 줄여야 한다는 원칙 — 레버리지를 과도하게 쓰지 않고, 사업/투자 모두에서 "전 재산을 걸지 않는 안전마진"을 유지하는 것이 핵심
자산배분을 통한 리스크 통제: 빅터 하가니가 이후 세운 엘름 파트너스(Elm Partners)는 뱅가드·아이셰어즈류의 저비용 지수형 ETF로 채권·주식을 배분해 안정적 수익을 추구 — 금리 상승기(2018, 2022)에만 제한적 마이너스를 기록
06활용 시나리오
거시경제 학습자: 금리·인플레이션·채권시장의 역사적 인과관계(철도채권→YCC→볼커 인플레 진압→채권 강세장)를 하나의 서사로 정리해 이해하고 싶을 때
투자자/트레이더: 레버리지와 포지션 사이징의 위험을 LTCM·JWM 파트너스의 실제 파산 사례로 체감하고, 켈리 공식 기반 리스크 관리 원칙을 투자 전략에 적용하고 싶을 때
자산배분 설계자: 패시브 인덱싱·저비용 ETF 기반 자산배분이 왜 "화려한 차익거래 전략"보다 장기 생존율이 높은지에 대한 실증 사례(엘름 파트너스)를 참고하고 싶을 때
금융사 교양 독자: 살로먼 브라더스·라이어스 포커·MBS 탄생 비화 등 월가의 인물 중심 역사를 스토리텔링으로 접하고 싶을 때
07현황 및 전망
2026년 7월 기준 미국·독일 등은 신고가를 경신 중이나, 한국·일본·대만은 반도체 주식 조정과 맞물려 변동성이 컸고, 특히 한국은행의 금리 인상이 채권시장에 영향을 미쳤을 가능성이 논의됨
현재(2026년 8월 시점) 대부분의 주요국은 아직 본격적인 금리 인상 사이클에 진입하지 않은 상태로 진단되며, 9월 FOMC를 앞두고 제한적 매파 기조가 유지되는 국면으로 언급됨
출연자는 "금리를 이기는 시장은 없다"는 격언을 재확인하며, 향후 금리 인상이 본격화될 경우 시장이 과거(철도버블, LTCM 등)와 유사하게 반응할 가능성에 대비해 레버리지 축소·자산배분 강화를 조언
08용어 사전
용어
설명
YCC (Yield Curve Control)
중앙은행이 특정 만기 국채 금리를 목표 수준에 고정시키는 통화정책 — 2차대전 중 연준이 도입, 이후 QE의 원형으로 언급됨
MBS (Mortgage-Backed Securities)
주택저당증권. 개별 모기지 대출을 표준화·묶어서 발행하는 채권 — 살로먼 브라더스 루이스 라니엘리가 최초 구조화
켈리 공식 (Kelly Criterion)
승률과 배당률을 바탕으로 최적 배팅(투자) 비중을 계산하는 공식 — 과도한 레버리지·사이즈로 인한 파산을 막는 원칙으로 인용
LTCM (Long-Term Capital Management)
존 메리웨더가 설립한 헤지펀드. 노벨상 수상자들이 참여했으나 1998년 러시아 모라토리움으로 파산
라이어스 포커 (Liar's Poker)
지폐 일련번호 숫자를 이용한 블러핑 게임 — 마이클 루이스의 동명 저서에서 살로먼 브라더스 트레이더 문화를 상징하는 소재로 등장