01핵심 개요
| 항목 | 내용 |
|---|
| 채널 | 언더스탠딩 (김상훈 기자) |
| 제목 | "미국 국채 팔지 마" 일본 몰아세운 진짜 이유 |
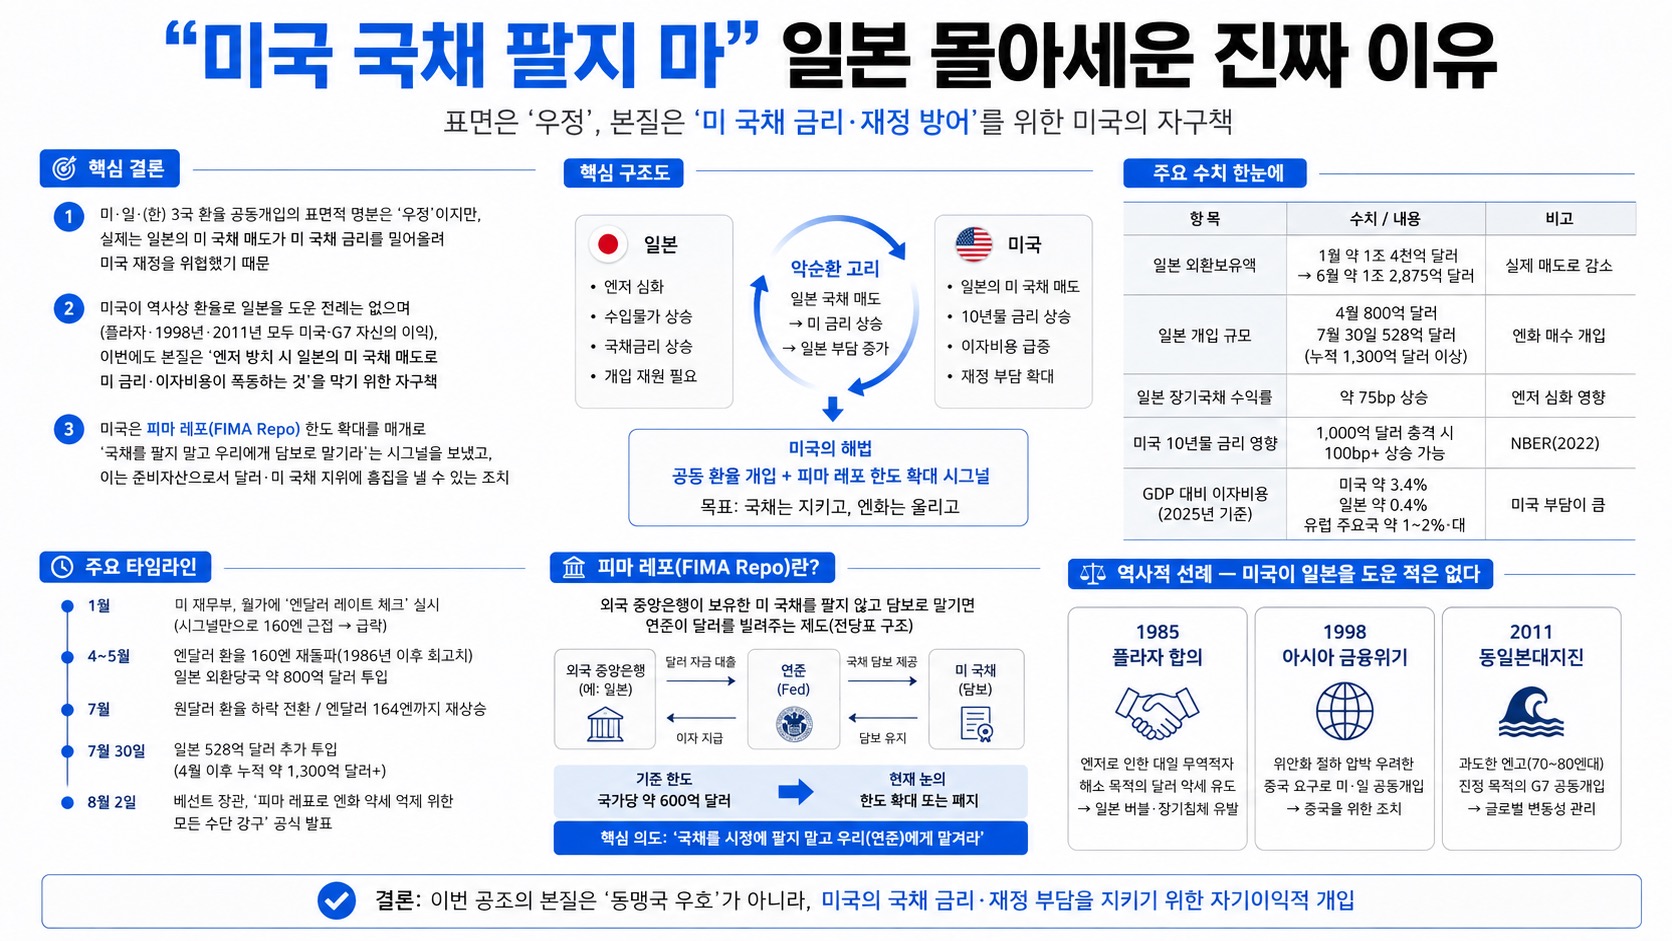
| 핵심결론 1 | 미·일·(한) 3국이 시점을 맞춰 엔화·원화 강세에 공동 개입했는데, 표면적 명분은 "우정"이지만 실제로는 일본의 미국 국채 매도가 미 국채 금리를 밀어올려 미국 재정을 위협했기 때문이다 |
| 핵심결론 2 | 미국이 역사상 환율로 일본을 도운 전례는 없으며(플라자 합의·1998년·2011년 모두 미국·G7 자신의 이익), 이번에도 본질은 "엔저 방치 시 일본이 미 국채를 계속 팔아 미 국채 금리·이자비용이 폭등하는 것"을 막기 위한 자구책이다 |
| 핵심결론 3 | 미국은 피마 레포(FIMA Repo) 기구 한도 확대를 매개로 "국채를 팔지 말고 우리에게 담보로 맡기라"는 시그널을 보냈고, 이는 준비자산으로서 달러·미국 국채의 지위에 장기적으로 흠집을 낼 수 있는 조치로 평가된다 |
02핵심 기능/내용 구조
1) 발단 — 베선트 메모와 한미일 환율 공조 보도
- 지난주 토요일(보도 기준) 스콧 베선트 미 재무장관이 캠프 데이비드 각료회의에서 "일본을 50억~100억 달러 매입한다(JPY)"고 적은 메모가 카메라에 잡히며 금융시장을 흔들었다.
- 다음날 트럼프 대통령은 "일본이 도움을 원했고 우리는 언제나 일본을 돕는다. 우리 조치는 우정의 신호였다"고 언급했고, 베선트 장관도 공동 시장개입을 공식 확인하며 추가 공동개입 가능성까지 시사했다.
- 국내에서는 "한미일 환율 공조"로 보도됐으나, 한국이 실제로 원화 방어에 어느 정도 개입했는지는 명확히 확인되지 않았고, 진행자들은 한국을 "곁다리 참여" 정도로 평가했다.
2) 타임라인 — 1월 레이트체크부터 8월 공동개입까지
- 1월: 미 재무부가 뉴욕연방준비은행을 통해 월가에 "엔달러 레이트 체크(호가 확인)" 전화를 돌려 시장에 개입 가능성 시그널을 보냈고, 전화 한 통만으로 160엔에 근접하던 엔달러 환율이 급락했다.
- 4~5월: 엔달러 환율이 160엔을 재돌파(1986년 이후 최고치)하자 일본 외환당국이 약 800억 달러를 투입해 엔화를 매수했다.
- 7월: 원달러 환율은 SK하이닉스 ADR 상장·기준금리 조정 기대 등으로 하락 전환했지만, 엔달러는 계속 올라 164엔까지 재상승했다.
- 7월 30일: 일본이 528억 달러를 추가 투입, 4월 이후 누적 개입액이 약 1,300억 달러를 넘어섰다.
- 8월 2일: 베선트 장관이 "피마 레포 기구를 통해 엔화 약세를 막기 위한 모든 수단을 강구하겠다"고 공식 발표했다.
3) 피마 레포(FIMA Repo)란 무엇인가
- 미 연준이 팬데믹 이후 만든 제도로, 외국 중앙은행이 보유한 미 국채를 팔지 않고 담보로 맡기면 그 대가로 달러를 빌려주는 구조(전당포 비유)다.
- 기존 한도는 국가당 약 600억 달러였으며, 이번 공조를 계기로 한도 확대 내지 폐지가 논의되고 있다.
- 핵심 의도는 "국채를 시장에 팔지 말고 우리(연준)에게 맡겨라"로, 표면상 편의 제공이지만 실질은 매도 억제 압박이라는 것이 진행자들의 해석이다.
4) 왜 일본이 궁지에 몰렸나 — 엔저의 이중 부담
- 일본은 올해 성장률 전망치가 0.6%에 불과한 반면, 엔저로 수입물가가 올라 소비자물가 상승률 전망치는 2.8%까지 높아져 20년 디플레이션을 겪은 일본에 이례적 부담이 되고 있다.
- 엔저 심화로 일본 장기국채 수익률이 약 75bp 상승했는데, GDP 대비 부채비율이 세계 최고 수준인 일본에게 국채 발행금리 상승은 이자비용 급증을 의미한다.
- 엔저 대응을 위해 일본은행이 엔화를 매수해야 하는데, 이 재원은 일본이 세계 최대 보유국(약 1조 2천억~1조 4천억 달러 추정)인 미국 국채를 매도해 마련할 수밖에 없는 구조다.
- 실제로 일본의 외환보유액은 올해 1월 약 1조 4천억 달러에서 6월 약 1조 2,875억 달러로 감소, 단순 평가손이 아니라 실제 매도로 소진된 것으로 분석된다.
5) 왜 미국도 궁지에 몰렸나 — 국채 금리라는 뇌관
- 일본이 미 국채를 지속 매도하자 미 10년물 국채금리가 꾸준히 상승했고, 이는 미국 재정에 직접적 타격이 된다.
- 미국은 2025년 기준 GDP 대비 이자비용이 약 3.4%로, 부채비율이 훨씬 높은 일본(약 0.4%)보다 부담이 훨씬 크다(유럽 주요국은 약 1~2%대).
- NBER(미국 국립경제연구소) 2022년 보고서 인용: 미 국채 장기물에 약 1,000억 달러 규모 매매 충격이 발생하면 5·10·30년물 금리가 약 100bp 이상 움직일 수 있다.
- 일본은 이미 4월 800억 달러, 7월 30일 528억 달러 등 누적 1,300억 달러 이상을 개입에 투입해 국채금리 상승 압력을 키웠고, 베선트 장관 본인이 "국채금리가 4.7%를 넘으면 안 된다"는 취지로 발언한 것으로 언급된다.
6) 일본이 금리를 올리지 못하는 이유 — 엔캐리 트레이드 청산 리스크
- 미국은 일본에 기준금리 인상을 요구하지만, 일본이 금리를 급격히 올리면 장기간 저금리를 이용해 엔화를 빌려 해외자산에 투자한 "엔캐리 트레이드"의 청산이 촉발돼 글로벌 자산시장이 흔들릴 수 있다.
- 금리 인상은 일본 자체의 국채 이자비용도 높이기 때문에, 일본 입장에서도 급격한 인상은 선택하기 어려운 옵션이다.
- 결국 일본에게 남은 선택지는 "미 국채를 팔아 환율에 직접 개입"하는 것뿐이었고, 이것이 미국 국채금리를 계속 밀어올리는 악순환을 만들었다.
7) 미국의 노림수 — 국채는 지키고 엔화는 올리고
- 미국의 딜레마는 "엔화 약세는 막아야 하지만 일본이 미 국채를 파는 것도 막아야 한다"는 상충된 목표였다.
- 해법으로 미국 재무부(외화안정기금)가 직접 유로화를 팔고 엔화를 매수하는 개입에 동참하는 한편, 피마 레포로 일본이 국채를 팔지 않고도 달러를 조달할 길을 열어준 것으로 파이낸셜타임스 등이 보도했다.
- 진행자들은 이를 "우호적 권유"가 아니라 사실상 "팔면 곤란하다"는 압박으로 해석하며, "우정의 증표"라는 트럼프의 언급과는 다른 실질적 이해관계가 있었다고 평가한다.
8) 역사적 선례 — 미국이 일본을 도운 적은 없다
- 플라자 합의(1985): 엔저로 인한 대일 무역적자 해소를 위해 G5가 달러 가치를 강제로 낮춘 사건으로, 일본 입장에서는 "다리가 부러진" 사건에 가까웠다(이후 엔고→버블 붕괴로 장기 침체).
- 1998년: 아시아 금융위기로 엔화가 약세를 보이자, 위안화 절하 압박을 우려한 중국의 요구로 미중 정상회담을 앞두고 미 재무부와 일본 외환당국이 공동 개입해 엔화를 강세로 유도했다(중국을 위한 조치).
- 2011년 동일본대지진: 일본 보험사들의 해외자산 매각(달러→엔화 환전) 기대로 엔화가 급격히 강세(엔달러 70~80엔대)를 보이자, G7이 공동 개입해 과도한 엔고를 진정시켰다(글로벌 시장 변동성 관리 목적).
- 세 사례 모두 "일본을 도와준 것"이 아니라 미국·중국·G7 자신의 이익을 위한 개입이었다는 것이 이번 사례 해석의 핵심 근거로 제시된다.
03기술적 맥락
- 레이트 체크: 중앙은행(대리인)이 시장 참가자에게 특정 통화의 매수·매도 호가를 문의하는 행위 자체로 개입 가능성을 시사하는 비공식 시그널링 수단이다.
- 피마 레포(FIMA Repo Facility): 연준이 팬데믹 시기 도입한 외국 중앙은행 대상 담보부 달러 대출 창구로, 국채를 매도하지 않고도 유동성을 확보하게 해주는 장치다.
- 엔캐리 트레이드: 저금리 엔화를 조달해 상대적으로 고금리인 해외자산에 투자하는 차익거래로, 조달 통화(엔화) 금리가 오르면 청산 압력이 커져 글로벌 자산시장 변동성을 유발한다.
- 베어 스티프닝: 단기금리보다 장기금리가 더 크게 오르며 수익률 곡선 기울기가 가팔라지는 현상으로, 시장이 향후 정책 불확실성·인플레이션 우려를 반영할 때 나타난다.
04전략적 의미
- 이번 공조는 "동맹국 우호"라는 표면적 서사와 달리, 미국이 자국 국채금리·재정 부담을 방어하기 위한 자기이익적 개입이라는 점에서 향후 미·일 환율 공조를 "우정"으로 해석하는 프레임을 경계할 필요가 있다.
- 피마 레포를 통한 "국채 매도 억제" 시그널은 준비자산으로서 미국 국채의 유동성·매력을 구조적으로 저하시킬 수 있어, 장기적으로 달러 기축통화 지위에 대한 신뢰에 영향을 줄 수 있는 선례로 지목된다.
- 한국은 이번 공조에서 미·일 대비 존재감이 크지 않았던 것으로 분석되며, 이는 향후 원화 방어가 필요할 때 미국의 직접 지원을 기대하기 어려울 수 있음을 시사한다.
05핵심 워크플로·방법론
- 시장 시그널링: 레이트 체크(비공식 호가 문의)로 개입 가능성을 예고 → 실제 대규모 매수 개입 전 심리적 저지선을 형성
- 자국 통화 방어: 일본 외환당국이 보유 미 국채를 매도해 달러를 확보하고, 이를 엔화 매수에 투입(4~5월 800억 달러, 7월 30일 528억 달러)
- 부작용 관리: 국채 매도가 미 국채금리를 밀어올려 미국 재정 부담이 커지자, 미국이 직접 유로화 매도·엔화 매수로 개입에 동참
- 구조적 해법 제시: 피마 레포 한도 확대를 통해 "매도 대신 담보 대출"이라는 대안 채널을 제공, 향후 국채 매도 압력 자체를 줄이는 방향으로 설계
- 금리 정책 제약 인식: 일본은 엔캐리 트레이드 청산 우려로 급격한 금리 인상을 선택할 수 없다는 한계를 전제로 대응 전략을 짬
06활용 시나리오
- 국채·채권 투자자가 미국 10년물 금리 급등의 배경(일본의 매도 압력)을 이해하고 향후 금리 방향성을 가늠할 때.
- 환율 트레이더가 엔달러·원달러 환율의 심리적 저지선(예: 160엔대)과 각국 외환당국 개입 패턴을 학습해 트레이딩 전략에 반영할 때.
- 거시경제 분석가가 "동맹국 지원"으로 보도되는 환율 공조 뉴스의 이면에 있는 각국의 실제 이해관계를 검증할 때.
- 정책 연구자가 피마 레포 같은 준비자산 관리 장치가 달러 기축통화 체제에 미치는 장기적 영향을 검토할 때.
07현황 및 전망
- 방송 시점 기준 미국의 강력한 개입 메시지에도 불구하고 엔달러 환율은 일시 급락 후 다시 반등하는 흐름을 보여, 시장이 개입의 한계를 시험하고 있는 것으로 관측된다.
- 진행자들은 미국이 결국 시장을 이길 것으로 예상하면서도, "심리적 저지선(160엔대)만 지키는 수준"에 그칠지 "본격적 약달러 체제 전환"까지 갈지가 향후 관건이라고 짚었다.
- 연준(워시 신임 의장)이 피마 레포 한도 확대에 실제로 얼마나 협조할지, 일본 정부의 추가 조치 여부가 향후 외환시장 방향을 가늠할 주요 변수로 제시된다.
- 마이런 보고서(트럼프 1기 청사진)에서 예고된 "관세 후 약달러 전환" 시나리오와 연결지어, 이번 개입이 본격적인 달러 약세 체제 전환의 신호탄일 가능성도 함께 제기된다.
08용어 사전
| 용어 | 한줄 설명 | 비유 |
|---|
| 피마 레포(FIMA Repo) | 외국 중앙은행이 미 국채를 담보로 맡기고 달러를 빌리는 연준의 창구 | 국채를 맡기고 돈을 빌리는 전당포 |
| 레이트 체크 | 중앙은행(대리인)이 시장에 호가를 문의해 개입 가능성을 시사하는 신호 | "얼마에 팔 거야?"라고 슬쩍 물어보는 탐색전 |
| 엔캐리 트레이드 | 저금리 엔화를 빌려 해외 고금리 자산에 투자하는 차익거래 | 싼 이자로 빌려 비싼 곳에 굴리는 재테크 |
| 플라자 합의 | 1985년 G5가 달러 가치를 인위적으로 낮추기로 한 합의 | 강대국들이 모여 환율을 강제로 뜯어고친 사건 |
| 베어 스티프닝 | 장기금리가 단기금리보다 더 크게 올라 수익률 곡선이 가팔라지는 현상 | 먼 미래의 불확실성에 더 크게 반응하는 시장 |
| 준비자산(Reserve Currency) | 각국 중앙은행이 외환보유고로 비축하는 기축통화·자산 | 위기에 대비해 쟁여두는 비상금 |
09타임스탬프
- 0:00 베선트 메모 유출과 한미일 환율 공조 보도
- 3:30 1월 레이트 체크부터 4~5월 800억 달러 개입까지 타임라인
- 9:20 피마 레포(FIMA Repo) 개념 설명
- 13:00 일본이 엔저를 방치할 수 없는 이유(물가·국채금리)
- 18:30 미국 국채 매도가 미국 국채금리를 밀어올리는 메커니즘
- 23:00 엔캐리 트레이드 청산 리스크와 일본의 금리 인상 딜레마
- 28:00 플라자 합의·1998년·2011년 세 차례 역사적 선례
- 38:00 준비자산으로서 달러 지위와 향후 전망