티타임즈TVMORNING DIGEST · 2026-08-06 · 티타임즈TV🎬 영상
엔비디아는 어쩌다 연매출보다 더 큰 보증을 서게 됐나? (AI 순환 거래·AI 중앙은행 논란)
티타임즈가 엔비디아발 'AI 순환 거래' 구조를 해부하고, 칩을 파는 회사가 칩 살 돈까지 대주는 방식의 작동 원리·찬반 논리·위험성을 정리한 정보 제공 영상(진행자 해설).
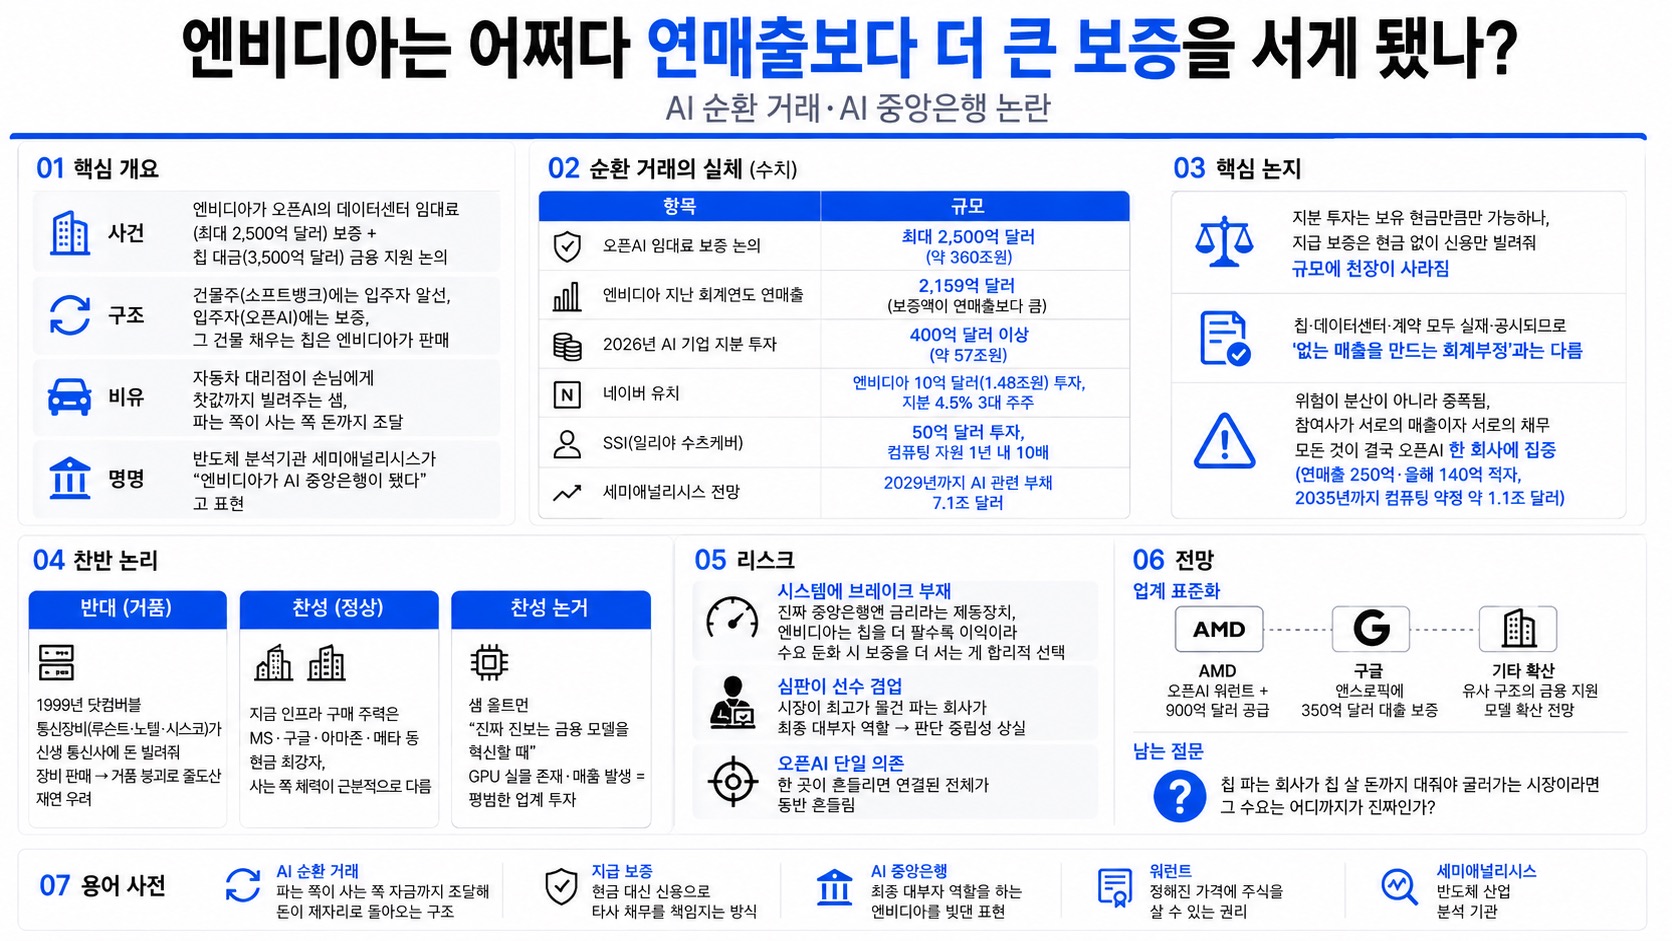
01핵심 개요
- 사건: 엔비디아가 오픈AI의 데이터센터 임대료(최대 2,500억 달러·약 360조원) 보증 + 칩 대금(3,500억 달러) 금융 지원 논의
- 구조: 건물주(소프트뱅크)에는 입주자 알선, 입주자(오픈AI)에는 보증, 그 건물 채우는 칩은 엔비디아가 판매
- 비유: 자동차 대리점이 손님에게 찻값까지 빌려주는 셈, 파는 쪽이 사는 쪽 돈까지 조달
- 명명: 반도체 분석기관 세미애널리시스가 "엔비디아가 AI 중앙은행이 됐다"고 표현
02순환 거래의 실체 (수치)
| 항목 | 규모 |
|---|
| 오픈AI 임대료 보증 논의 | 최대 2,500억 달러(약 360조원) |
| 엔비디아 지난 회계연도 연매출 | 2,159억 달러 (보증액이 연매출보다 큼) |
| 2026년 AI 기업 지분 투자 | 400억 달러 이상(약 57조원) |
| 네이버 유치 | 엔비디아 10억 달러(1.48조원) 투자, 지분 4.5% 3대 주주 |
| SSI(일리야 수츠케버) | 50억 달러 투자, 컴퓨팅 자원 1년 내 10배 |
| 세미애널리시스 전망 | 2029년까지 AI 관련 부채 7.1조 달러 |
03핵심 논지
- 지분 투자는 보유 현금만큼만 가능하나, 지급 보증은 현금 없이 신용만 빌려줘 규모에 천장이 사라짐
- 칩·데이터센터·계약 모두 실재·공시되므로 '없는 매출을 만드는 회계부정'과는 다름
- 그러나 위험이 분산이 아니라 증폭됨, 참여사가 서로의 매출이자 서로의 채무
- 모든 것이 결국 오픈AI 한 회사에 집중(연매출 250억·올해 140억 적자, 2035년까지 컴퓨팅 약정 약 1.1조 달러)
04찬반 논리
- 반대(거품): 1999년 닷컴버블 통신장비(루슨트·노텔·시스코)가 신생 통신사에 돈 빌려줘 장비 판매 → 거품 붕괴로 줄도산 재연 우려
- 찬성(정상): 지금 인프라 구매 주력은 MS·구글·아마존·메타 등 현금 최강자, 사는 쪽 체력이 근본적으로 다름
- 찬성 논거: 샘 올트먼 "진짜 진보는 금융 모델을 혁신할 때", GPU 실물 존재·매출 발생 = 평범한 업계 투자
05리스크
- 시스템에 브레이크 부재: 진짜 중앙은행엔 금리라는 제동장치, 엔비디아는 칩을 더 팔수록 이익이라 수요 둔화 시 보증을 더 서는 게 합리적 선택
- 심판이 선수 겸업: 시장 최고가 물건 파는 회사가 최종 대부자 역할 → 판단 중립성 상실
- 오픈AI 단일 의존: 한 곳이 흔들리면 연결된 전체가 동반 흔들림
06전망
- 업계 표준화: AMD(오픈AI 워런트+900억 달러 공급)·구글(앤스로픽 350억 달러 대출 보증) 등 유사 구조 확산
- 남는 질문: 칩 파는 회사가 칩 살 돈까지 대줘야 굴러가는 시장이라면 그 수요는 어디까지가 진짜인가
07타임스탬프
- 01:00 오픈AI 임대료·칩 대금 보증 구조
- 03:00 네이버·SSI·코어위브 등 순환 투자 사례
- 05:30 지분 투자에서 지급 보증으로의 전환과 천장 소멸
- 06:30 1999년 닷컴버블 통신장비와의 비교
- 07:30 AI 중앙은행 논란과 브레이크 부재
08용어 사전
| 용어 | 뜻 |
|---|
| AI 순환 거래 | 파는 쪽이 사는 쪽 자금까지 조달해 돈이 제자리로 돌아오는 구조 |
| 지급 보증 | 현금 대신 신용으로 타사 채무를 책임지는 방식 |
| AI 중앙은행 | 최종 대부자 역할을 하는 엔비디아를 빗댄 표현 |
| 워런트 | 정해진 가격에 주식을 살 수 있는 권리 |
| 세미애널리시스 | 반도체 산업 분석 기관 |