티타임즈TVMORNING DIGEST · 2026-09-06 · 티타임즈TV🎬 영상
AI 투자, 디지털·피지컬 두 플라이휠의 겹침을 읽어야 할 시점이다
티타임즈TV, 정지훈 Asia2G 파트너가 밝힌 AI 투자 사이클과 유망 분야의 병목 구조
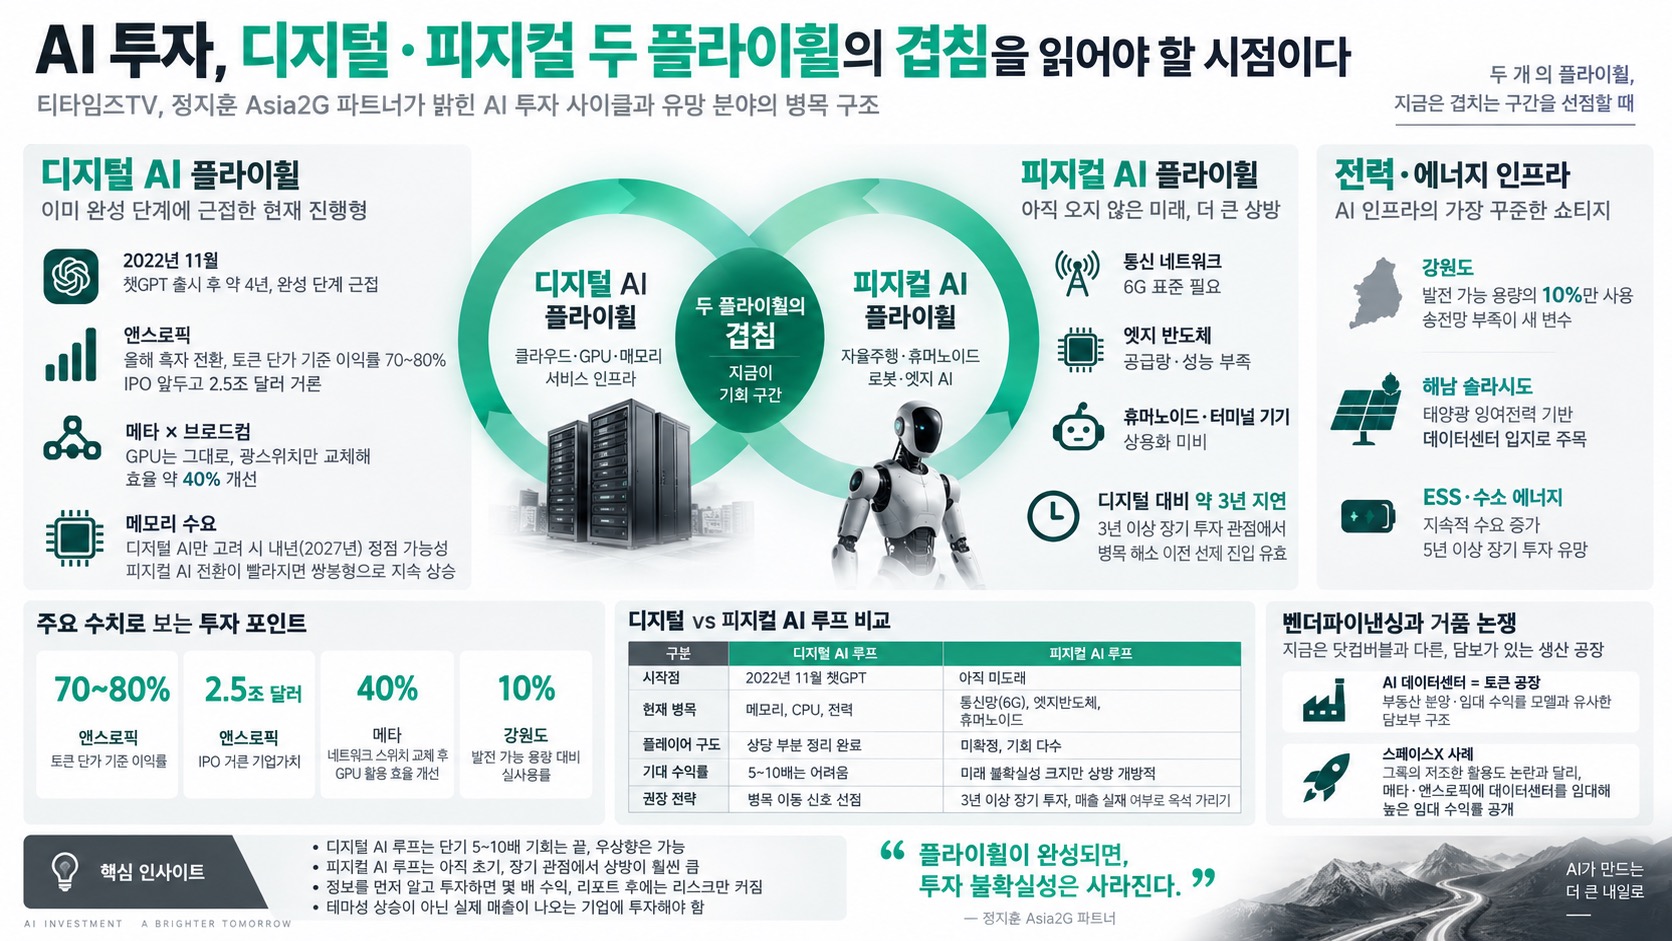
01핵심 개요
- 디지털 AI 플라이휠은 2022년 11월 챗GPT 출시 후 약 4년 만에 완성 단계 근접
- 앤스로픽 올해 흑자 전환, 토큰 단가 기준 이익률 70~80%로 IPO 앞두고 2.5조 달러 거론
- 브로드컴 광스위치 교체만으로 메타의 GPU 활용 효율 약 40% 개선 사례 확인
- 강원도는 발전 가능 용량의 10%만 사용 중, 송전망 부족이 데이터센터 입지의 새 변수
- 피지컬 AI 플라이휠은 통신·엣지반도체·휴머노이드 병목으로 디지털 대비 약 3년 지연
02핵심 주장 / 논점 구조
- 정지훈은 제프 베이조스의 "플라이휠" 개념을 차용: 자본이 매출로 전환되고 그 매출이 재투자되는 자기순환 구조가 완성되면 투자 불확실성이 사라진다고 정의
- 2년 전 "CPU·메모리 쇼티지가 온다"는 예측 당시 악플을 받았으나, SK하이닉스·인텔 반등으로 최근 적중 사례로 회고
- 벤처캐피탈은 5~7년 타임라인으로 투자하기 때문에 단기 유동성 논쟁과 무관하게 산업 구조 변화를 미리 포착해야 한다는 관점을 견지
- 디지털 AI 루프는 "이미 플레이어가 정리된 국면"으로 단기 5~10배 수익 기회는 끝났다고 진단
- 피지컬 AI 루프는 "아직 오지 않은 미래"라서 상방이 훨씬 크다고 판단
03반도체·메모리 투자 포인트
- 엔비디아는 2023~2024년 GPU 병목 시기 애플을 제치고 시총 1위에 올랐으나, 향후 왕좌는 추론·서비스 인프라 쪽(메모리, CPU)으로 이동할 것이라 전망
- 메모리는 디지털 AI만 고려하면 내년(2027년)이 수요 정점이 될 수 있다는 시각이 있으나, 피지컬 AI 전환이 예상보다 빨라지면(2030년→2028년) 쌍봉형으로 골짜기 없이 계속 상승할 가능성 제기
- 자율주행차·휴머노이드·배송로봇은 각 디바이스별로 대용량 메모리를 요구하므로, 서버 중심이었던 수요가 디바이스 단으로 확산되는 시점이 두 번째 피크
- 샌디스크는 메모리 쇼티지 사인이 리포트로 확인된 이후 올해 주가가 크게 반등한 사례로 언급
04광통신·데이터센터 인프라 병목
- 브로드컴은 AI 반도체 설계·IP 회사로 알려졌지만 실제로는 광통신 릴레이 스위치를 직접 제조하는 회사이기도 함
- 메타가 엔비디아 GPU는 그대로 두고 네트워크 스위치만 브로드컴 광스위치로 교체 → 벤치마킹 결과 효율 약 40% 개선, "GPU 한 세대 업그레이드"에 준하는 효과
- 이 소식 확산 후 엔비디아가 상장 광네트워크 회사 루멘텀에 투자, 증권사 리포트 발간 후 코닝 등 광섬유 관련주 동반 급등
- 정지훈은 "정보를 먼저 알고 투자하면 몇 배 수익, 리포트 나온 뒤 올라타면 리스크만 크다"는 정보 비대칭의 예시로 제시
05전력·에너지 인프라 전망
- 전력·에너지는 AI 인프라 전반에서 "가장 꾸준한 쇼티지" 영역으로 지목
- 미국은 중간선거를 앞두고 여러 주가 데이터센터·발전소 신설에 반대하는 정책적 역풍이 발생 중
- 한국 강원도는 태백산맥이 가로막아 송전망이 부족해 실제 발전 가능 케파의 10%만 가동 중이며, 노르웨이식 폐광 데이터센터 사례처럼 신산업 기회로 재조명될 수 있음
- 해남 솔라시도는 태양광 잉여전력을 활용해 글로벌 관심을 받는 데이터센터 입지로 부상
- ESS 배터리는 지속적 수요 증가가 예상되고, 5년 이상 장기 투자 관점에서 수소 에너지도 유망 분야로 언급
- 미국 데이터센터 건설 수요는 이미 오피스 빌딩 건설 수요를 넘어섰으며, 관련 특수 건설사들은 아직 PER 멀티플에 반영되지 않아 저평가 구간으로 진단
06피지컬 AI 산업 전망과 병목
- 피지컬 AI 플라이휠은 통신 네트워크(6G 표준 필요), 엣지 반도체(공급량·성능 부족), 휴머노이드·터미널 기기(상용화 미비) 등 다중 병목으로 디지털 대비 약 3년 지연된 상태
- 3년 이상의 장기 투자 관점에서는 병목 해소 이전에 미리 진입하는 전략이 유효하다고 조언
- 단, "테마성 상승"과 "실제 매출 발생 기업"을 구분해야 하며, 매출이 나지 않는 테마주는 재투자 여력이 없어 위험하다고 경고
07벤더파이낸싱·거품 논쟁
- 최근 AI 인프라 투자를 둘러싼 "빚투", "자전거래", "백스톱 보증" 비판에 대한 반박 논리 제시
- 정지훈은 AI 데이터센터를 신제품이 아닌 "토큰을 생산하는 토큰 공장"으로 규정, 부동산 분양·임대 수익률 모델과 유사한 담보부 구조로 설명
- 근거 사례: 스페이스X가 그록(Grok)의 저조한 활용도로 의심받았으나, 실제로는 메타·앤스로픽에 데이터센터를 임대해 높은 임대 수익률을 공개한 발표
- "닷컴버블은 기대감만으로 파이낸싱된 것과 달리, 지금은 담보가 있는 생산 공장에 가깝다"는 것이 핵심 차별점
08투자 시계열별 전략 비교
| 구분 | 디지털 AI 루프 | 피지컬 AI 루프 |
|---|
| 시작점 | 2022년 11월 챗GPT | 아직 미도래 |
| 현재 병목 | 메모리, CPU, 전력 | 통신망(6G), 엣지반도체, 휴머노이드 |
| 플레이어 구도 | 상당 부분 정리 완료(엔비디아·앤스로픽·오픈AI) | 미확정, 기회 다수 |
| 기대 수익률 | 이미 밸류에이션 높아 우상향은 가능해도 5~10배는 어려움 | 미래 불확실성 크지만 상방 개방적 |
| 권장 전략 | 병목 이동 신호(광통신, 메모리) 선점 | 3년 이상 장기 투자, 매출 실재 여부로 옥석 가리기 |
09용어 사전
- AI 플라이휠: 자본이 매출로 전환되고 그 매출이 재투자되는 자기순환 성장 구조. 완성되면 산업에 대한 투자 불확실성이 해소된다는 개념
- 디지털 AI 플라이휠: 챗GPT 이후 클라우드·GPU·메모리·서비스 인프라 중심으로 형성된 현재 진행형 AI 투자 사이클
- 피지컬 AI 플라이휠: 자율주행, 휴머노이드, 배송로봇 등 물리적 디바이스에 AI가 결합되는 다음 단계 투자 사이클
- 벤더파이낸싱(Vendor Financing): 공급자가 고객에게 자금을 대주고 그 돈으로 자사 제품을 사게 하는 순환 거래 구조, 최근 AI 인프라 거품론의 핵심 쟁점
- 네오클라우드: 전통 하이퍼스케일러가 아닌 신생 GPU·데이터센터 임대 사업자