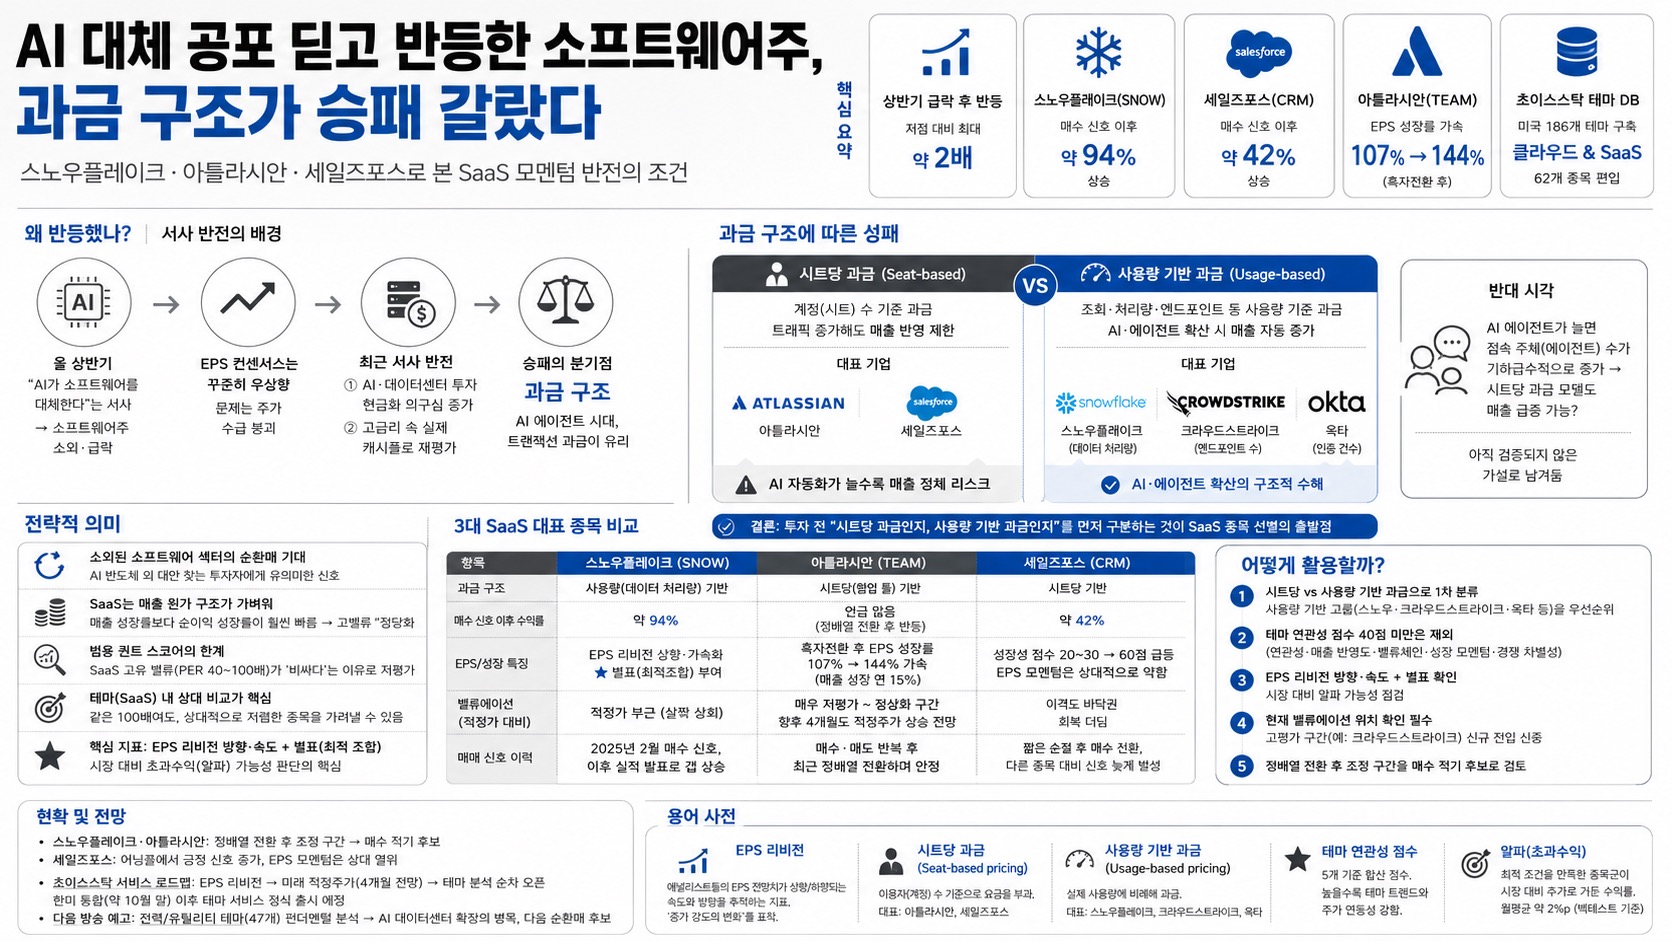
01핵심 개요
- 소프트웨어 종목, 올 상반기 AI 대체 공포로 최대 50% 급락 후 저점 대비 최대 약 2배 반등
- 스노우플레이크(SNOW) 매수 신호 이후 약 94% 상승, EPS 리비전 가속 구간 진입
- 세일즈포스(CRM) 매수 신호 이후 약 42% 상승, 성장성 점수 1년 새 20~30점→60점 급등
- 아틀라시안(TEAM) EPS 흑자전환 후 성장률 107%→144%로 가속, 매출 성장(연 15%)보다 이익 성장이 훨씬 빠름
- 초이스스탁, 미국 주식 186개 테마 DB 구축·클라우드&SaaS 테마에 62개 종목 편입해 클로즈베타 운영 중
02핵심 주장 / 논점 구조
- 올 상반기 "AI가 소프트웨어를 대체한다"는 서사가 지배하며 소프트웨어 종목은 반도체 랠리와 반대로 소외·급락
- 그러나 EPS 컨센서스 자체는 이 기간에도 꾸준히 우상향했고, 문제는 주가 수급이 깨진 것이었다는 게 김민중 대표의 진단
- 최근 서사가 반전된 배경: (1) AI·데이터센터 투자의 현금화 시점에 대한 시장 의구심 증가, (2) 고금리 국면에서 실제 캐시플로를 창출하는 기업 가치 재평가
- 같은 소프트웨어라도 전고점을 돌파한 기업과 여전히 부진한 기업으로 양극화되는데, 그 분기점은 "과금 구조"라는 것이 핵심 논지
- AI 에이전트가 소프트웨어를 대신 조작하는 시대에는 사람이 아닌 에이전트의 트랜잭션이 과금 기준이 되는 사용량 기반 모델이 구조적으로 유리하다는 주장
03과금 구조별 종목 스크리닝 기준
- 유저(시트)당 과금형: 넷플릭스처럼 계정 하나를 여러 명이 공유하면 트래픽이 늘어도 매출엔 반영되지 않는 구조 — AI 자동화가 늘수록 오히려 매출 정체 리스크
- 사용량 기반 과금형: 조회·처리량마다 과금되는 구조로, AI·에이전틱 AI 확산으로 엔드포인트와 트랜잭션이 늘수록 매출이 자동으로 늘어나는 구조
- 사용량 기반 대표 종목: 스노우플레이크(데이터 처리량 기준), 크라우드스트라이크(보안 대상 엔드포인트 기준), 옥타(신원 인증 건수 기준)
- 반대 시각도 존재: AI 에이전트가 활성화되면 오히려 접속 주체(에이전트) 수 자체가 기하급수적으로 늘어 시트당 과금 모델도 매출이 급증할 수 있다는 반론 — 아직 검증되지 않은 가설로 남겨둠
- 결론: 투자 전 "이 회사가 시트당 과금인지, 사용량 기반 과금인지"를 먼저 구분하는 것이 SaaS 종목 선별의 출발점
04전략적 의미
- 반도체 중심 AI 랠리에서 소외됐던 소프트웨어 섹터가 순환매의 다음 타깃이 될 가능성 — "AI 반도체 외 대안"을 찾는 투자자에게 유의미한 신호
- SaaS는 매출 원가 구조가 가벼워 매출 성장률보다 순이익 성장률이 훨씬 빠르게 오르는 비즈니스 모델 — 이것이 고밸류에이션(PER 40~100배)을 정당화하는 근거
- 문제는 시킹알파식 범용 퀀트 스코어(5팩터 모두 D+ 이상 요구)가 SaaS를 반도체 등 다른 테크와 한 섹터로 묶어 비교하면서, SaaS 고유의 고밸류에이션이 "비싸다"는 이유로 저평가된다는 구조적 한계
- 테마(SaaS)끼리만 모아 상대 비교하면 같은 100배여도 어떤 종목이 상대적으로 저렴한지 가려낼 수 있다는 것이 초이스스탁 테마 분석의 존재 이유
05종목 비교: 스노우플레이크 · 아틀라시안 · 세일즈포스
| 항목 | 스노우플레이크(SNOW) | 아틀라시안(TEAM) | 세일즈포스(CRM) |
|---|
| 과금 구조 | 사용량(데이터 처리량) 기반 | 시트당(협업 툴) 기반 | 시트당 기반 |
| 매수 신호 이후 수익률 | 약 94% | 언급 없음(정배열 전환 후 반등) | 약 42% |
| EPS/성장 특징 | EPS 리비전 상향·가속화, 별표(최적조합) 부여 | 흑자전환 후 EPS 성장률 107%→144% 가속, 매출 성장 연 15% | 성장성 점수 20~30→60점 급등, EPS 모멘텀은 상대적으로 약함 |
| 밸류에이션 | 적정가 부근(살짝 상회) | 매우 저평가~정상화 구간, 향후 4개월도 적정주가 상승 전망 | 이격도 바닥권, 회복 더딤 |
| 매매 신호 이력 | 2025년 2월 매수 신호, 이후 실적 발표로 갭 상승 | 매수·매도 반복 후 최근 정배열 전환하며 안정 | 짧은 손절 후 매수 전환, 다른 종목 대비 신호 늦게 발생 |
06활용 시나리오
- 관심 종목을 고를 때 먼저 "시트당 과금 vs 사용량 기반 과금"으로 1차 분류한 뒤, 사용량 기반 그룹(스노우플레이크·크라우드스트라이크·옥타 등)을 우선순위에 둔다
- 초이스스탁 테마 점수(연관성·매출 반영도·밸류체인·성장 모멘텀·경쟁 차별성 5개 항목 합산)에서 40점 미만 종목은 "테마주처럼 보이지만 실제 펀더멘털 연동은 약한" 종목으로 걸러낸다
- 개별 종목의 EPS 리비전 방향·속도와 "별표(최적 조합)" 여부를 함께 확인해, 시장 대비 초과수익(알파) 가능성이 남아 있는 시점인지 점검한다
- 이미 고평가 구간에 진입한 크라우드스트라이크 사례처럼, 좋은 기업이라도 현재 밸류에이션 위치를 반드시 확인한 뒤 신규 진입 여부를 판단한다
07현황 및 전망
- 현재 스노우플레이크·아틀라시안 등은 정배열 전환 이후 조정 구간에 들어서 있어, 김민중 대표는 이 구간을 매수 적기 후보로 제시
- 세일즈포스는 최근 어닝콜에서 긍정적 신호가 늘었지만 EPS 모멘텀 자체는 스노우플레이크·아틀라시안 대비 열위 — 초기 스크리닝에서 제외됐다가 유명세 때문에 별도로 리뷰
- 초이스스탁은 EPS 리비전 기능을 가장 먼저 오픈하고, 이후 미래 적정주가(4개월 전망) 차트, 테마 분석 서비스를 순차 공개할 계획이며 테마 서비스는 한미 통합 작업(약 10월 말 목표) 이후 정식 출시 예정
- 다음 방송 예고: 전력/유틸리티 테마(47개 편입 종목) 펀더멘털 분석 — AI 데이터센터 확장의 병목으로 꼽히는 전력 섹터가 다음 순환매 후보로 거론됨
08용어 사전
- EPS 리비전(EPS Revision): 애널리스트들의 향후 주당순이익(EPS) 전망치가 상향/하향되는 속도와 방향을 추적하는 지표. 단순 EPS 증가 여부가 아니라 "증가 강도의 변화"를 포착하는 것이 핵심.
- 시트당 과금(Seat-based pricing): 이용자(계정) 수 기준으로 요금을 부과하는 SaaS 과금 모델. 대표 사례: 아틀라시안, 세일즈포스.
- 사용량 기반 과금(Usage-based pricing): 데이터 처리량, 엔드포인트 수, 인증 건수 등 실제 사용량에 비례해 과금하는 모델. 대표 사례: 스노우플레이크, 크라우드스트라이크, 옥타.
- 테마 연관성 점수: 초이스스탁이 사업 직접성·매출 반영도·밸류체인 위치·성장 모멘텀·경쟁 차별성 5개 기준으로 산출하는 테마 적합도 점수. 높을수록 해당 테마 트렌드와 주가 연동성이 강함.
- 알파(초과수익): 백테스팅을 통해 특정 조건(EPS 리비전 최적 조합)을 만족한 종목군이 이후 일정 기간 시장 평균 대비 추가로 거둔 수익률. 이 방송 기준 월평균 약 2%p.