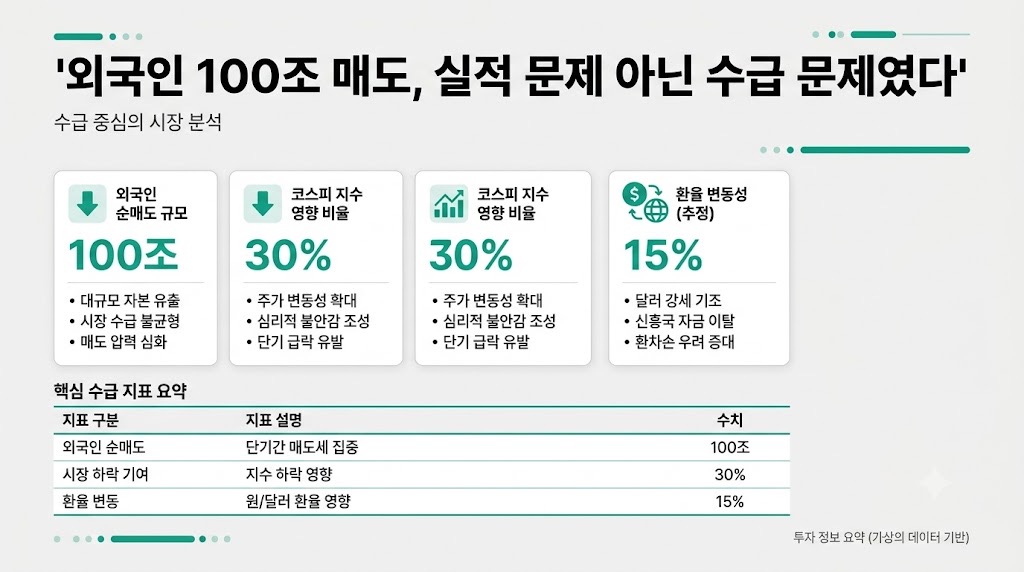
01핵심 내용
- 외국인은 상반기에 한국 주식 약 100조 원어치를 팔고 이탈했으며, 변동성이 낮아지기 전까지 복귀는 쉽지 않다.
- 삼성전자·SK하이닉스의 지수 내 비중이 약 15%에서 30%로 급증하면서 펀드의 10% 종목 한도 규정에 따른 기계적 매도가 발생했다.
- 알파벳은 2분기 설비투자를 1,900억 달러로 상향하며 잉여현금흐름이 마이너스로 전환됐고, 메타·아마존도 회사채 발행을 늘려 시장에 충격을 줬다.
- 빅테크 회사채 조달 금리는 코로나 이후 약 1%대에서 현재 약 5%대로 올랐지만, 신용 스프레드 자체는 일반 투자등급과 비슷한 수준이다.
02왜 중요한가
- AI 설비투자는 미국 GDP의 약 2~5% 수준으로 과거 철도·전력 인프라 사이클(GDP의 2~5배)보다 작아 과열로 보기 어렵다.
- 실적 쇼크 없이 수급 요인으로 급락했다는 진단은, SK하이닉스의 5년 장기공급계약과 2027년까지 타이트한 메모리 수급 전망과 맞물려 반등 시점 판단의 근거가 된다.