01압도적 실적, 그러나 남는 의문
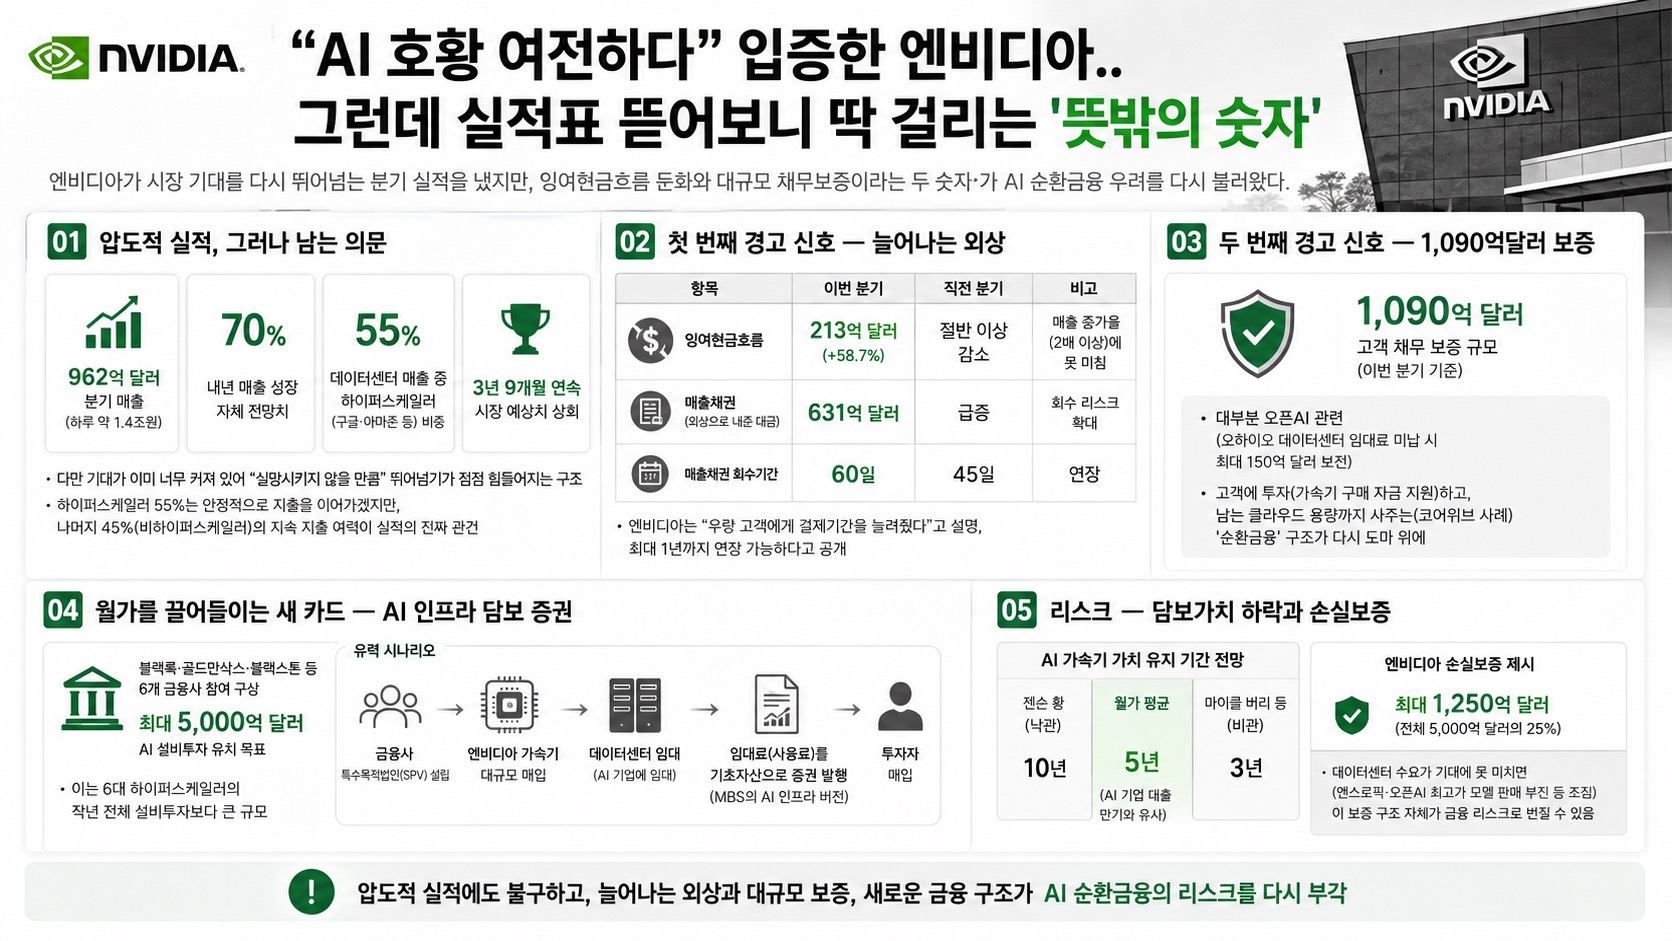
962억달러엔비디아 분기 매출(하루 약 1.4조원)
70%내년 매출 성장 자체 전망치
55%데이터센터 매출 중 하이퍼스케일러(구글·아마존 등) 비중
- 3년 9개월 연속 시장 예상치 상회. 다만 기대가 이미 너무 커져 있어 "실망시키지 않을 만큼" 뛰어넘기가 점점 힘들어지는 구조.
- 하이퍼스케일러 55%는 안정적으로 지출을 이어가겠지만, 나머지 45%(비하이퍼스케일러)의 지속 지출 여력이 실적의 진짜 관건.
02첫 번째 경고 신호 — 늘어나는 외상
- 잉여현금흐름 213억달러(+58.7%)로 매출 증가율(2배 이상)에 못 미치고, 직전 분기 대비로는 절반 넘게 감소.
- 매출채권(외상으로 내준 대금) 631억달러로 급증, 회수기간도 45일→60일로 늘어남 — 엔비디아는 "우량 고객에게 결제기간을 늘려줬다"고 설명, 최대 1년까지 연장 가능하다고 공개.
03두 번째 경고 신호 — 1,090억달러 보증
- 엔비디아가 이번 분기 고객 채무에 대해 떠안을 수 있다고 밝힌 보증 규모 1,090억달러, 대부분 오픈AI 관련(오하이오 데이터센터 임대료 미납 시 최대 150억달러 보전).
- 엔비디아가 고객에 투자하고(가속기 구매 자금 지원), 남는 클라우드 용량까지 사주는(코어위브 사례) '순환금융' 구조가 다시 도마 위에 올랐다.
04월가를 끌어들이는 새 카드 — AI 인프라 담보 증권
- 젠슨 황은 "엔비디아만 전주 노릇을 하지 않겠다"며 블랙록·골드만삭스·블랙스톤 등 6개 금융사가 최대 5,000억달러를 AI 설비투자에 끌어오는 구상을 공개 — 이는 6대 하이퍼스케일러의 작년 전체 설비투자보다 큰 규모.
- 유력 시나리오: 금융사들이 특수목적법인(SPV)을 세워 엔비디아 가속기를 사들이고 데이터센터에 임대, 임대료(사용료)를 기초자산으로 한 증권을 투자자에게 판매 — 주택저당증권(MBS)의 AI 인프라 버전.
05리스크 — 담보가치 하락과 손실보증
- 관건은 AI 가속기의 가치 유지 기간 — 젠슨 황은 10년, 마이클 버리 등 비관론자는 3년, 월가 평균 전망은 5년(AI 기업 대출 만기와 유사).
- 엔비디아는 최대 1,250억달러(전체 5,000억달러의 25%)까지 손실을 보증하겠다고 제시 — 데이터센터 수요가 기대에 못 미치면(앤스로픽·오픈AI 최고가 모델 판매 부진 등 조짐) 이 보증 구조 자체가 금융 리스크로 번질 수 있다는 경계론이 나온다.