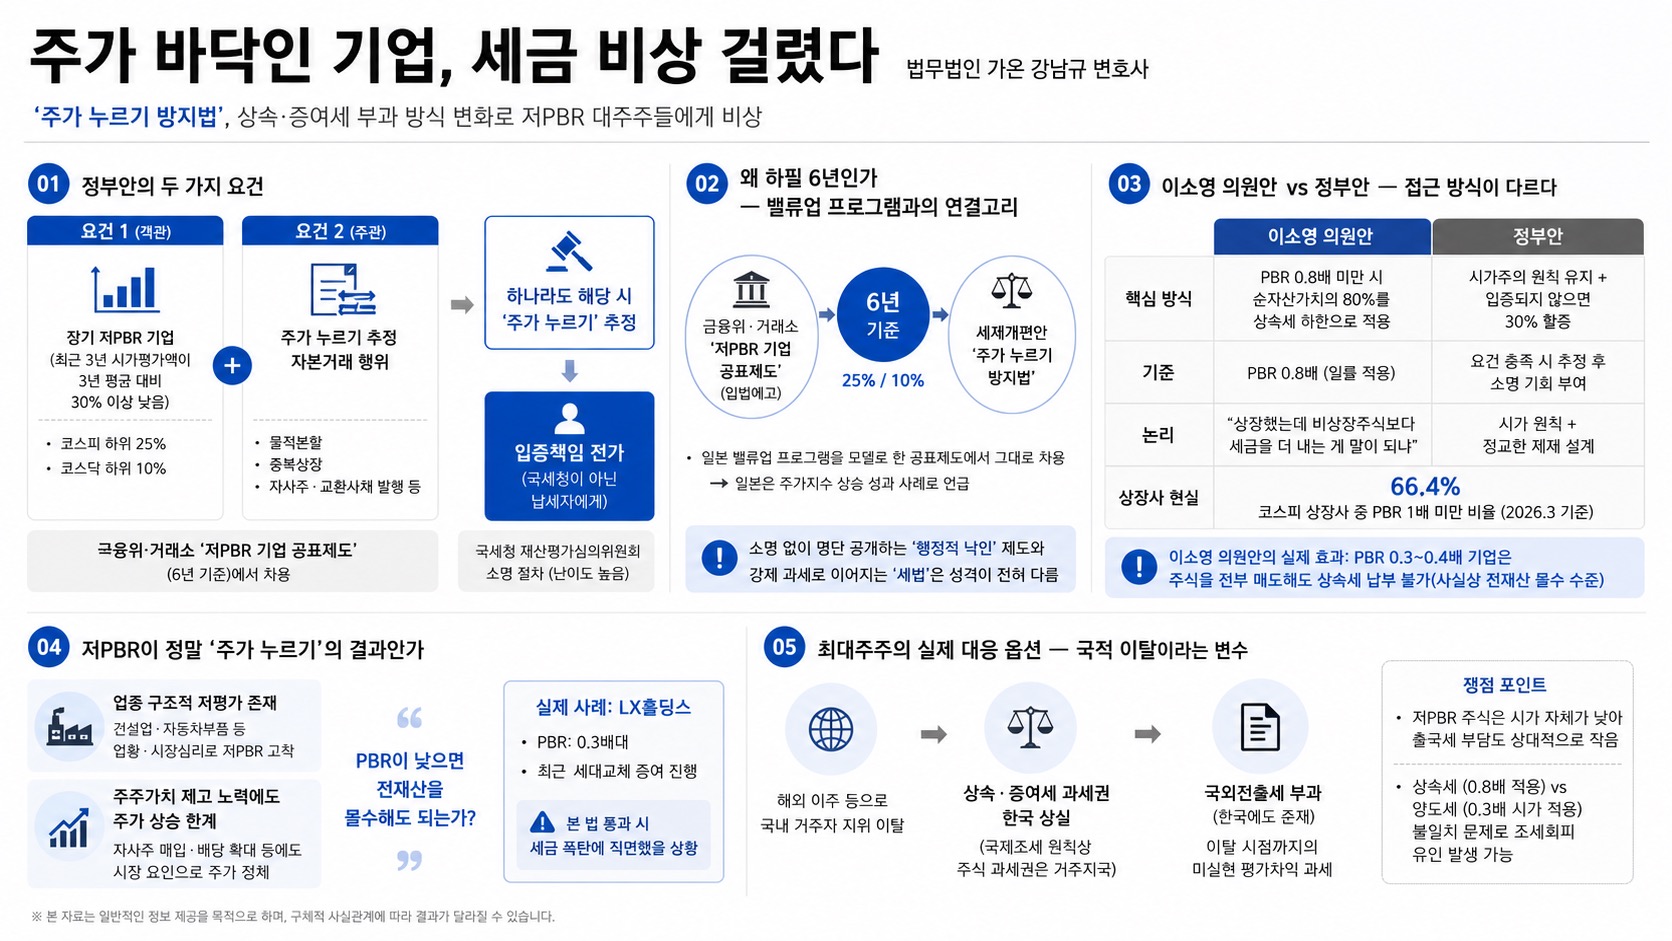
01정부안의 두 가지 요건
- 요건1(객관): 코스피 하위 25%·코스닥 하위 10% 등 장기 저PBR 기업(최근 3년 시가평가액이 3년 평균 대비 30% 이상 낮음) — 금융위·거래소가 이미 추진 중인 '저PBR 기업 공표제도'(6년 기준)에서 그대로 가져온 기준.
- 요건2(주관): 물적분할·중복상장·자사주 교환사채 발행 등 실제로 주가를 누른 것으로 추정되는 자본거래 행위 — 정부안의 실질적 '메인' 요건.
- 두 요건 중 하나라도 해당하면 최대주주는 '주가 누르기'를 한 것으로 추정되며, 입증책임이 국세청이 아닌 납세자에게 전가된다 — 국세청 내부 재산평가심의위원회에서 소명해야 하는데 이 절차 자체가 쉽지 않다.
02왜 하필 6년인가 — 밸류업 프로그램과의 연결고리
- 세제개편안의 6년 기준은 별개로 보이지만 실은 금융위·거래소가 이미 입법예고한 '저PBR 기업 공표제도'(일본 밸류업 프로그램을 모델로 함)에서 그대로 가져온 것 — 일본은 이 방식으로 실제 주가지수 상승 성과를 거둔 사례로 언급.
- 다만 소명 없이 명단 공개하는 행정적 낙인 제도와, 강제 과세로 이어지는 세법은 성격이 전혀 다른데 같은 기준(6년, 25%/10%)을 그대로 차용한 것이 논란의 근원.
03이소영 의원안 vs 정부안 — 접근 자체가 다르다
0.8배이소영 의원안의 순자산가치 하한선(비상장주식 평가법 그대로 적용)
66.4%코스피 상장사 중 PBR 1배 미만 비율(2026년 3월 기준)
- 이소영 의원안: PBR 0.8배 미만이면 무조건 순자산가치(장부가를 시가로 재평가)의 80%를 하한으로 상속세를 매기는 일률적 방식 — "상장했는데 비상장 주식보다 세금을 더 내는 게 말이 되냐"는 단순명료한 논리.
- 정부안: 시가주의 원칙을 유지하면서 '입증되지 않으면 할증 30%'로 제재하는 절충 방식 — 세제 전문가 관점에선 더 정교하지만, 일반 투자자에겐 왜 이렇게 복잡한지 이해하기 어렵다는 비판.
- 문제는 이소영 의원안의 실제 효과 — PBR 0.3~0.4배 기업의 경우, 상속받은 주식을 전부 팔아도 상속세를 못 내는 사실상 '전재산 몰수'급 세금이 발생할 수 있다는 계산.
04저PBR이 정말 "주가 누르기"의 결과인가
- 건설업·자동차부품처럼 업종 자체가 저평가될 수밖에 없는 섹터가 존재 — 최대주주가 아무리 노력해도(자사주 매입·배당 확대 등) 시장 심리·업황 때문에 주가가 안 오를 수 있다는 반론.
- "PBR이 낮으면 전재산을 몰수해도 되는가"라는 근본적 질문 — 실제 사례로 LX홀딩스(PBR 0.3배대)의 최근 세대교체 증여 건이 이 법 통과 시 세금 폭탄에 직면했을 상황으로 소개.
05최대주주의 실제 대응 옵션 — 국적 이탈이라는 변수
- 국내 거주자 지위를 벗어나면(예: 해외 이주) 상속·증여세 과세권 자체를 한국이 상실 — 국제조세 원칙상 주식 과세권은 '거주지국'에 있기 때문(부동산은 소재지국 과세와 다름).
- 다만 미국식 '국외전출세'가 이미 한국에도 있어, 거주자 지위를 벗어나는 시점까지의 미실현 평가차익에 세금을 매긴다 — 다만 저PBR 주식은 시가 자체가 낮아 이 출국세 부담도 상대적으로 작다는 점이 오히려 조세회피 유인이 될 수 있다는 지적. 상속세(0.8배 적용) vs 양도세(0.3배 시가 그대로 적용) 간 불일치가 세무 전문가들 사이에서도 논란거리.