01핵심 개요 (표)
| 항목 | 내용 |
|---|---|
| 채널 | 티타임즈TV (박영선의 테크토크) |
| 출연자 | 박철민 삼성전기 상무 (동일 프로그램 두 번째 출연) |
| 핵심 주제 | AI 반도체를 구성하는 3대 커머디티(파운드리·메모리·기판/MLCC) 중 기판과 MLCC의 구조적 수요 증폭 이유와 삼성전기의 경쟁력 |
| 핵심 도구/기술 | MLCC(적층세라믹커패시터), FCBGA(플립칩 볼그리드어레이) 기판, 유리기판(Glass Core), 코어리스(Coreless) 패키징 공법 |
| 핵심 개념 | 반도체 3대 커머디티론, MLCC의 무어의 법칙(용량 2년마다 2배), 공정수=면적×층수 계산법, 로우엔드/하이엔드 시장 분리 전략 |
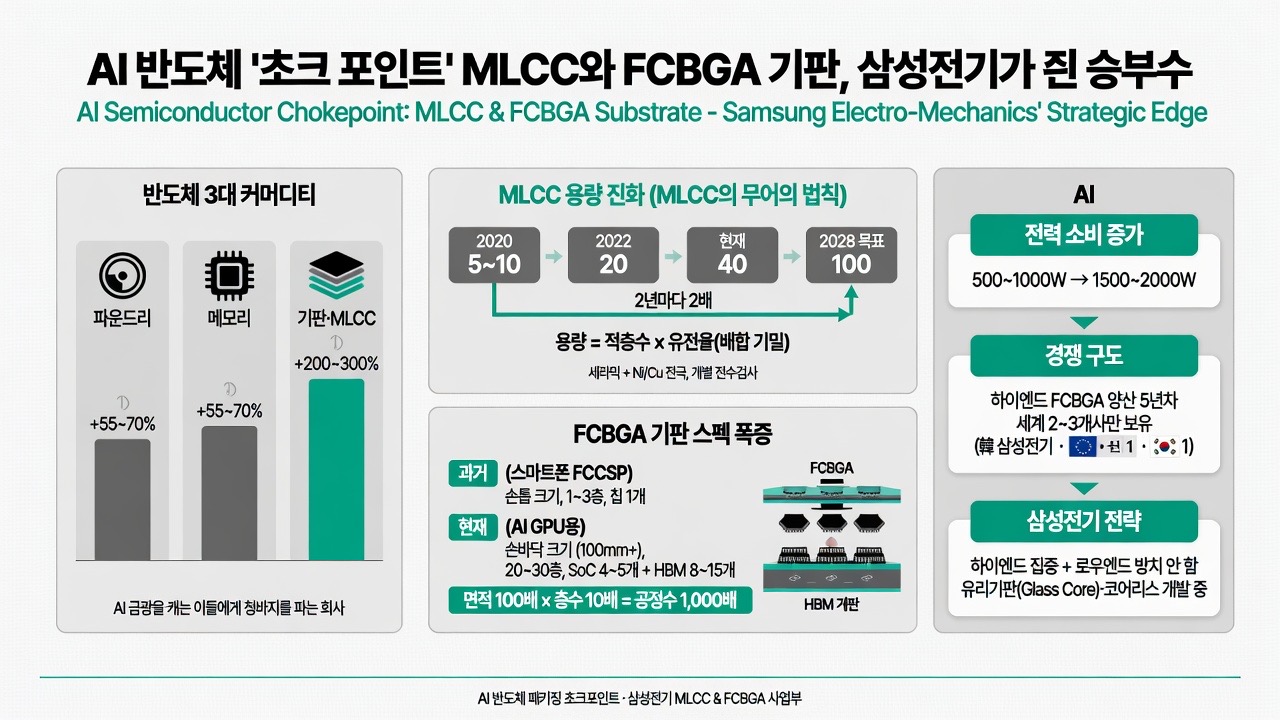
| 주요 수치/결과 | 파운드리·메모리 수요증가율 50~70%인 반면 기판·MLCC는 200~300%(2~3배) 증가, AI GPU 전력 500~1000W에서 1500~2000W로 증가, FCBGA 면적 100배·층수 10배(20~30층)로 공정수 1000배 증가, MLCC 용량 2020년 5~10에서 현재 40, 2028년 100 목표, FCBGA 위 탑재 칩 SoC 4~5개+HBM 8~10개(최신은 약 15개), 하이엔드 FCBGA 양산 역사 약 5년, 전 세계 동급 기술 보유사 2~3개(한·일·대만 각 1개) |
| 화자 배경 | 삼성전기 반도체 패키지(기판) 및 MLCC 사업 담당 상무, 동 채널 이전 출연 시점(삼성전기 주가 30만원대) 대비 주가 급등 언급 |
02핵심 기능/내용 구조
- 반도체 3대 커머디티와 기판/MLCC의 구조적 특수성: 반도체 제조에는 파운드리(웨이퍼/실리콘), 메모리, 기판·MLCC라는 3대 필수 소재가 있으며, 파운드리와 메모리 수요는 50~70% 증가하는 데 그치지만 기판과 MLCC는 집적도 상승에 따라 기판 면적·층수·MLCC 탑재량이 동시에 늘어나는 중첩 효과로 200~300% 증가한다는 설명으로 영상이 시작된다(00:00). 이는 "금광(AI)을 캐는 사람들에게 청바지(기판·MLCC)를 파는 회사가 돈을 번다"는 골드러시 비유로 요약된다.
- 삼성전기가 다시 주목받는 이유: 진행자가 지난 출연(주가 30만원대) 이후의 주가 변화를 언급하며 시작되는 이 구간에서, 박 상무는 삼성전자·SK하이닉스가 메모리라는 '금맥' 하나를 팔아 이익을 내는 반면 삼성전기는 기판과 MLCC라는, AI 반도체 제조에 없어서는 안 될 소재를 공급하는 '초크 포인트' 위치에 있다고 설명한다(02:01). 호르무즈 해협에 비유될 만큼 대체 불가능한 병목 지점이라는 표현이 나온다.
- MLCC의 기술적 진화와 '무어의 법칙': MLCC는 세라믹과 니켈·구리 전극으로 구성된 적층형 축전기로, 개수 단위로 판매되며 전수 검사를 거친다. 적층 수를 늘리고 유전율 높은 세라믹 재료(배합 비율이 기업별 핵심 기밀)를 사용해 용량을 키우는데, 2020년 용량 5~10 단위에서 2년 뒤 20, 현재 40, 2028년 목표 100으로 2년마다 2배씩 증가하는 패턴을 보여 이를 "MLCC의 무어의 법칙"이라 칭한다(05:53). MLCC·기판 시장은 오랫동안 일본(무라타 등)이 독점해왔으나 삼성전기가 독자적 세라믹 배합 기술로 경쟁하고 있다.
- FCBGA 기판의 구조와 공정 난이도: 과거 스마트폰에 쓰이던 FCCSP(손톱만한 크기, 배선 1~3층, 칩 1개 탑재)와 달리, AI 반도체용 FCBGA는 손바닥만한 크기(100mm 이상)에 배선 20~30층, SoC 4~5개와 HBM 8~10개를 포함해 최근에는 칩 15개까지 탑재된다(10:35). 면적 100배·층수 10배 증가로 공정수는 100×10=1000배 늘어나며 가격도 그만큼 비싸진다. 삼성전기가 개발 중인 유리기판(Glass Core)도 FCBGA의 한 종류로 소개된다.
03기술적 맥락
MLCC 용량 증가는 단순 소형화가 아니라 적층 수 증가와 유전율이 높은 세라믹 재료 배합의 동시 개선으로 이뤄진다. 유전율이란 부도체(절연체) 층이 전기를 모으는 능력의 비율을 뜻하며, 이 유전율을 높이는 첨가 재료 배합이 삼성전기와 무라타 등 선두 기업들의 핵심 기밀이다. 전극 재료(니켈·구리) 개선도 병행되어야 용량을 늘릴 수 있다.
FCBGA 기판의 난이도는 면적과 층수 두 축의 곱으로 계산된다는 점이 특징적이다. 예전 FCCSP는 10~15mm 크기에 배선 1~3층으로 칩 1개만 연결하는 단순 구조였지만, AI 반도체용 FCBGA는 100mm 이상 크기에 배선 20~30층으로 늘어나 공정수가 (면적 100배)×(층수 10배)=1000배로 뛴다. 배선이 촘촘해질수록 신호 스피드와 성능 요구치도 동시에 높아진다. FCBGA는 원래 플립칩(뒤집어 붙이는) 방식이 기본이었으나, 최근 AI 반도체 제조에는 '코어리스' 등으로 불리는 별도 공법이 플립칩 BGA 위에 추가로 적용되는 방식으로 발전하고 있다.
04전략적 의미
기판·MLCC는 AI 반도체 생태계에서 파운드리·메모리보다 수요 탄력성이 훨씬 커서, GPU·서버의 전력 소비가 늘어날수록(500~1000W에서 1500~2000W로) MLCC와 기판 수요가 전력 증가폭 이상으로 폭증하는 구조다. 이 때문에 삼성전기는 필리핀, 세종, 멕시코 등 전 세계에 공장을 확장하며 선제적으로 생산능력을 늘리고 있다. 이는 삼성전자·SK하이닉스가 메모리라는 단일 품목으로 수혜를 입는 것과 달리, 삼성전기가 AI 반도체 제조의 여러 지점에서 대체 불가능한 병목 공급자로 자리매김했음을 보여준다.
동시에 이 시장은 일본이 수십 년간 독점해온 영역이라는 점에서, 삼성전기의 부상은 한국 부품 산업이 처음으로 최선단 기술 경쟁에서 3강 체제(일본·대만·한국)에 진입한 사례로 해석될 수 있다. 다만 중국이 저가·범용 시장을 통해 진입을 시도하고 있어, 로우엔드 시장을 방치할 경우 장기적으로 시장 전체를 빼앗길 수 있다는 경계감도 함께 드러난다. 박 상무는 "전략의 명확성"과 "한국만의 독특한 강점 영역 설정"을 산업 정책 차원의 과제로 제시한다.
05핵심 워크플로우 또는 비교표
| 구분 | FCCSP (구세대) | FCBGA (AI 반도체용, 현세대) |
|---|---|---|
| 주 용도 | 스마트폰 | AI 서버/GPU/CPU |
| 크기 | 손톱만함 (약 10~15mm) | 손바닥만함 (100mm 이상) |
| 배선 층수 | 1~3층 | 20~30층 |
| 탑재 칩 수 | 1개 | SoC 4~5개 + HBM 8~10개(최근 최대 약 15개) |
| 면적/층수 배율 | 기준 | 면적 100배, 층수 10배 |
| 공정수 배율 | 기준 | 약 1000배 (100×10) |
| 양산 역사 | 오래됨 | 하이엔드 기준 약 5년 |
| 부가가치 | 낮음 | 매우 높음 (공정수 배율보다 더 큼) |
- 2020년: 용량 단위 5~10
- 2022년(2년 후): 용량 단위 20
- 2026년 현재: 용량 단위 40
- 2028년 목표: 용량 단위 100
06활용 시나리오
- 반도체·부품 섹터 투자 분석: 파운드리·메모리 대비 기판·MLCC의 수요 탄력성이 구조적으로 더 크다는 점을 근거로, AI 서버향 부품 공급사(삼성전기, 일본 이비덴·무라타 등) 실적과 밸류에이션을 비교 분석하는 데 활용할 수 있다.
- 반도체 패키징 기술 학습: FCCSP에서 FCBGA로의 전환, 면적×층수로 공정 난이도를 계산하는 방식, 유리기판·코어리스 공법 등 최신 패키징 트렌드를 이해하려는 엔지니어나 산업 리서처에게 기초 자료로 활용 가능하다.
- 한중일 기술 경쟁 구도 파악: MLCC·기판 시장에서 일본의 오랜 독점, 한국(삼성전기)의 3강 진입, 중국의 로우엔드 추격이라는 구도를 정책 입안자나 산업 전략 수립자가 참고 자료로 쓸 수 있다.
- AI 인프라 투자 과열 논쟁 판단 자료: 현장 공급망 종사자의 육성 증언(수요가 여전히 활발하다는 진단)을 AI 버블 논쟁의 1차 자료로 활용할 수 있다.
07현황 및 전망
현재 삼성전기는 데이터센터향 AI 서버 수요 폭증에 대응해 필리핀·세종·멕시코 등 전 세계 공장을 확장하며 생산능력을 늘리고 있다. MLCC 주 수요처도 과거 휴대폰 중심에서 최근 데이터센터 중심으로 이동했으며, 엔비디아 등 AI 서버 제조사들이 매년 MLCC 개수·용량 수요를 2~3배씩 늘리고 있다고 언급된다. FCBGA 하이엔드 시장은 일본·대만·한국 3개사만 경쟁할 수 있는 고진입장벽 영역으로 유지되고 있으며, 삼성전기는 유리기판 등 차세대 기판 기술 개발도 병행 중이다.
향후 전망으로는 데이터센터가 최소 당분간(10년 여부는 불확실하나) 가장 강력한 수요 동력으로 유지될 것이라는 진단과, 로봇·자율주행 등 피지컬 AI가 다음 성장축으로 부상할 가능성이 제시된다. 다만 중국의 로우엔드 시장 잠식 시도가 지속되고 있어, 삼성전기를 포함한 선두 기업들은 하이엔드 집중과 로우엔드 방어 사이의 전략적 균형을 계속 고민해야 하는 상황이다. 인터뷰에서는 반도체 유사 사례(2나노 vs 28나노 레거시 공정에서 중국이 자동차용 등으로 실속을 챙기는 패턴)를 들어, 기판·MLCC 업계도 유사한 양극화 리스크에 노출될 수 있음을 시사한다.
08용어 사전
| 용어 | 설명 |
|---|---|
| MLCC | 적층세라믹커패시터(Multi-Layer Ceramic Capacitor). 세라믹과 금속 전극을 얇게 층층이 쌓아 만든 초소형 축전기로, 전자회로에서 전기를 저장·방출해 전력을 안정화하는 부품 |
| FCBGA | 플립칩 볼그리드어레이(Flip Chip Ball Grid Array). 반도체 칩을 뒤집어(플립) 기판에 붙이고 볼 형태의 단자로 메인보드와 연결하는 최첨단 반도체 패키지 기판 방식 |
| FCCSP | 플립칩 칩스케일패키지(Flip Chip Chip Scale Package). FCBGA보다 작고 얇으며 배선이 단순한 구세대 패키지 방식, 주로 스마트폰에 사용 |
| 파운드리 | 반도체 설계도(팹리스)를 받아 실제 웨이퍼에 회로를 새겨 생산을 전담하는 위탁 제조업 |
| HBM | 고대역폭메모리(High Bandwidth Memory). D램을 수직으로 쌓아 데이터 처리 속도를 크게 높인 AI·고성능 컴퓨팅용 메모리 |
| SoC | 시스템온칩(System on Chip). 여러 반도체 기능(연산, 그래픽 등)을 하나의 칩에 통합한 것 |
| 유전율 | 절연체(부도체)가 전기를 저장할 수 있는 능력을 나타내는 비율. 유전율이 높을수록 같은 크기에서 더 많은 전기를 모을 수 있음 |
| 유리기판(Glass Core) | 기존 수지 대신 유리를 core 소재로 쓰는 차세대 FCBGA 기판으로, 더 얇고 정밀한 배선이 가능 |
| 코어리스(Coreless) 공법 | 별도의 강성 코어층 없이 미세 배선을 적층하는 최신 반도체 패키징 공법으로, AI 반도체 기판 제작에 사용 |
| 무라타(Murata) | MLCC·기판 시장에서 오랫동안 세계 1위를 지켜온 일본 전자부품 기업 |
| 이비덴(Ibiden) | FCBGA 등 반도체 기판 분야에서 앞선 기술을 보유한 일본 기업 |