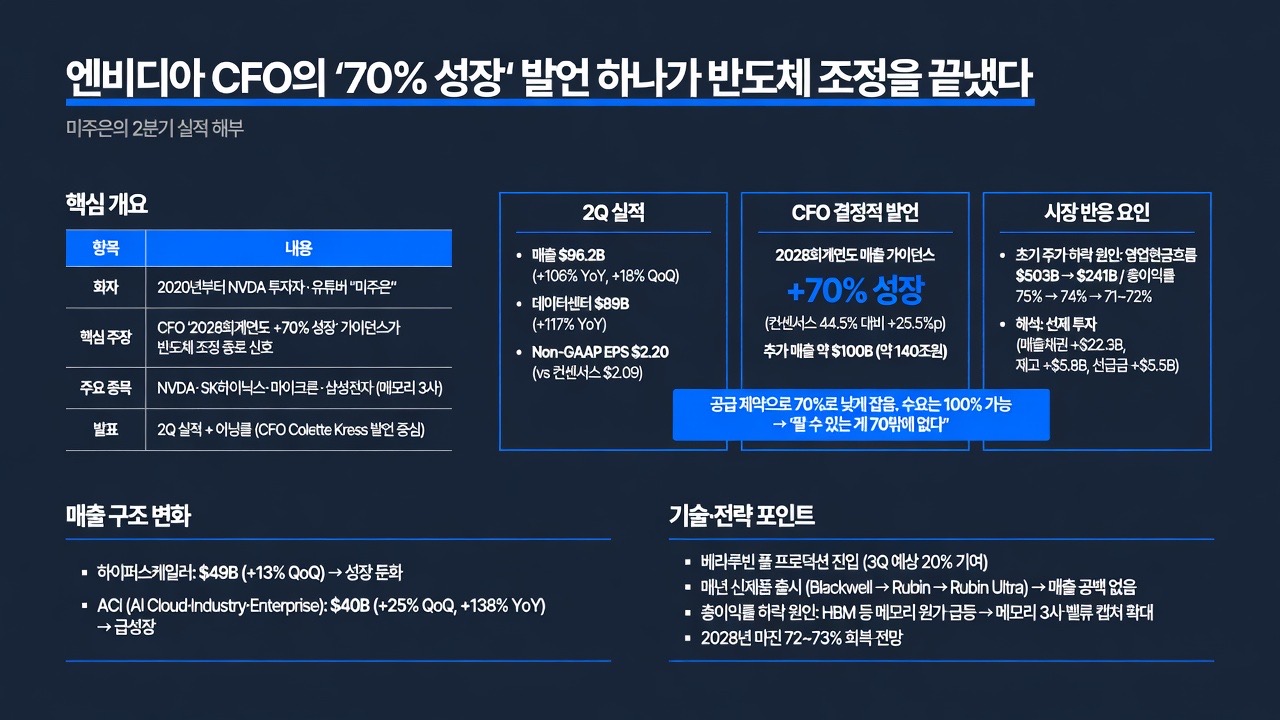
01핵심 개요 (표)
| 항목 | 내용 |
|---|---|
| 채널 | 미국 주식으로 은퇴하기 - 미주은 |
| 화자 배경 | 2020년 6월부터 엔비디아에 꾸준히 투자해 온 개인 투자자 겸 유튜버, 자칭 "미국 주식 투자의 정석"을 표방 |
| 핵심 주제 | 엔비디아 2분기 실적과 어닝콜에서 나온 '2028회계연도 매출 +70%' 가이던스가 반도체 섹터 조정 종료 신호라는 주장 |
| 핵심 종목 | 엔비디아(NVDA), SK하이닉스, 마이크론, 삼성전자(메모리 3사) |
| 핵심 근거 숫자 | 2028회계연도(내년) 매출 성장률 가이던스 70% (시장 컨센서스 44~45%, 격차 약 1,000억 달러=약 140조원) |
| 발표 형식 | 실적발표(어닝) + 애널리스트 대상 어닝콜(Q&A 포함), CFO 콜레트 크레스 발언 중심 |
| 영상 성격 | 긴급 편성 — 원래 예정된 게스트 방송(김민중 대표)을 미루고 실적 분석 단독 방송으로 대체 |
02핵심 기능/내용 구조
- 2분기 실적 자체는 이미 우수: 매출 962억 달러(전년비 +106%, 전분기비 +18%), 데이터센터 매출 890억 달러(전년비 +117%, 전분기비 +18%), 논갭 EPS 2.20달러(컨센서스 2.09달러 상회) (04:42).
- 실적 발표 직후 주가는 오히려 하락: 영업현금흐름이 503억 달러→241억 달러로 반토막 이상 급감했고, 총이익률도 75%(2분기)→74%(3분기 전망)→71~72%(4분기 전망)로 하락 추세가 제시되며 시장이 우려 (06:49).
- 어닝콜에서 분위기 반전의 결정적 숫자 등장: CFO 콜레트 크레스가 "2028회계연도(내년) 매출을 전년 대비 약 70% 성장시키겠다"고 발표. 이는 시킹알파 컨센서스(44.49%)를 25%p 이상 웃도는 수치로, 절대금액 기준 컨센서스 대비 약 1,000억 달러(약 140조원) 추가 매출을 의미 (09:00, 11:11).
- 70%마저 수요가 아닌 '공급 제약'으로 낮게 잡힌 숫자: 고객사 수요 전망대로면 매출이 두 배(100% 성장)도 가능하지만, 공급이 수요를 따라가지 못해 70%로 가이던스를 냈다는 설명 — "팔 수 있는 게 70밖에 없어서 70%"라는 것이 화자가 "게임 오버"라 표현한 핵심 근거.
- 현금흐름 악화는 수요 둔화가 아니라 선제 투자의 증거: 매출채권 223억 달러 증가(미입금 외상값), 재고 58억 달러 증가(베라루빈 양산·메모리 사재기), 선급금 등 기타자산 55억 달러 증가(부품 확보용 계약금)로 세 항목 모두 미래 매출을 위한 선투입으로 해석 (26:36 부근 재고·현금흐름 설명 구간).
- 하이퍼스케일러 매출 정체 속 신규 세그먼트(ACI) 급성장: 전통 하이퍼스케일러 매출은 490억 달러(전분기비 +13%)로 성장 둔화된 반면, 신설된 ACI(AI Cloud, Industry, Enterprise) 세그먼트는 400억 달러(전분기비 +25%, 전년비 +138%)로 하이퍼스케일러를 거의 따라잡아 AI 수요가 네오클라우드·기업·국가(소버린 AI)로 확산되고 있음을 시사 (15:24).
03기술적 맥락
엔비디아는 2027회계연도(캘린더 기준 2026년 8월 현재)를 지나고 있으며, 2028회계연도는 캘린더 기준 내년(2027년)에 해당한다. 매출 인식 구조상 데이터센터 매출은 하이퍼스케일러(구글·MS·아마존·메타)와, 이번에 신설된 ACI(네오클라우드·산업·대기업·소버린 AI)로 분리 공시되기 시작했는데, 이는 AI 인프라 수요가 소수 빅테크 자본지출에만 의존하지 않고 다변화되고 있음을 반영한 회계 구조 변경이다.
GPU 제품 사이클 측면에서도 구조적 변화가 있다. 과거에는 2년 주기로 신제품이 출시되며 출시 직후 일시적 매출 정체 후 재상승하는 패턴이 반복됐다. 그러나 이제는 매년 신제품이 출시되어(블랙웰 → 루빈 → 루빈 울트라) 구세대·신세대 제품이 동시에 판매되며 매출 공백 없이 이어진다. 신형 베라루빈(CPU '베라' + GPU '루빈' 결합 시스템)은 이미 풀 프로덕션 단계에 진입했고 3분기 매출의 약 20%를 차지할 것으로 예상된다.
총이익률 하락의 근본 원인은 메모리(HBM 포함) 가격의 급격한 상승이다. 엔비디아조차 부품 원가 상승을 완전히 가격 전가하지 못해 마진이 75%→71~72%까지 낮아지지만, 내년(2028회계연도)에는 제품 가격 인상 효과가 반영되며 72~73%로 재안정화될 것으로 전망된다. 이는 엔비디아가 원가 상승분을 고객에게 전가할 수 있는 강한 가격결정력(경제적 해자)을 보유하고 있음을 보여주는 동시에, AI 서버 밸류체인 내에서 메모리 업체(SK하이닉스·마이크론·삼성전자)가 가져가는 부가가치 비중('밸류 캡처')이 커지고 있다는 신호로 해석된다.
04전략적 의미
이번 실적의 투자 시사점은 단순히 "실적이 좋았다"가 아니라 "미래 성장 전망(가이던스)이 시장의 기존 우려를 정면으로 반박했다"는 데 있다. 지난 몇 달간 시장이 두려워한 것은 2분기 실적 미달이 아니라, AI 인프라 투자가 이미 정점(피크)을 지나고 있을 가능성이었다. 그 우려 때문에 엔비디아처럼 매출이 100%씩 성장하는 기업의 포워드 PER이 23.3배에 불과할 정도로 낮게 형성돼 있었다. CFO의 70% 가이던스는 이 피크 우려에 대한 명시적 반박으로 제시된 셈이다.
화자는 이 신호가 엔비디아 한 종목에 국한되지 않는다고 강조한다. 탑5 하이퍼스케일러의 캐펙스(자본지출)가 2026년 약 6,000억 달러에서 2027년 1조3,000억 달러로 62.5% 증가할 것으로 전망되고, 클라우드 업계 미실현 매출(백로그)이 이미 2조 달러를 넘어선 점도 함께 근거로 제시된다. 특히 엔비디아보다 매출 규모가 작은 주변 밸류체인 기업들(HBM, 네트워킹, 광통신, 전력, 냉각 등)은 엔비디아의 절대 증가액(연 2,800억 달러)에 비례해 오히려 세 자릿수(100%대) 성장률을 기록할 가능성이 있다는 논리를 편다. 다만 이는 화자 개인의 추정이며, 실제 개별 기업의 밸류체인 내 포지션에 따라 수혜 정도는 다를 수 있다는 점은 유의해야 한다.
또한 화자는 메모리 3사(SK하이닉스, 마이크론, 삼성전자)에 특히 우호적인 해석을 내놓는다. 시장(마이크론 EPS 컨센서스 기준)은 여전히 2028회계연도를 메모리 업황의 피크로 보고 2029년 -28%, 2030년 -60% 급락을 반영하고 있는데, 엔비디아의 70% 성장 가이던스(그마저도 공급 제약분)가 사실이라면 이 하락 사이클 전망 자체가 과도하게 보수적일 수 있다는 것이 화자의 논지다.
05핵심 워크플로우 또는 비교표
| 지표 | 시장 컨센서스(기존) | 엔비디아 CFO 가이던스(신규) | 시사점 |
|---|---|---|---|
| 2027회계연도(기준연도) 매출액 | 약 3,970.6억 달러 | 약 3,970.6억 달러(동일) | 70% 성장률 계산의 출발점이 되는 기준 매출 |
| 2028회계연도 매출 성장률 | 44.49% (시킹알파 컨센서스) | 약 70% | 25%p 이상 상회 |
| 2028회계연도 매출액 | 약 5,730억 달러 | 약 6,750억 달러 | 컨센서스 대비 약 1,000억 달러(약 140조원) 추가, 공급 제약 없었다면 100% 성장(더 큰 격차)도 가능했다는 설명 |
| 실질 수요 vs 공급 | — | 수요 기준으로는 100% 성장 가능하나 공급 부족으로 70%로 제한 | "없어서 못 판다"는 진성 수요 초과 신호 |
| 총이익률 추이 | — | 75%(2Q) → 74%(3Q 전망) → 71~72%(4Q 전망) → 72~73%(2028회계연도 안정화 전망) | 메모리 가격 급등이 원인, 가격 전가로 재안정화 전망(화자 주장) |
| 하이퍼스케일러 매출 | 490억 달러, 전분기비 +13% | — | 성장 둔화 |
| ACI(신설) 매출 | 400억 달러, 전분기비 +25%, 전년비 +138% | — | AI 수요의 탈(脫)하이퍼스케일러 확산 근거 |
| 영업현금흐름 | 503억 달러(1Q) | 241억 달러(2Q) | 매출채권·재고·선급금 증가에 따른 일시적 감소로 화자는 해석 |
06활용 시나리오
- 메모리 반도체(SK하이닉스·마이크론·삼성전자) 투자 판단 시 참고 자료로 활용: 엔비디아의 공급 제약 발언과 메모리 가격 상승 코멘트를 근거로, 메모리 3사의 실적 전망 컨센서스가 지나치게 보수적인지 스스로 재검토하는 체크리스트로 사용.
- 엔비디아 밸류에이션 재평가 프레임으로 활용: 화자가 제시한 "EPS 15.39달러 x 25배 = 목표주가 384.75달러(당시 주가 209달러 대비 약 84% 상승여력)" 계산 로직을 그대로 따르기보다, 자신의 성장률·멀티플 가정을 대입해 직접 민감도 분석을 해보는 템플릿으로 활용(화자의 계산은 개인 전망이며 투자 조언이 아님에 유의).
- AI 인프라 밸류체인 전반의 컨센서스 수정 필요 여부 점검: 네트워킹, 광통신, 전력·냉각 관련 종목의 애널리스트 전망이 여전히 '피크가 임박했다'는 가정에 기반해 있는지 확인하고, 캐펙스 확대(하이퍼스케일러 +62.5%, 백로그 2조 달러 돌파) 데이터와 대조해 보수적 편향 여부를 판단하는 자료로 사용.
- 거시 변수와 개별 기업 펀더멘털을 분리해서 사고하는 훈련 자료로 활용: 화자가 영상 말미에 강조하듯, 유가·환율·금리 등 거시 변수로 주가가 급락하더라도 이번 실적에서 확인된 "공급 부족형 수요 초과" 신호를 별도로 기억해 패닉 매도를 피하는 판단 기준으로 삼기.
07현황 및 전망
화자는 현재 시점을 "AI 인프라 투자 정점 논쟁이 사실상 종식되는 국면"으로 규정한다. 엔비디아 CFO가 명시적으로 "2028회계연도 말까지도 공급이 수요를 따라가지 못할 가능성이 있다"고 밝혔고, 이는 AI 인프라 수혜주·반도체 섹터의 조정이 실적 발표 당일(8월 27일)부로 마무리될 것이라는 화자 개인의 전망으로 이어진다.
다만 화자 스스로도 이것이 어디까지나 개인적 판단이며 확정된 사실이 아님을 여러 차례 명시한다. 향후 미국-이란 전쟁 장기화 여부, 유가 변동, 미·일 경제 상황, 채권 금리 흐름 등 거시 변수에 따라 주가가 큰 폭으로 조정받을 가능성은 여전히 열려 있다고 인정한다. 오픈AI·앤트로픽 등의 상장에 따른 유동성 이슈로 조정이 재발할 가능성도 언급된다. 화자는 그런 조정이 오더라도 "AI 혁명은 아직 시작에 불과하며, 지금은 팔 수 있는 물량이 없어서 못 파는 국면"이라는 이번 실적의 핵심 메시지를 기억해 두라고 조언하며 영상을 마무리한다.
08용어 사전
| 용어 | 설명 |
|---|---|
| 논갭(Non-GAAP) EPS | 일반회계기준(GAAP)에서 투자자산 평가손익 등 변동성 큰 항목을 제외하고 산출한 주당순이익. 엔비디아는 대규모 투자 포트폴리오를 보유해 GAAP EPS 변동성이 커, 논갭 수치가 실질 수익성 판단에 더 적합하다고 설명됨 |
| 가이던스 | 기업이 다음 분기·연도에 대해 스스로 제시하는 매출·이익 전망치 |
| 캘린더 이어 vs 회계연도 | 캘린더 이어는 1~12월 기준 통상 연도, 회계연도는 기업이 별도로 정한 회계 기간. 엔비디아는 캘린더 기준 2026년 8월 현재 2027회계연도를 지나는 중이며, 2028회계연도는 캘린더 기준 내년(2027년)에 해당 |
| CFO | Chief Financial Officer(최고재무책임자)의 약자. 이번 발표의 핵심 발언자는 콜레트 크레스 |
| 컨센서스 | 다수 애널리스트의 개별 전망치를 평균 낸 시장 합의 전망치 |
| 어닝콜 | 실적 발표 후 진행되는 경영진-애널리스트 간 컨퍼런스콜. Q&A를 통해 세부 정보가 추가로 공개됨 |
| 데이터센터 매출 | 엔비디아 전체 매출 중 AI 서버용 GPU·시스템 판매에서 발생하는 매출로, 현재 매출의 절대 비중을 차지 |
| 하이퍼스케일러 | 구글·마이크로소프트·아마존·메타 등 초대형 클라우드 데이터센터를 운영하는 빅테크 기업군 |
| ACI(AI Cloud, Industry, Enterprise) | 엔비디아가 이번 분기부터 신설한 매출 세그먼트로, 네오클라우드(AI 전용 클라우드), 산업 고객, 대기업, 소버린 AI(국가 주도 AI) 매출을 포함 |
| 네오클라우드 | 범용 클라우드가 아닌 AI 연산에 특화된 클라우드 사업자(예: 네비우스) |
| 소버린 AI | 국가가 주도적으로 구축·운영하는 AI 인프라 |
| 카펙스(CapEx) | Capital Expenditure, 설비투자 등 자본적 지출 |
| 백로그 | 계약은 체결됐으나 아직 매출로 인식되지 않은 미실현 수주 잔고 |
| 영업현금흐름 | 기업의 영업활동에서 실제로 유입·유출된 현금 흐름 |
| 잉여현금흐름(프리캐시플로우) | 영업현금흐름에서 자본적 지출(카펙스)을 제외하고 남는 현금 |
| 매출채권 | 제품·서비스를 판매했지만 아직 대금을 받지 못한 미수금 |
| 총이익률(총마진) | 매출에서 매출원가를 뺀 총이익이 매출에서 차지하는 비율. 원가(부품·메모리 가격) 상승 시 하락 |
| 가격결정력 | 원가 상승분을 제품 가격에 전가할 수 있는 기업의 능력. 강력한 경제적 해자의 지표로 언급됨 |
| 밸류 캡처 | 서버 등 완제품 판매가 중 각 부품(GPU·CPU·메모리·네트워킹 등) 공급업체가 가져가는 부가가치 비중 |
| HBM | High Bandwidth Memory, AI 가속기에 사용되는 고대역폭 메모리 반도체로 SK하이닉스 등이 주요 공급사 |
| 포워드 PER | 향후 예상 실적(EPS) 기준으로 산출한 주가수익비율. 미래 성장 기대를 반영한 밸류에이션 지표 |
| 베라루빈 | 엔비디아의 신형 시스템으로, CPU '베라'와 GPU '루빈'을 결합한 제품. 3분기 매출의 약 20%를 차지할 것으로 전망 |
| 블랙웰 울트라 / 루빈 울트라 | 엔비디아의 GPU 세대별 제품 라인업 명칭 |