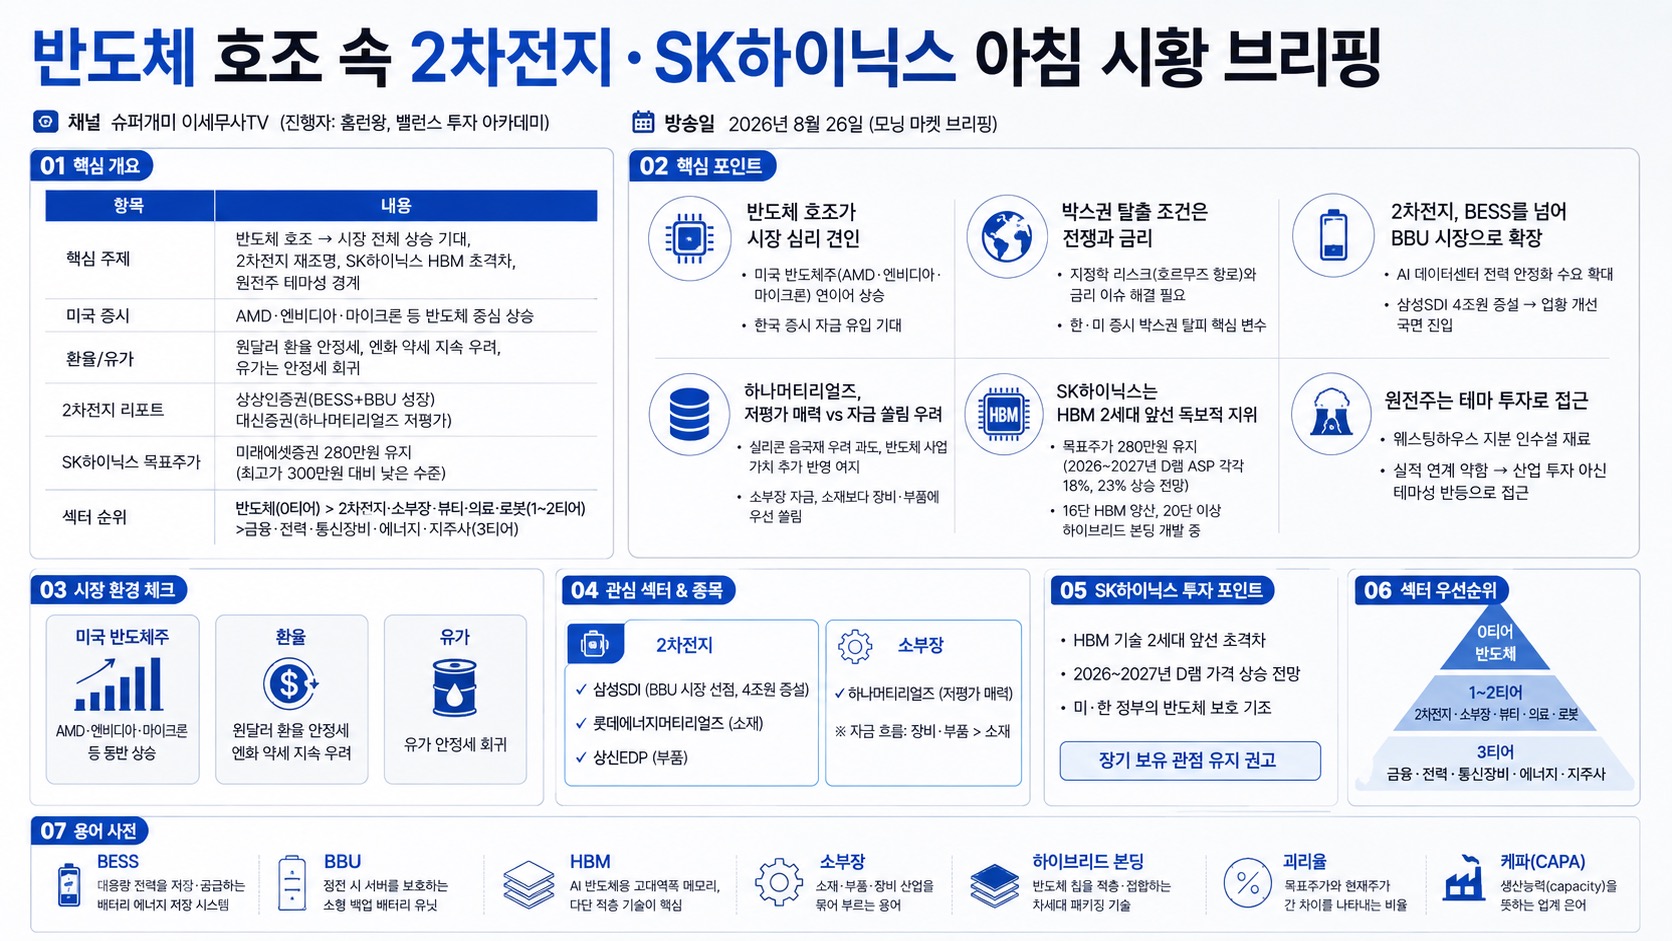
반도체 호조가 시장 전체 심리를 견인: AMD, 엔비디아, 마이크론 등 미국 반도체주가 연이어 상승하며 한국 증시에도 자금 유입 기대가 형성되고 있다고 진단(00:56).
박스권 탈출의 조건은 전쟁과 금리: 한국과 미국 증시 모두 박스권에 갇혀 있으며, 이를 벗어나려면 지정학적 리스크(호르무즈 항로 관련)와 금리 이슈 해결이 필요하다는 진단(02:39).
2차전지, BESS를 넘어 BBU 시장으로 확장: 상상인증권 리포트를 인용해 AI 데이터센터 전력 안정화 수요가 기존 BESS(배터리 에너지 저장 시스템)뿐 아니라 BBU(백업 배터리 유닛) 시장으로 확대되고 있다고 소개, 삼성SDI의 4조원 규모 증설을 근거로 업황 개선 국면 진입을 주장(04:12).
하나머티리얼즈, 저평가 매력 vs 자금 쏠림 우려: 대신증권 리포트를 근거로 실리콘 음극재 사업 우려는 과도하며 반도체 사업 가치가 추가로 반영될 여지가 있다고 언급하되, 반도체 소부장 자금이 소재보다 장비·부품 쪽에 더 몰리는 현상을 우려로 지적(08:20).
SK하이닉스는 HBM 2세대 앞선 독보적 지위: 미래에셋증권이 목표주가 280만원을 유지했으며, 2026~2027년 D램 평균판매가격이 각각 18%, 23% 상승할 것으로 전망된다고 소개. 16단 HBM 양산과 20단 이상 하이브리드 본딩 개발을 진행 중이라는 점에서 초격차 지위가 유지된다고 평가(13:53).
원전주는 산업 투자가 아닌 테마 투자로 접근 필요: 정부·한전의 웨스팅하우스 지분 인수설이 재료로 작용할 수 있으나, 작년 '노란봉투법' 로봇주 열풍만큼의 서사는 부족하다며 실적 연계가 아닌 테마성 반등으로 선을 그음(11:04).
03기술적 맥락
BESS(Battery Energy Storage System): 대규모 전력을 저장했다가 필요시 공급하는 배터리 저장 시스템으로, AI 데이터센터의 전력 안정화에 활용된다.
BBU(Battery Backup Unit): 정전 등 순간적 전력 중단 시 서버를 보호하는 소형 백업 배터리 유닛으로, 원형 셀 기반 제품이 데이터센터 내 랙 단위로 탑재된다.
HBM(High Bandwidth Memory): AI 반도체에 필수적인 고대역폭 메모리로, SK하이닉스가 16단 양산과 20단 이상 하이브리드 본딩을 개발 중인 기술 경쟁 최전선이다.
800V 고전압 기반 하드웨어/아키텍처 전환이 데이터센터 전력 부하 증가에 대응하는 흐름으로 언급된다.
04전략적 의미
반도체발 자금이 어디로 순환할지가 오늘 장의 핵심 관전 포인트로 제시된다. 2차전지는 EV 중심에서 ESS·데이터센터 중심으로 성장 축이 이동하며 재조명받고 있지만, "반도체에서 흘러나온 돈을 받아먹을 수 있는 여러 섹터 중 하나"라는 냉정한 위치로 규정된다. 소부장 내에서도 자금이 장비·부품에 우선 쏠리고 소재는 후순위라는 자금 흐름의 위계가 하나머티리얼즈 같은 저평가 소재주 투자 판단에 영향을 준다. SK하이닉스·삼성전자는 기술 격차와 미·한 정부의 반도체 보호 기조를 근거로 장기 보유 관점이 제시되며, 원전주는 재료의 질이 로봇주 열풍 때보다 약해 단기 테마 대응이 권고된다.
05핵심 논리·매매판단 근거
미국 반도체주(AMD·엔비디아·마이크론) 동반 상승 → 한국 증시 전반 상승 기대 형성
원달러 환율 안정 vs 엔화 약세 지속 → 후자가 한국 증시에 부담 요인으로 작동할 가능성 체크 필요
2차전지: 삼성SDI(BBU 시장 선점, 4조원 증설) > 롯데에너지머티리얼즈·상신EDP(소재·부품 관심종목)
하나머티리얼즈: 밸류에이션 매력(목표주가 하향에도 괴리율 100%대) 있으나 소재 섹터 자금 유입은 제한적
SK하이닉스: HBM 2세대 기술 우위 + 정부의 반도체 보호 기조 → 매도보다 보유 유지 권고
원전주: 실적 미확인 재료 → 산업 투자가 아닌 테마 투자로 인식하고 대응할 것
06활용 시나리오
아침 시황 스크리닝: 개장 전 미국 반도체 지수 흐름과 환율·유가 동향을 체크해 당일 자금 흐름 방향을 가늠하는 참고 자료로 활용.
2차전지 종목 압축: BESS에서 BBU로 확장되는 수요 구조를 이해하고 삼성SDI·롯데에너지머티리얼즈·상신EDP 등 관심종목 리스트를 스크리닝 후보로 정리.
반도체 소부장 내 자금 배분 판단: 장비·부품 대비 소재주(하나머티리얼즈 등)의 상대적 저평가와 자금 유입 지연 현상을 인지하고 진입 타이밍을 조절.
테마주 리스크 관리: 원전주처럼 재료는 있으나 실적 연결 근거가 약한 종목에 대해 테마 투자임을 스스로 인지하고 보유 비중·기간을 제한.
07현황 및 전망
반도체 강세가 지속되며 한국 증시에도 낙수 효과가 기대되나, 박스권 탈출은 지정학 리스크와 금리 이슈 해결이 전제 조건.
2차전지는 EV 중심 성장기를 지나 ESS·데이터센터(BESS+BBU) 중심의 새로운 성장 국면 진입 초기 단계로 평가.
SK하이닉스는 2026~2027년 D램 가격 상승 전망과 HBM 기술 초격차를 바탕으로 견조한 장기 흐름 예상.