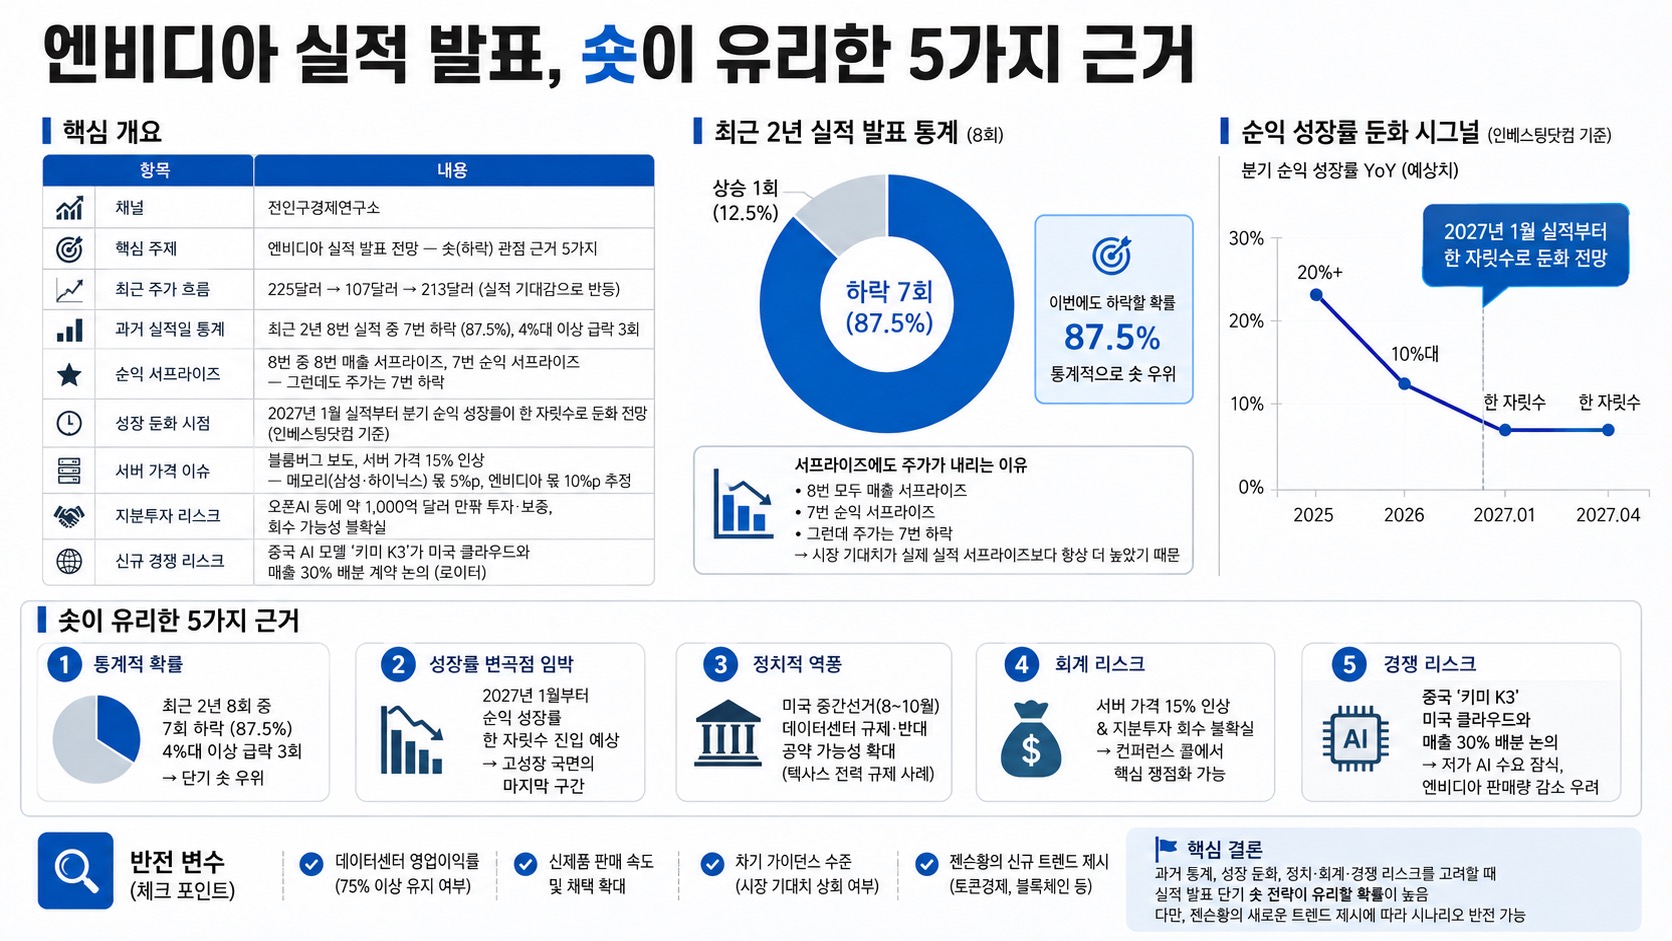
01핵심 개요 (표)
| 항목 | 내용 |
|---|---|
| 채널 | 전인구경제연구소 |
| 핵심 주제 | 엔비디아 실적 발표 전망 — 숏(하락) 관점 근거 5가지 |
| 최근 주가 흐름 | 225달러 → 107달러 → 213달러(실적 기대감으로 반등) |
| 과거 실적일 통계 | 최근 2년 8번 실적 중 7번 하락(87.5%), 4%대 이상 급락 3회 |
| 순익 서프라이즈 | 8번 중 8번 매출 서프라이즈, 7번 순익 서프라이즈 — 그런데도 주가는 7번 하락 |
| 성장 둔화 시점 | 2027년 1월 실적부터 분기 순익 성장률이 한 자릿수로 둔화 전망(인베스팅닷컴 기준) |
| 서버 가격 이슈 | 블룸버그 보도, 서버 가격 15% 인상 — 메모리(삼성·하이닉스) 몫 5%p, 엔비디아 몫 10%p 추정 |
| 지분투자 리스크 | 오픈AI 등에 약 1,000억 달러 안팎 투자·보증, 회수 가능성 불확실 |
| 신규 경쟁 리스크 | 중국 AI 모델 '키미 K3'가 미국 클라우드와 매출 30% 배분 계약 논의(로이터) |
02핵심 기능/내용 구조
- 최근 2년 실적 발표 통계로 본 숏 논리: 8번의 엔비디아 실적 발표 중 4% 이상 하락 3번, 소폭 하락 포함 총 7번 하락, 상승은 1번뿐이었다는 통계를 근거로 "이번에도 하락할 확률이 87.5%"라는 조심스러운 전망을 제시한다.
- 서프라이즈에도 주가가 내리는 이유: 8번 모두 매출 서프라이즈, 7번 순익 서프라이즈였음에도 주가가 7번 하락한 것은 시장의 기대치가 실제 실적 서프라이즈보다 항상 더 높게 형성되어 있었기 때문이라고 설명한다.
- 순익 성장률 둔화 시그널: 인베스팅닷컴 기준 분기별 순익 성장 예상치를 보면 2026년까지는 두 자릿수(10%대)를 유지하다가 2027년 1월 실적 발표부터 한 자릿수로 꺾이는 것으로 나타나, 이번이 고성장 국면의 마지막 구간에 가깝다고 짚는다.
- 데이터센터 규제 리스크(미국 중간선거 변수): 미국 중간선거를 앞둔 8~10월 두 달간 각 지역 정치인들이 데이터센터 신규 건설에 대한 규제·반대 공약을 내놓을 가능성이 커, 텍사스의 데이터센터 전력 규제 뉴스가 이미 나온 점을 사례로 든다(03:06).
- 서버 가격 인상과 지분투자 순환 구조 의혹: 블룸버그가 보도한 서버 가격 15% 인상은 메모리(삼성·하이닉스) 가격 상승분이 대부분이며, 동시에 엔비디아가 풀사이드 등 고객사에 수십억 달러를 투자·대여해 자사 제품을 사게 하는 구조("곡괭이 살 돈을 빌려주고 곡괭이를 팔기")가 실적 컨퍼런스 콜에서 회수 가능성 질문에 부딪힐 수 있다고 지적한다(04:01).
- 중국 AI 모델의 시장 잠식(키미 K3): 로이터 보도에 따르면 중국 문샷의 '키미 K3'가 미국 클라우드 기업들과 매출 30% 배분 계약을 논의 중이며, 저가 범용 AI 수요를 중국산이 흡수할 경우 엔비디아의 미국 판매량 감소로 이어질 수 있다고 본다(09:15).
03기술적 맥락
엔비디아 매출 대부분은 AI 데이터센터용 GPU에서 발생하며, 이는 빅테크·클라우드 기업들의 서버 투자(캐펙스)와 직결된다. 최근 빅테크 클라우드 실적 성장이 양호했던 것은 엔비디아 실적에 긍정적 신호일 수 있으나, 발표자는 "주가가 실적보다 1년 먼저 움직인다"는 통념을 들어 이미 선반영됐을 가능성을 지적한다. 또한 지분투자 방식(오픈AI 등에 대한 대규모 투자·보증)이 회계상 비상장 지분 평가익으로 순이익에 반영되는 구조라, 만약 투자자들이 "회수 어려운 돈"으로 재평가하면 지분평가 순익을 제거한 실질 영업이익 기준으로 밸류에이션이 낮아질 수 있다는 회계적 메커니즘을 설명한다.
04전략적 의미
엔비디아 실적 발표는 단순한 호실적·부진 여부보다 "시장 기대치 대비 얼마나 만족시키는가"와 "젠슨황이 어떤 새로운 트렌드를 제시하는가"가 주가 방향을 좌우한다는 점을 강조한다. 데이터센터 영업이익률(75% 이상 유지 여부), 신제품 판매 속도, 차기 가이던스 수준이 핵심 변수이며, 특히 젠슨황이 과거 위기 국면마다(피지컬 AI, 메모리 반도체) 새로운 화두로 시장 우려를 다른 곳으로 돌려온 전례가 있어, 이번에는 '토큰 경제'와 블록체인 관련주가 새로운 수혜 테마로 부상할 가능성을 열어둔다.
05핵심 논리·매매판단 근거
- 통계적 확률: 최근 2년 실적일 8회 중 7회 하락(87.5%) → 단기 숏 우위
- 기대치 vs 서프라이즈 괴리: 서프라이즈가 나와도 시장 기대가 더 크면 주가는 하락
- 성장률 변곡점 임박: 2027년 1월부터 순익 성장 한 자릿수 진입 예상
- 정치적 역풍: 중간선거 시즌 데이터센터 규제 리스크 확대
- 회계 리스크: 지분투자 회수 불확실성이 컨퍼런스 콜의 핵심 질문이 될 가능성
- 경쟁 리스크: 중국 저가 AI 모델의 미국 시장 잠식은 엔비디아 판매량 감소 요인
- 반전 변수: 젠슨황의 신규 트렌드 제시(토큰경제 등) 여부에 따라 시나리오가 뒤집힐 수 있음
06활용 시나리오
- 단기 트레이더의 실적 발표 대응: 과거 통계(7/8 하락)와 기대치 괴리 논리를 참고해 실적 발표 전후 포지션 크기를 조절하거나 옵션 헤지를 고려하는 데 활용한다.
- 중장기 투자자의 밸류에이션 재점검: 지분투자 회수 리스크와 순익 성장 둔화 시점(2027년 1월)을 반영해 엔비디아의 적정 주가수익비율(PER)을 보수적으로 재산정하는 데 참고한다.
- 테마주 투자자의 로테이션 판단: 젠슨황이 토큰경제·블록체인을 언급할 경우를 대비해 관련주(블록체인, 토큰 인프라 기업)의 사전 포지셔닝 여부를 검토한다.
- 매크로 리스크 모니터링: 중간선거 시즌 데이터센터 규제 뉴스, 중국 AI 모델의 미국 진출 계약 등 정책·경쟁 변수를 실적 발표와 별개로 추적한다.
07현황 및 전망
- 엔비디아 주가는 225달러 고점 이후 107달러까지 급락했다가 실적 기대감으로 213달러까지 반등한 상태로 실적 발표를 맞이한다.
- 2027년 1월 실적부터 분기 순익 성장률이 한 자릿수로 둔화될 것으로 예상되어, 향후 6개월이 고성장 서사의 마지막 구간이 될 수 있다.
- 오픈AI 등에 대한 대규모 지분투자·보증(약 1,000억 달러 안팎 투자, 150억 달러 잔존가치 보증, 50억 달러 금융 플랫폼 등)의 회수 가능성이 이번 컨퍼런스 콜의 핵심 쟁점이 될 전망이다.
- 중국 AI 모델(키미 K3)의 미국 시장 진출 논의가 본격화되면서 저가 범용 AI 수요층에서 엔비디아 GPU 수요 둔화 우려가 커지고 있다.
- 젠슨황이 이번 발표에서 어떤 새로운 트렌드(토큰경제, 블록체인 등)를 제시하는지가 향후 AI 관련주 로테이션의 방향을 결정할 핵심 변수로 지목된다.
08용어 사전
| 용어 | 설명 |
|---|---|
| 어닝 서프라이즈 | 시장 예상치를 웃도는 실적 발표 결과 |
| 가이던스 | 기업이 제시하는 다음 분기·연도 실적 전망치 |
| 캐펙스(Capex) | 설비투자 지출, 여기서는 데이터센터 서버 투자 |
| 지분 평가익 | 보유 지분(비상장 포함) 가치 상승분을 회계상 이익으로 반영한 금액 |
| 토큰 경제 | AI 모델이 소비·생산하는 토큰(연산 단위) 거래를 중심으로 한 경제 구조 |
| 하이퍼스케일러 | 대규모 데이터센터를 운영하는 초대형 클라우드 기업(아마존·구글·MS 등) |
| 피지컬 AI | 로봇 등 물리적 실체에 적용되는 AI, 2025년 하반기 엔비디아 주가 테마 |