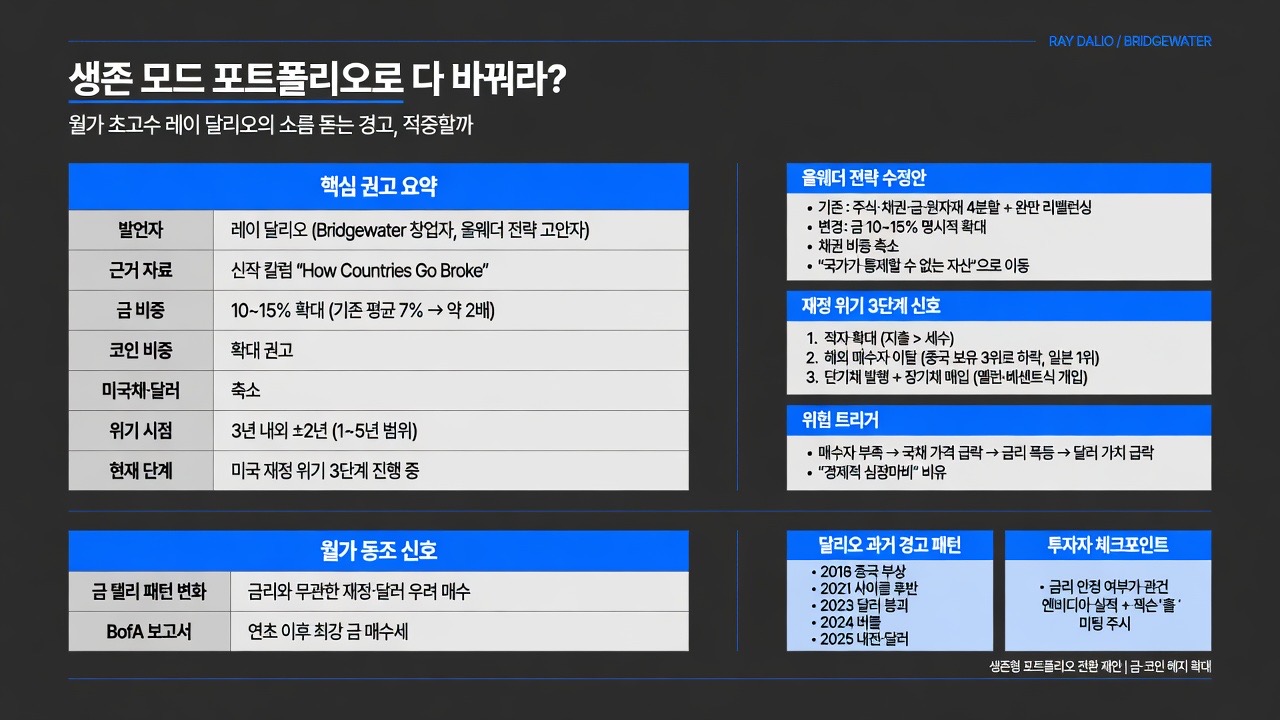
01핵심 개요 (표)
| 항목 | 내용 |
|---|---|
| 발언자 | 레이 달리오(Ray Dalio) — 브릿지워터 어소시에이츠 창업자, 올웨더 전략 고안자, 현재 은퇴 후 저술·칼럼 활동 |
| 계기 | 신작 칼럼 "How Countries Go Broke"(국가는 어떻게 파산하는가) 최신편, 동명 저서 제목 재인용 |
| 핵심 권고 | 금 비중 10~15%로 확대(기존 평균 7% 내외 대비 약 2배), 코인 비중 확대 포함, 미국채·달러 비중 축소 |
| 근거 프레임 | "국가가 발행·통제할 수 없는 자산"(금, 코인)으로 이동 = 헤지 자산 편입 |
| 위기 시점 예상 | 3년 내외 ± 2년(즉 1~5년 사이), "안 올 수도 있다"는 단서 포함 |
| 진행 단계 | 미국 재정위기 징후 1~3단계 중 3단계까지 진행됐다고 주장 |
| 채널 관점 | 방향성(달러 약세·재정 우려·자산배분 필요성)은 동의하되, 매년 반복되는 극단적 비관론과 시점의 모호성은 비판적으로 팩트체크 |
02핵심 기능/내용 구조
1
올웨더 전략의 이례적 수정 제안원래 주식·채권·금·원자재 4분할에 완만한 리밸런싱만 권했던 레이 달리오가, 이번엔 금 비중을 10~15%로 명시하고 채권 비중은 줄이라는 구체적 지시를 내렸다. 10년을 지켜본 채널 운영자도 "이 정도로 강하게 비중까지 정해준 건 드물다"고 평가한다. (00:00)
2
미국 재정위기 3단계 신호론1단계(정부 지출이 세수보다 빨리 증가해 적자 확대) → 2단계(중국·일본 등 해외 매수자가 미국채를 사주지 않아 금리 상승 압력) → 3단계(재무부가 단기채 발행으로 장기채를 사들이는 인위적 개입, 즉 옐런·베센트식 땜질 처방)까지 이미 진행됐다고 주장한다. (02:46)
3
중국의 미국채 매도와 순위 하락중국은 금융위기 이후 꾸준히 미국채를 매도해 한때 보유 1위국에서 3위로 밀려났고, 현재 보유 1위는 일본이다. 베센트 재무장관이 1998년 이후 약 30년 만에 엔화 직접 매입(엔화 개입)에 나선 것은 일본이 무너지면 미국채 최대 매수자를 잃는다는 위기감의 방증으로 해석된다. (04:45)
4
"경제적 심장마비" 비유와 트리거 메커니즘매수자 부족 → 국채 가격 하락 → 금리 급등 → 달러 가치 급락이 한꺼번에 터지는 상황을 혈관이 막혀 있다가 갑자기 심장마비가 오는 것에 비유했다. 시점은 "3년 내외 ±2년"으로 제시해 사실상 1~5년의 넓은 범위를 열어뒀다. (07:41)
5
교과서적 해법과 정치적 비현실성지출 축소(연금·복지 삭감), 증세, 금리 인하를 통한 투자 유도가 이론적 해법이지만, 국민 반발 때문에 현실적으로 시행이 어렵다는 점을 인정하며 "생존형 포트폴리오"로의 전환을 대안으로 제시한다. (08:36)
6
월가의 동조 신호 — 금 랠리와 뱅크오브아메리카 보고서과거엔 금리가 내릴 때 금이 올랐지만, 최근엔 재정적자 우려와 달러 신뢰 약화가 금리 방향과 무관하게 금 강세를 이끌고 있다는 점에서 패턴이 바뀌었다고 진단한다. 뱅크오브아메리카는 달러 약세·채권 손실·인플레이션 헤지 수단으로 자금이 금에 몰리며 연초 이후 최강 매수세가 유입되고 있다고 보고했다. (10:37)
7
베센트발 2차 시그널과 코인·관련주 동반 강세8월 5일 개인투자자의 금 투자 냉각 기사 이후 8월 초 베센트 장관의 시그널로 금이 반등했고, 이번 레이 달리오 발언이 유사한 2차 시그널로 작용해 로빈후드·코인베이스 등 코인 관련주까지 들썩였다고 분석한다. (11:26)
8
레이 달리오 비관론의 반복 패턴과 이해상충 지적2018년 중국 부상론, 2021년 미국 사이클 후반부론, 2023년 달러 붕괴·세계대란론, 2024년 버블 임박론, 2025년 내전·달러 붕괴론 등 거의 매년 유사한 위기론을 반복해왔다는 점, 그리고 본인이 중국에 공개적으로 투자했다가 손실을 본 이력이 있어 "친중 편향" 비판을 받아온 점을 짚는다. (12:24)
9
본인의 자문자답 반박레이 달리오는 "왜 맨날 미국 망한다면서 안 망하냐"는 비판에 "기축통화 붕괴는 100년에 한 번 있는 일이라 한 사람이 평생 한 번 볼까 말까 하다"고 스스로 반박했다. 채널 운영자는 방향성 자체(달러 하락, 재정 우려 확대)는 맞았다고 인정하면서도 이를 면피성 답변으로 평가한다. (14:17)
10
투자자 관점의 결론 — 금리 안정 여부가 관건5년 내외라는 시점 예측은 투자 참고로 삼기 어려울 정도로 광범위하다고 지적하며, 현재 시점에서 더 중요한 변수는 금리 추세라고 강조한다. 금리가 안정되면 AI 인프라 랠리가 재개될 수 있지만, 금리가 계속 오르면 조정 빌미가 된다는 점에서 다가오는 엔비디아 실적과 잭슨홀 미팅(신임 연준의장 금요일 저녁 11시 기조연설)을 주시해야 한다고 정리한다. (16:05)
03기술적 맥락
- 올웨더(All Weather) 전략: 레이 달리오가 브릿지워터에서 고안한 자산배분 전략으로, 주식·채권·금·원자재 4개 자산군에 배분해 경기 사이클(호황/불황, 인플레/디플레) 어느 국면에서도 견디도록 설계됐다. 본래는 큰 틀을 유지하며 소폭 리밸런싱만 권장했는데, 이번엔 이례적으로 금 비중을 명시적으로 대폭 상향(7%→10~15%)했다는 점이 이번 칼럼의 핵심 변화다.
- 미국채 매수 구조: 미국 정부는 재정적자를 메우기 위해 국채를 발행하고, 전통적으로 중국·일본·영국 등 해외 국가가 이를 매입해왔다. 이 매수 기반이 약해지면 국채 가격 하락(금리 상승)으로 이어지며, 이는 이자비용 증가 → 적자 심화의 악순환을 만든다.
- 엔화 개입: 베센트 재무장관이 약 30년 만에 엔화를 직접 매입한 사건은 일본의 통화 약세·재정 압박이 미국채 매수 여력에 미치는 영향을 미국 정부가 직접 관리하려 한 사례로 언급된다.
- 금-금리 상관관계의 구조적 변화: 전통적으로 금은 금리와 역상관(금리 하락 시 금 상승)이었으나, 최근에는 재정적자·통화가치 신뢰 우려가 금리 방향과 무관하게 금 강세를 견인하는 새로운 패턴이 나타나고 있다고 설명한다.
04전략적 의미
- 헤지 자산 재정의: "국가가 발행하지 않는 자산"(금, 비트코인 등 암호화폐)이 전통적 안전자산인 국채·달러를 대체할 헤지 수단으로 재조명되고 있다. 이는 재정건전성 우려가 구조적으로 심화될 경우 자산배분의 기본 축이 달라질 수 있음을 시사한다.
- 매크로가 개별주보다 지배적인 국면: AI·인프라 등 개별 섹터 펀더멘털보다 금리·재정정책 같은 매크로 변수가 시장 방향을 좌우하는 국면이라는 점이 반복 강조된다. 엔비디아 실적, 잭슨홀 연설 등 예정된 이벤트가 단기 변동성의 분기점이 될 수 있다.
- 전문가 발언의 비판적 소비 필요성: 유명 투자자의 경고라도 이해관계(과거 중국 투자 손실, 반복적 비관론 이력)를 감안해 방향성과 시점 예측을 구분해서 받아들여야 한다는 메타적 교훈을 제공한다.
05핵심 워크플로우 또는 비교표
| 단계 | 신호 | 현재 진행도(달리오 주장) | 결과 |
|---|---|---|---|
| 1단계 | 정부 지출이 세수보다 빠르게 증가, 재정적자 확대 | 진행 중(만성화) | 살림살이 악화, 아직 관리 가능 수준 |
| 2단계 | 중국·일본 등 해외 매수자의 미국채 매수 여력 축소·매도 전환 | 진행 중(중국 매도 지속, 일본 매수 여력 약화) | 매수자 부족 → 금리 상승 압력 |
| 3단계 | 재무부의 인위적 개입(단기채 발행으로 장기채 매입 등 금융공학적 땜질) | 이미 관측됨(베센트 재무장관의 개입) | "정점이 임박했다"는 신호로 해석, "경제적 심장마비" 우려 |
| 자산군 | 기존 올웨더 비중(통상) | 레이 달리오 이번 권고 | 방향 |
|---|---|---|---|
| 금 | 약 7% 내외 | 10~15% | 확대(약 2배) |
| 코인(비트코인 등) | 비중 미명시 | 비중은 안 밝혔으나 "포함" | 확대 |
| 미국채 | 주식과 6:4 선호 이력 | 비중 축소 | 축소 |
| 달러 표시 자산 | — | 비중 축소 | 축소 |
06활용 시나리오
- 자산배분 리밸런싱 참고 자료로 활용: 기존에 올웨더형(주식·채권·금·원자재) 포트폴리오를 운용 중인 투자자가, 금·코인 비중을 소폭 상향 조정할지 검토하는 근거 자료로 참고할 수 있다. 단, 채널은 "사자는 얘기가 아니라 눈여겨보라는 취지"라고 선을 긋는다.
- 매크로 이벤트 캘린더 점검: 엔비디아 실적 발표와 잭슨홀 미팅(금요일 저녁 11시, 신임 연준의장 기조연설) 등 다가오는 이벤트가 금리 방향에 영향을 줄 수 있어, 이 시점 전후로 AI/인프라 섹터 변동성에 대비한 포지션 점검에 활용 가능하다.
- 전문가 의견 팩트체크 프레임워크: 유명 투자자의 경고성 발언을 접했을 때, "과거 예측 이력이 얼마나 반복·적중했는가"와 "발언자의 이해관계는 무엇인가"를 함께 점검하는 습관을 들이는 사례 학습 자료로 활용할 수 있다.
07현황 및 전망
- 8월 들어 금 관련주가 3~4주 연속 상승세를 보였고, 이는 8월 초 베센트 장관의 시그널(1차)과 이번 레이 달리오 칼럼(2차 시그널)이 겹치며 나타난 흐름으로 채널은 해석한다.
- 로빈후드·코인베이스 등 코인 관련주도 함께 반등했는데, 이는 레이 달리오의 발언 외에도 유동성 공급 기대와 트럼프 행정부의 암호화폐 우호 정책이 복합적으로 작용한 결과로 설명된다.
- 채널은 향후 관전 포인트로 달러 약세 지속 여부, 금리 추세, 엔비디아 실적, 잭슨홀 연준의장 연설을 꼽으며 "금리가 안정되면 AI 인프라도 동반 상승할 수 있으나, 금리가 계속 오르면 조정 빌미가 될 것"이라는 조건부 전망을 제시했다.
- 레이 달리오의 위기 시점 예측(3년 ±2년)은 사실상 검증 불가능할 정도로 넓은 범위여서, 투자 판단에 실질적으로 참고하기는 어렵다는 것이 채널의 결론이다.
08용어 사전
| 용어 | 설명 |
|---|---|
| 올웨더(All Weather) 전략 | 레이 달리오가 고안한 자산배분 전략으로, 주식·채권·금·원자재를 배분해 어떤 경기 국면에서도 견디도록 설계한 포트폴리오 |
| 생존형 포트폴리오 | 이번 칼럼에서 제시된 개념으로, 국가 재정위기 가능성에 대비해 국채·달러 비중을 줄이고 금·코인 등 헤지 자산 비중을 늘린 방어적 자산배분 |
| 헤지 자산(정부가 발행하지 않는 자산) | 정부가 화폐 발행이나 국채 발행으로 가치를 희석시킬 수 없는 자산군, 대표적으로 금과 비트코인 등 암호화폐 |
| 엔화 개입 | 정부·중앙은행이 외환시장에서 자국 통화 가치를 방어하기 위해 직접 매수·매도에 나서는 조치, 이번엔 미국 재무장관이 엔화를 직접 매입 |
| 기축통화 | 국제 무역·금융 거래에서 기준이 되는 통화(현재는 달러)로, 역사적으로 약 100년 주기로 교체되어 왔다는 것이 레이 달리오의 주장 |
| 잭슨홀 미팅 | 매년 미국 와이오밍주 잭슨홀에서 열리는 연준 주최 경제 심포지엄으로, 통화정책 방향에 대한 연준 인사의 발언이 시장에 큰 영향을 미침 |