01핵심 개요
| 항목 | 내용 |
|---|---|
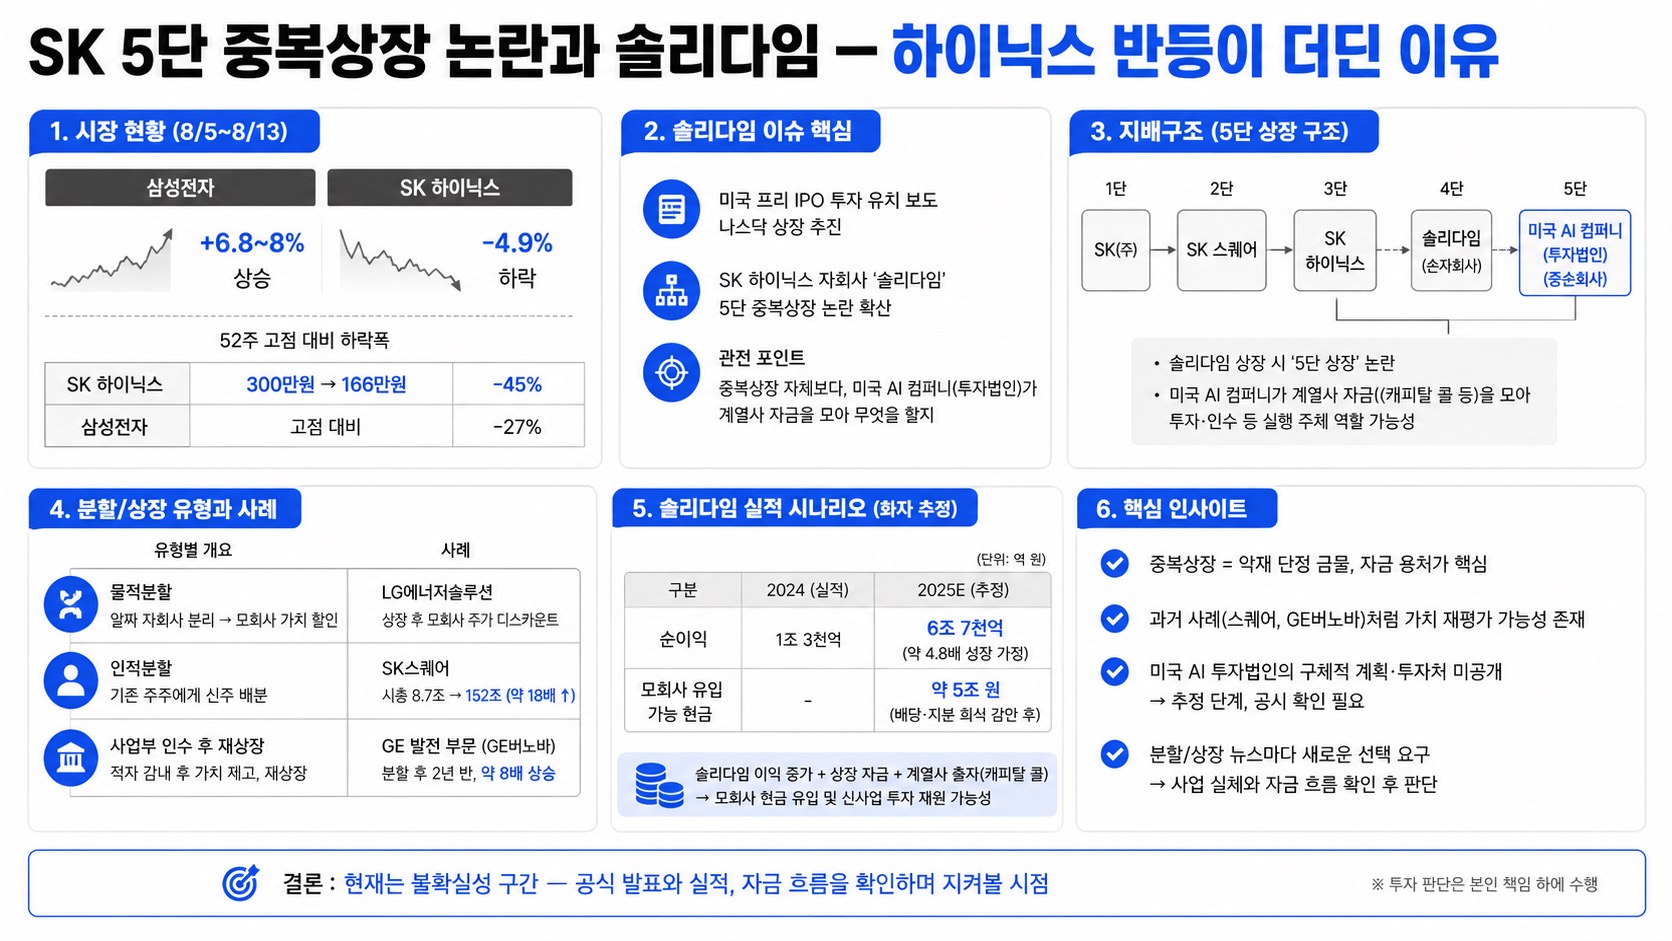
| 배경 현상 | 최근 삼성전자 주가는 반등하는데 SK 하이닉스는 반등이 더딘 흐름이 나타났고, 화자는 그 원인 중 하나로 솔리다임 중복상장 우려를 지목한다. |
| 핵심 이슈 | SK 하이닉스의 자회사인 솔리다임이 미국에서 프리 IPO 투자를 받고 나스닥 상장을 추진한다는 보도가 나오면서 '5단 중복상장' 논란이 불거졌다. |
| 주가 데이터 | 8월 5일~13일 사이 삼성전자는 6.8~8% 상승한 반면 SK 하이닉스는 4.9% 하락했다고 화자는 제시한다. |
| 화자의 핵심 프레임 | 중복상장 자체보다, 솔리다임 위에 신설된 미국 AI 컴퍼니(투자법인)가 계열사 자금을 모아 무엇을 할지가 진짜 관전 포인트라고 본다. |
| 과거 유사 사례 | SK스퀘어 인적분할 당시 시가총액 8.7조 원에서 현재 152조 원으로 약 18배 상승한 사례를 들어, 중복상장 비판과 실제 주가 흐름은 다를 수 있다고 설명한다. |
| 낙폭 비교 | SK 하이닉스는 고점 300만 원에서 166만 원으로 약 45% 하락했고, 같은 기간 삼성전자는 고점 대비 27% 하락에 그쳤다고 화자는 언급한다. |
| 투자 판단 | 화자 개인 견해로, 분할·상장 방식은 사례마다 성격이 달라 과거 사례를 기계적으로 대입하면 안 되며 개별적으로 득실을 따져야 한다고 강조한다. |
02핵심 기능/내용 구조
영상은 전인구경제연구소 채널의 시황 해설 형식으로, 삼성전자 대비 SK 하이닉스의 반등 강도가 약한 현상을 문제 제기로 시작한다. 화자는 먼저 대중이 주가 상승기에는 경영진을 칭찬하고 하락기에는 같은 행동도 비난하는 비합리성을 지적하며 객관적 시각을 주문한다. 이어 솔리다임의 미국 상장·프리 IPO 보도 내용을 전하고, 이것이 '4단이냐 5단이냐'는 중복상장 논쟁으로 번진 배경을 설명한다. 중반부는 물적분할·인적분할의 일반 원리(모회사 지분 가치 할인, 자회사 가치 별도 평가)를 LG에너지솔루션 사례로 풀고, GE의 항공·발전 분할 사례(발전 부문 GE버노바가 2년 반 동안 약 8배 상승)를 반례로 제시한다. 후반부는 SK그룹의 과거 지배구조 개편 이력(SKC&C-SK 합병, SK텔레콤-SK스퀘어 인적분할)을 짚고, 솔리다임의 태생(코로나 시기 인텔 낸드·SSD 사업부 인수)과 현재 미국 AI 투자법인 설립·자회사 편입 구조를 설명한다. 마지막으로 투자 예상 시나리오(캐피탈 콜, 계열사 자금 합류, 솔리다임 순이익 전망)를 다루고, 투자 판단은 시청자 스스로 상황을 지켜보며 내려야 한다는 당부로 마무리한다.
03시장·데이터 맥락
화자가 제시한 수치를 종합하면, 8월 5일부터 13일까지 삼성전자 주가는 6.8~8% 상승했고 같은 기간 SK 하이닉스는 4.9% 하락했다. SK 하이닉스는 52주 고점 기준 300만 원대에서 현재 166만 원 선으로 약 45% 하락한 상태이고, 삼성전자는 고점 대비 27% 하락에 그쳐 낙폭 차이가 뚜렷하다고 화자는 설명한다. 솔리다임은 작년(2025년 회계 기준) 약 1조 3천억 원의 순이익을 냈는데, 화자는 SK 하이닉스처럼 전년 대비 순이익이 약 4.8배 성장한다고 가정하면 올해 솔리다임 순이익이 약 6조 7천억 원 규모가 될 수 있다고 추정한다. 이 경우 배당과 지분 희석을 감안해도 모회사 쪽에 약 5조 원 가까운 현금이 유입될 수 있다는 것이 화자의 시나리오다. 참고 사례로 든 SK스퀘어는 SK텔레콤에서 인적분할될 당시 시가총액이 8.7조 원이었고 당시 SK 하이닉스 지분 가치만 17조 원에 달해 전형적인 '지주사 디스카운트' 상태였으나, 현재 SK스퀘어 시가총액은 152조 원으로 약 18배 상승했다고 화자는 밝힌다. 다만 이 수치들은 방송 시점 화자의 인용치이며 회사 측 공식 확인 여부는 언급되지 않았다는 점에 유의할 필요가 있다.
04전략적 의미
화자는 '중복상장'이라는 단어 자체에 대한 대중의 반감이 실제 기업가치 논리와 항상 일치하지는 않는다고 본다. 국내 지주회사 체계에서는 통상 자회사·손자회사까지만 지분 상장이 허용되고 증손자회사는 100% 지분 인수가 원칙인데, 솔리다임이 손자회사에서 한 단계 더 나아가 상장을 검토한다는 점에서 '5단 상장'이라는 신조어가 나왔다고 설명한다. 화자는 이를 LG에너지솔루션식 물적분할(알짜 자회사 분리 후 모회사 가치 할인)과 단순 비교하기보다, 코로나 시기 인텔 낸드 사업부를 인수해 적자를 감내하며 키워온 솔리다임이 업황 회복과 함께 미국 AI 투자법인 산하로 편입되는 구조가 과거 SK스퀘어의 탄생 공식과 유사하다는 점에 주목한다. 즉 지주사 디스카운트를 받던 자회사가 이후 대형 가치 상승으로 이어진 선례가 있다는 것이다. 다만 화자는 이 미국 AI 투자법인이 모은 자금(캐피탈 콜, 계열사 출자, 솔리다임 상장 자금)으로 구체적으로 무엇을 할지는 아직 공식 발표가 없어 추정 단계라고 선을 긋는다. 투자자 입장에서는 분할·상장 뉴스가 나올 때마다 새로운 선택을 강요받는 구조 자체가 부담이라는 점도 짚으며, 사업 실체와 자금 용처를 확인한 뒤 판단해야 한다는 것이 화자의 결론이다. 이는 화자 개인의 시장 해석이며 투자 권유가 아니다.
05핵심 워크플로우·방법론(화자의 논리 전개 구조)
- 현상 제시: 삼성전자 대비 SK 하이닉스 반등 강도 약화라는 관찰에서 출발.
- 원인 가설 검증: 대중이 지목하는 '솔리다임 중복상장 우려'가 실제 원인인지 데이터(주가 등락률)로 대조.
- 개념 정리: 중복상장·물적분할·인적분할의 일반 원리와 지주사 디스카운트 메커니즘을 설명.
- 반례·유사례 제시: GE 발전 부문 분할(반례), SK스퀘어 인적분할(유사례)을 들어 '중복상장=악재'라는 단순 도식을 반박.
- 대상 기업 심층 분석: 솔리다임의 태생과 현재 미국 AI 투자법인 편입 구조, 예상 자금 흐름을 수치로 추정.
- 결론 유보: 자금 용처가 미확정이므로 확답 대신 '지켜보며 판단하라'는 개방형 결론으로 마무리.
06활용 시나리오
- 중복상장 뉴스 판단 프레임: 어떤 계열사가 상장·분할 이슈에 휘말렸을 때, 화자의 방식처럼 우선 실제 주가 등락률 데이터로 시장 반응 크기를 확인하고, 이후 자금이 어디로 흘러가는지(캐피탈 콜, 배당, 재투자)를 추적하는 순서로 접근할 수 있다.
- 지주사 디스카운트 종목 스크리닝: SK스퀘어처럼 지분 가치 대비 시가총액이 저평가된 지주사·중간지주사를 찾아, 산하 사업이 실제 이익을 내기 시작하는 시점(디스카운트 해소 트리거)을 관찰 포인트로 삼을 수 있다.
- 분할 유형별 리스크 구분: 물적분할(모회사 잔류 주주 불리), 인적분할(기존 주주에 신주 배분), 사업부 매각 후 재상장(솔리다임 유형)을 구분해, 뉴스에서 어떤 유형인지 먼저 식별하는 습관을 들일 수 있다.
- 미국 AI 투자법인 후속 공시 모니터링: SK 계열 미국 AI 투자법인이 추후 캐피탈 콜 규모, 계열사 합병 여부, 구체적 투자처를 공시할 때 이를 추적해 초기 화자의 추정(6조 7천억 순이익, 5조 원 현금 유입 등)과 실제 결과를 비교해볼 수 있다.
- 낙폭 비교를 통한 업종 내 상대강도 점검: 동일 업종 내 대형주 간 고점 대비 낙폭 차이(하이닉스 45% vs 삼성전자 27%)를 비교해, 개별 이슈가 주가에 미치는 영향력을 가늠하는 참고 지표로 활용할 수 있다.
07현황 및 전망
방송 시점 기준으로 솔리다임의 프리 IPO·나스닥 상장 여부에 대해 회사 측의 공식 해명은 나오지 않았고, 화자는 시간이 지나야 정확한 그림이 나올 것으로 본다. 미국 AI 투자법인이 어떤 역할을 할지(미국 AI 기업 지분 인수, 계열사 AI 사업 합병, 대형 해외 투자 집행 등)에 대해서도 아직 공식 발표가 없어 시장에서는 추정만 나오고 있는 단계다. 화자는 SK 하이닉스가 캐피탈 콜 방식으로 최대 100억 달러 규모까지 투자할 수 있다는 언급이 나온다고 전하며, 나머지 계열사들도 투자를 검토 중이라고 설명한다. 향후 관전 포인트로는 솔리다임의 실제 순이익 발표치, 미국 AI 투자법인의 구체적 사업 계획 공개 시점, 그리고 이에 따른 SK 하이닉스·SK스퀘어 등 관련 종목의 주가 반응이 꼽힌다. 화자는 과거 물적분할·인적분할·자회사 상장·합병 사례들이 저마다 성격이 달랐던 만큼, 이번 솔리다임 건도 과거 특정 사례를 그대로 대입해 예단하기보다는 발표되는 사실관계를 확인하며 대응할 것을 권한다.
08용어 사전
| 용어 | 한줄설명 | 비유/예시 |
|---|---|---|
| 중복상장 | 모회사와 자회사가 각각 별도로 증시에 상장된 상태 | 이번 논란의 핵심, 솔리다임이 5번째 단계로 지목됨 |
| 물적분할 | 회사를 분리하되 신설법인 지분을 모회사가 100% 보유 | LG에너지솔루션 분할이 대표 사례로 언급됨 |
| 인적분할 | 기존 주주에게 지분 비율대로 신설법인 주식을 나눠주는 방식 | SK텔레콤-SK스퀘어 분할이 사례 |
| 지주사 디스카운트 | 지분만 보유한 모회사 가치가 실제 자회사 가치보다 낮게 평가되는 현상 | 배당이 적으면 지분 보유 실익이 적어 할인됨 |
| 프리 IPO | 정식 상장 전 단계에서 기관 등이 미리 지분 투자하는 것 | 솔리다임이 미국에서 이 방식의 투자를 받는다는 보도 |
| 캐피탈 콜 | 투자자가 약정한 자금을 필요 시점에 나눠 납입하는 방식 | SK 하이닉스가 미국 AI 투자법인에 최대 100억 달러 약정 언급 |
| 손자회사·증손자회사 | 지주사 기준 2단계, 3단계 아래 계열사 단계 | 손자회사는 증손자회사 지분 100% 인수가 원칙 |
| 순이익 성장 배수 | 전년 대비 순이익이 몇 배로 늘었는지를 나타내는 지표 | 화자는 하이닉스처럼 4.8배 성장을 솔리다임에 가정해 추정 |
09딥링크
- 00:00 삼성전자 반등 대비 SK 하이닉스 반등 부진 현상 제기
- 01:10 솔리다임 프리 IPO·나스닥 상장 보도와 8월 5~13일 주가 등락률(삼성 +6.8~8%, 하이닉스 -4.9%)
- 01:58 물적분할·중복상장에 대한 대중의 반감과 지주사 디스카운트 원리 설명
- 02:47 GE 항공·발전 분할 반례(발전 부문 약 8배 상승)
- 04:01 SK스퀘어 인적분할 당시 시총 8.7조 원에서 현재 152조 원(약 18배)
- 04:52 솔리다임의 태생(코로나 시기 인텔 낸드 사업부 인수)과 미국 AI 투자법인 편입 구조
- 06:06 솔리다임 순이익 전망 추정(작년 1.3조 원 → 올해 약 6.7조 원 가정)
- 07:21 SK 하이닉스 고점 대비 45% 하락 vs 삼성전자 27% 하락 비교와 결론