01핵심 개요
| 항목 | 내용 |
|---|---|
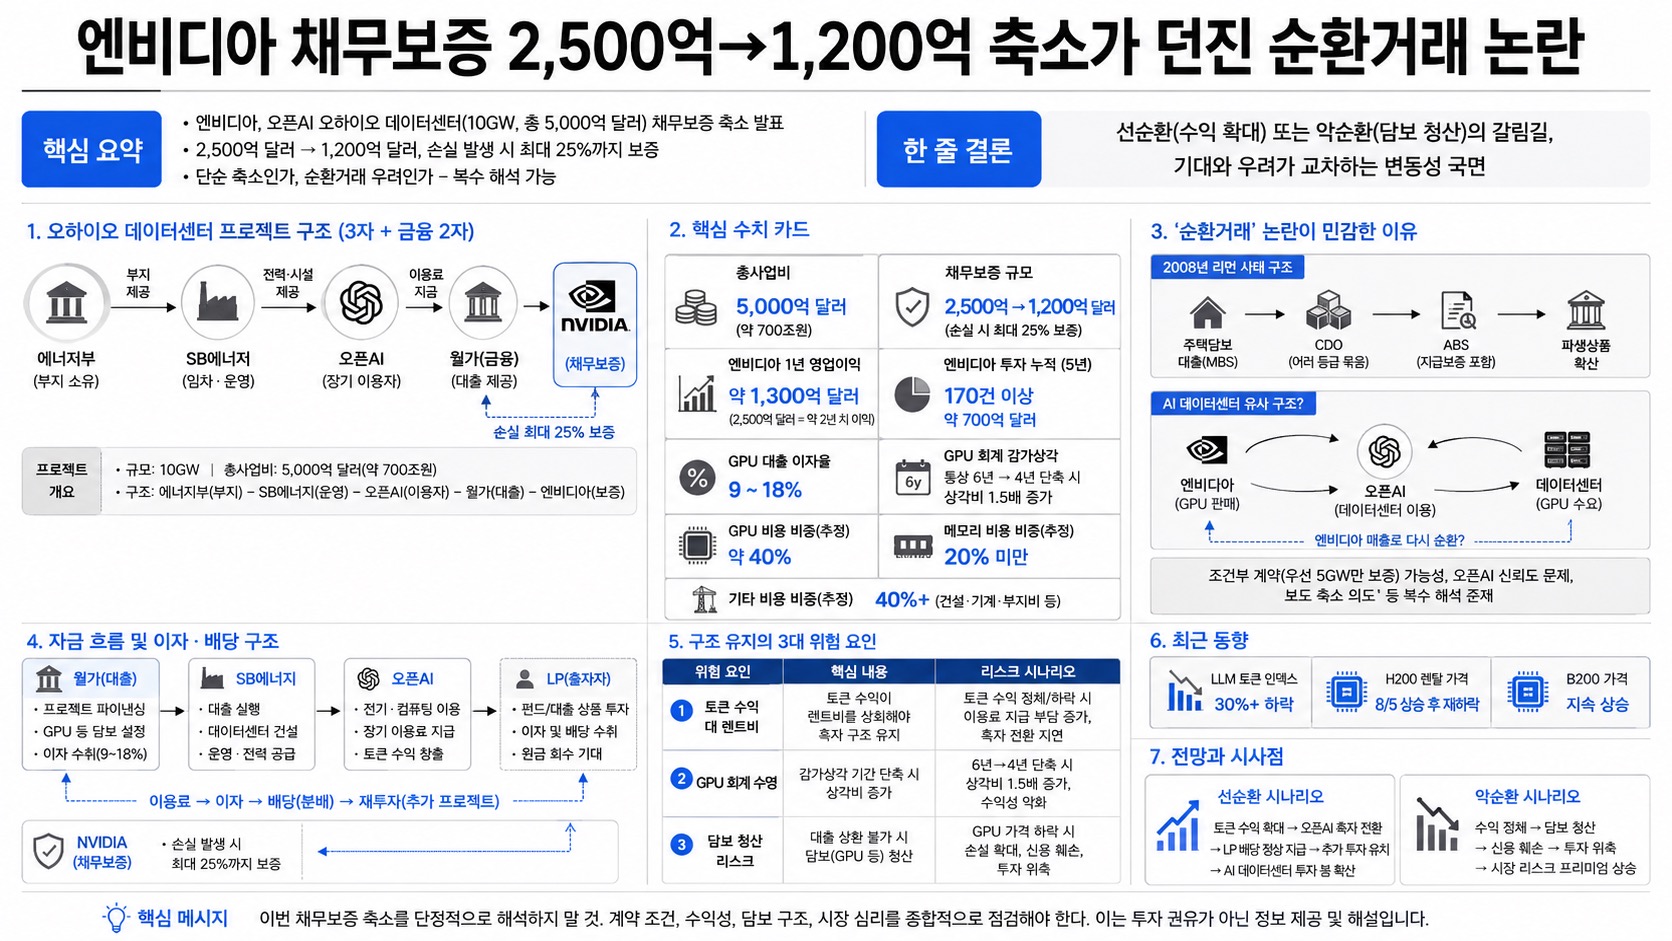
| 촉발 뉴스 | 엔비디아가 오픈AI 데이터센터(오하이오, 10GW, 총사업비 5,000억 달러 규모) 채무보증 규모를 2,500억 달러에서 1,200억 달러로 축소 발표했다. 화자는 이 축소 배경과 함의를 해설한다. |
| 사업 구조 | 부지는 미국 에너지부 소유, 임차·운영은 소프트뱅크 계열 SB에너지, 장기 사용자(전기·컴퓨팅 이용료 지불처)는 오픈AI라는 3자 구조로 화자는 설명한다. |
| 자금 조달 | 5,000억 달러(약 700조원) 규모라 사모펀드 수준을 넘어서므로 월가(금융 플랫폼)가 대출로 참여했고, 그 대출 리스크를 낮추기 위해 엔비디아가 손실의 최대 25%까지 채무보증을 서는 구조라고 화자는 짚는다. |
| 순환거래 논란 | 보도에서 '순환거래 의심'이라는 표현이 나오지만, 화자는 조건부 계약(우선 5GW만 보증, 나머지는 추후 결정) 가능성과 오픈AI 신뢰도 문제, 보도 축소 의도 등 복수 해석이 가능하다고 정리한다. |
| 규모 비교 | 엔비디아의 5년간 누적 투자 건수는 170건 이상, 금액은 약 700억 달러로 추정되는데, 이번 채무보증(2,500억 달러 기준)은 엔비디아 1년 영업이익(약 1,300억 달러)을 웃도는 수준이라고 화자는 지적한다. 젠슨 황도 "이번이 마지막이 될 가능성"을 언급했다고 전한다. |
| 시장 반응 | 이 발표 이후 나스닥이 신고가를 기록했다고 화자는 언급하며, 다만 최근 삼성전자는 상승, SK하이닉스는 하락하는 등 반응이 엇갈렸다고 덧붙인다(원인은 다음 영상 예고). |
02핵심 기능/내용 구조
영상은 엔비디아의 채무보증 축소 뉴스(2,500억→1,200억 달러) 하나를 중심에 놓고, 이를 둘러싼 금융 구조를 단계적으로 해부하는 방식으로 전개된다. 먼저 오하이오 데이터센터 프로젝트의 주체(에너지부·SB에너지·오픈AI)와 자금 조달 구조를 설명한 뒤, '순환거래'라는 표현이 시장에서 왜 민감하게 반응하는지를 2008년 리먼 사태의 MBS·CDO·ABS 파생상품 구조에 빗대어 설명한다. 이어 AI 데이터센터 프로젝트 비용 구성(GPU 약 40%, 메모리 약 20% 미만, 나머지 건설·기계·부지비)을 제시하고, 월가·엔비디아·오픈AI·LP(출자자) 간 자금 흐름과 이자·배당 구조를 순서대로 짚는다. 후반부는 이 금융 구조가 유지되기 위한 세 가지 위험 요인(토큰 수익 대 렌트비, GPU 회계 수명, 담보 청산 리스크)을 하나씩 검토하고, 마지막으로 이 채무보증이 향후 AI 데이터센터 투자 붐의 마중물이 될 수 있다는 화자의 전망으로 마무리된다.
03시장·데이터 맥락
화자가 제시하는 핵심 수치는 다음과 같다. 오하이오 10GW 데이터센터 프로젝트는 총 5,000억 달러(약 700조원) 규모이며, 이 중 GPU 구입비가 약 40%, 메모리가 20%에 조금 못 미치는 비중을 차지한다고 화자는 추정한다. 엔비디아의 채무보증은 당초 2,500억 달러에서 1,200억 달러로 축소됐고, 손실 발생 시 엔비디아가 부담하는 상한은 25%로 설명된다. 엔비디아의 1년 영업이익은 약 1,300억 달러 수준으로, 애초 보증 규모(2,500억 달러)는 2년 치 이익에 해당했다는 것이 화자의 비교다. GPU 대출 이자율은 9~18% 수준으로 언급된다. GPU 회계 감가상각 기간은 통상 6년이며, 이를 4년으로 단축하면 감가상각 비용이 1.5배 늘어나 수익성이 악화될 수 있다고 화자는 설명한다. 최근 동향으로는 LLM 토큰 인덱스가 30% 넘게 하락했다는 점, H200 렌탈 가격은 8월 5일 기대감에 상승했다가 다시 하락한 반면 B200 가격은 지속 상승세라는 점을 제시한다.
04전략적 의미
화자는 이번 채무보증 축소를 '나쁜 신호'로 단정하지도, '엔비디아가 나섰으니 무조건 호재'로 단순화하지도 말아야 한다는 입장을 취한다. 투자자·시장 참여자 관점에서 핵심은 이 구조가 선순환(토큰 수익 확대→오픈AI 흑자 전환→LP 배당 정상 지급→추가 투자 유치)으로 갈지, 악순환(수익 정체→담보 청산→신용 훼손→투자 위축)으로 갈지의 갈림길에 있다는 점이라고 화자는 짚는다. 엔비디아 입장에서는 자사 신용을 걸고 시장 전체의 투자 심리를 떠받치는 역할을 했다는 해석이 가능하며, 만약 이 채무보증이 부실화되면 오하이오 프로젝트를 넘어 다른 AI 데이터센터 투자 전반의 리스크 프리미엄이 오를 수 있다고 화자는 경고한다. 반대로 이 프로젝트가 성공 사례로 자리 잡으면, 월가 자금과 각국 정부·기업의 투자가 결합해 AI 데이터센터 건설이 늘고 GPU·HBM 수요 시장이 함께 커지는 구조로 이어질 수 있다는 것이 화자의 전망이다. 다만 이는 어디까지나 화자 개인의 해설이며 투자 권유가 아니다.
05핵심 워크플로우·방법론(화자의 논리 전개 구조)
- 사실 제시: 채무보증 2,500억 달러 → 1,200억 달러 축소 뉴스를 소개한다.
- 구조 분해: 에너지부(부지)-SB에너지(운영)-오픈AI(이용자)-월가(대출)-엔비디아(보증)의 5자 관계를 도식화하듯 설명한다.
- 역사적 유비: 순환거래라는 단어가 왜 시장에 공포를 주는지 2008년 리먼 사태(MBS·CDO·ABS 구조)를 끌어와 설명한다.
- 비용 구조 추정: GPU·메모리·건설비 비중을 나눠 전체 사업비의 자금 흐름을 재구성한다.
- 위험 요인 3분해: 토큰 수익 대 렌트비, GPU 감가상각 기간, 담보 청산 가능성을 각각 검토한다.
- 균형 잡힌 결론: 선순환·악순환 두 시나리오를 모두 제시하며 어느 한쪽으로 단정하지 않는다.
06활용 시나리오
- AI 관련주 투자자의 리스크 점검: 엔비디아·오픈AI 연계 뉴스가 나올 때 채무보증 비율, 담보 청산 조건 등 계약 세부조건을 확인하는 습관을 들이는 데 참고할 수 있다.
- 금융·신용 구조 학습: MBS·CDO·ABS 같은 2008년 금융위기 파생상품 구조와 현재 AI 데이터센터 대출 구조의 유사점·차이점을 비교 학습하는 자료로 활용 가능하다.
- 반도체 공급망 동향 추적: GPU 렌탈 가격(H200·B200)과 감가상각 회계 방식 변화를 통해 반도체 수요 사이클을 가늠하는 참고 지표로 쓸 수 있다.
- 시황 해설 비교: 동일 뉴스에 대한 다른 애널리스트·매체의 해석과 비교해 순환거래 논란의 다면성을 검토하는 데 활용할 수 있다.
07현황 및 전망
화자는 현재 상황을 '기대와 우려 사이에서 심리가 오가며 변동성을 만드는 국면'으로 요약한다. 단기적으로는 채무보증 축소가 조건부 계약(우선 5GW만 보증) 형태일 가능성이 있고, 이것이 오픈AI에 대한 신뢰도 문제 때문인지 순환거래 우려를 의식한 보도 축소인지는 명확하지 않다고 화자는 열어둔다. 중기적으로는 세 가지 위험 요인(토큰 수익-렌트비 역전, GPU 수명 단축에 따른 상각비 증가, 담보 청산 시 손실 전가)이 현실화되지 않는 한 이 구조가 유지될 수 있다고 본다. 화자는 오픈AI의 흑자 전환 시점을 2030년으로 보는 시각이 있다는 점을 언급하며, 그 전까지는 월가와 엔비디아가 신용을 계속 보강해야 하는 국면이 이어질 것으로 전망한다. 장기적으로는 이번 프로젝트가 성공 사례가 되면 다른 국가·기업의 AI 데이터센터 투자를 촉발해 GPU·HBM 시장이 확대되는 선순환 가능성을 제시하며, 다음 영상에서는 삼성전자·SK하이닉스의 주가 반응 차이와 솔리다임 상장 이슈를 다룰 예정이라고 예고한다.
08용어 사전
| 용어 | 한줄설명 | 비유/예시 |
|---|---|---|
| 채무보증 | 차주가 갚지 못할 때 일정 비율을 대신 갚기로 약속하는 것 | 엔비디아가 손실의 최대 25%까지 대신 부담 |
| 순환거래 | 관련 기업들이 서로 사고팔며 매출·투자를 부풀리는 구조라는 의혹 | 엔비디아→오픈AI→데이터센터→엔비디아 GPU 매출로 이어지는 자금 순환 |
| CDO | 여러 등급의 대출채권을 섞어 만든 파생 금융상품 | 우량·비우량 대출을 섞어 "골고루 섞였으니 안전"이라 홍보했던 상품 |
| MBS | 주택담보대출을 묶어 만든 증권 | 2008년 리먼 사태의 부실 원인이 된 기초자산 |
| ABS | 특정 자산을 담보로 발행한 채권, 지급보증이 붙기도 함 | 보험사가 지급보증을 섰다가 함께 부실화된 사례 |
| LP(출자자) | 펀드에 돈을 대는 투자자(유한책임사원) | 월가 대출 상품에 돈을 넣고 이자·배당을 받는 기관투자자 |
| GPU 감가상각 | GPU 구입비를 사용 기간에 걸쳐 비용으로 나눠 인식하는 회계 처리 | 6년으로 나누면 부담이 적고, 4년으로 단축하면 상각비가 1.5배로 증가 |
| 마진콜 | 담보 가치 하락 시 추가 증거금을 요구받는 것 | GPU를 담보로 한 대출에서 손실이 커지면 발생 |
| 대마불사 | 규모가 너무 커서 파산시키면 시스템 전체가 흔들리는 상황 | 2008년 리먼 이후 정부가 일부 금융사를 구제했던 논리 |