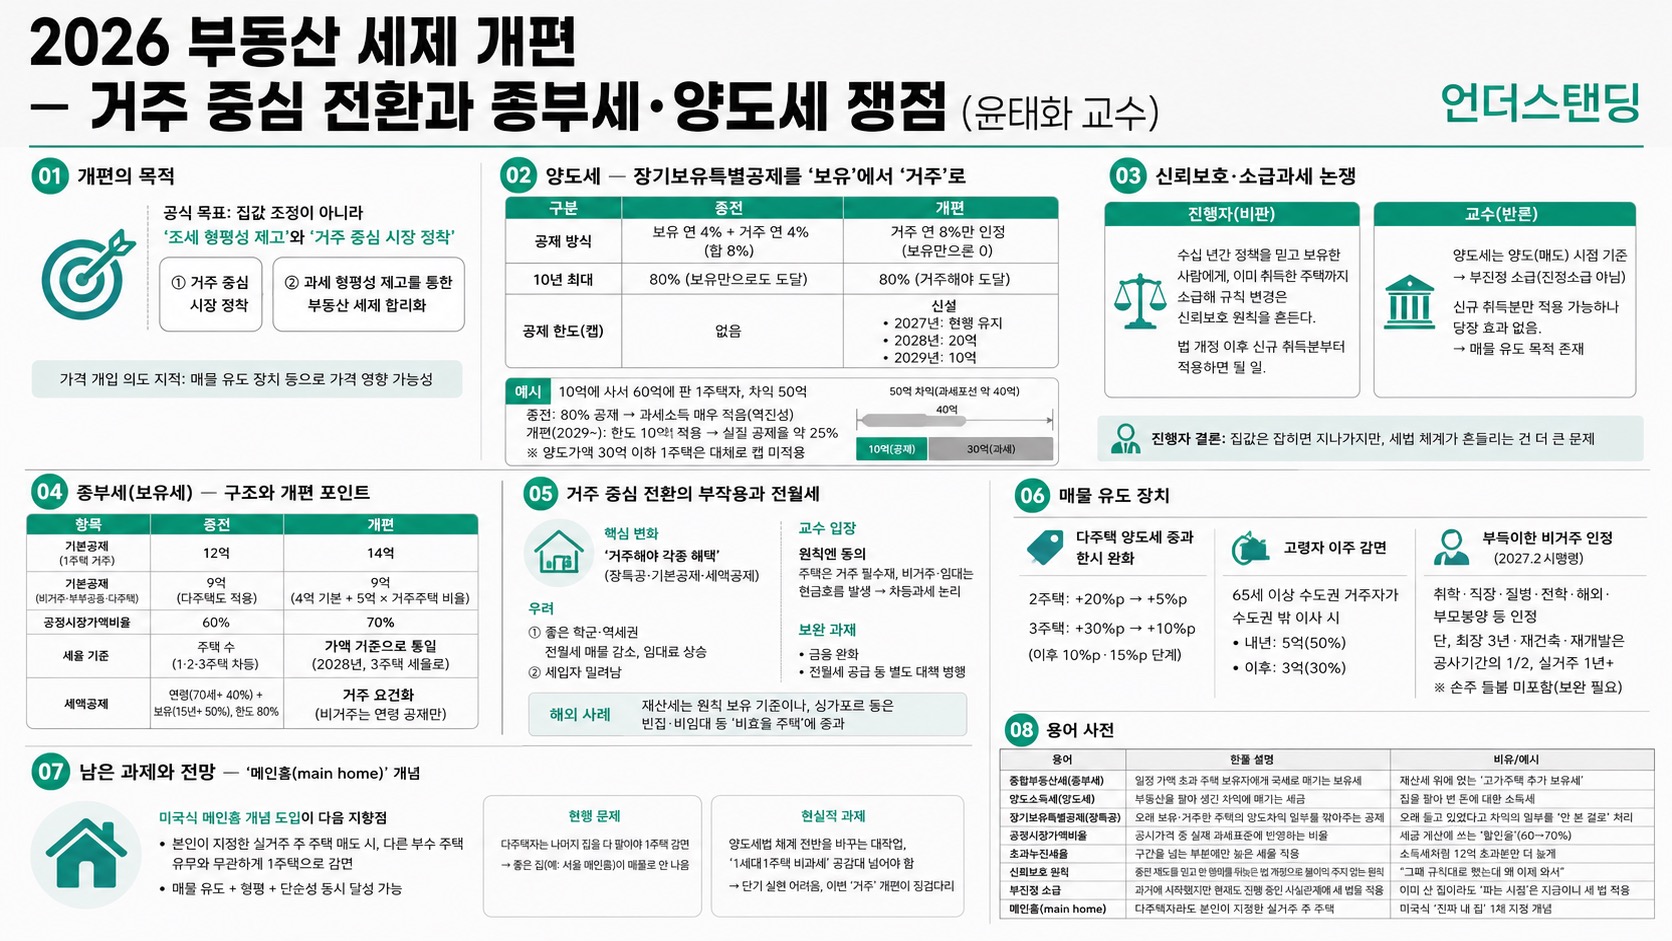
01개편의 목적 — 집값이 아니라 '조세 형평성'
정부·심의위가 내세운 공식 목표는 부동산 가격 조정이 아니라 과세 형평성 개선과 세제 합리화. 대통령 주재 부동산 토론회에서 "세제로 인위적으로 가격을 올리고 내리는 것은 잘못이며, 가격은 수요·공급으로 결정돼야 한다"고 밝힌 기조와 맞물린다. 두 축은 ① 거주 중심 시장 정착, ② 과세 형평성 제고를 통한 부동산 세제 합리화. 다만 진행자는 뒤의 '매물 유도' 장치들을 근거로 가격 개입 의도가 섞여 있다고 지적한다.
02양도세 — 장기보유특별공제를 '보유'에서 '거주'로
| 구분 | 종전 | 개편 |
|---|---|---|
| 공제 방식 | 보유 연 4% + 거주 연 4% (합 8%) | 거주 연 8%만 인정 (보유만으론 0) |
| 10년 최대 | 80% (보유만으로도 도달) | 80% (거주해야 도달) |
| 공제 한도 | 없음 | 캡 신설: 2027년 현행 유지 → 2028년 20억 → 2029년 10억 |
과거엔 10억에 사서 60억에 판 1주택자가 50억 차익의 80%를 공제받아 과세 소득이 매우 적었다. 누진세 원칙에서 보면 차익이 클수록 세금이 줄어드는 역진성이라, 이를 바로잡는다는 것이 정부 논리. 한도 10억을 적용하면 50억 차익(고가주택 12억 초과분 기준 약 40억 과세 포션) 중 10억만 공제 → 실질 공제율 약 25%로 낮아진다. 다만 양도가액 30억 이하 1주택은 대체로 캡에 걸리지 않아 부담이 크지 않다.
03신뢰보호·소급과세 논쟁 (진행자의 핵심 비판)
진행자는 "수십 년간 정부 정책을 믿고 보유한 사람에게, 이미 취득한 주택까지 소급해 규칙을 바꾸는 것은 신뢰보호 원칙을 흔든다"고 비판. 합리화가 목적이라면 "법 개정 이후 신규 취득분부터 적용"하면 될 일이라는 것. 교수 반론: 양도세는 양도(매도) 시점 기준이라 법 개정은 진정소급이 아니다(부진정 소급). 신규 취득분에만 적용할 수도 있으나 그러면 "당장 효과가 없다"—즉 매물을 토해내게 하려는 목적이 있어 그렇게 하지 않는다는 해석. 진행자는 "집값은 잡히면 지나가지만 세법 체계가 흔들리는 건 더 큰 문제"라고 맺는다.
04종부세(보유세) — 구조와 개편 포인트
| 항목 | 종전 | 개편 |
|---|---|---|
| 기본공제(1주택 거주) | 12억 | 14억 |
| 기본공제(비거주·부부공동·다주택) | 9억(다주택도 적용) | 9억 (4억 기본 + 5억×거주주택 비율) |
| 공정시장가액비율 | 60% | 70% |
| 세율 기준 | 주택 수(1·2·3주택 차등) | 가액 기준으로 통일 (2028년, 3주택 세율로) |
| 세액공제 | 연령(70세+ 40%)+보유(15년+ 50%), 한도 80% | 거주 요건화 (비거주는 연령 공제만) |
05거주 중심 전환의 부작용과 전월세
가장 큰 변화는 "거주해야 각종 혜택(장특공·기본공제·세액공제)"이라는 점. 이는 1주택을 세놓던 소유자에게 실거주로 들어가려는 강한 유인을 만든다. 우려는 ① 좋은 학군·역세권의 전월세 매물 감소와 임대료 상승, ② 세입자가 밀려나는 사례. 교수는 원칙엔 동의(주택은 투자자산이 아닌 거주 필수재이며, 비거주·임대는 현금흐름이 발생하니 차등과세 논리가 성립)하나, 금융 완화·전월세 공급 등 별도 대책이 병행돼야 한다고 지적. 해외에선 재산세는 원칙적으로 보유 기준이지만 싱가포르 등은 빈집·비임대 등 '비효율 주택'에 중과하는 사례가 있다.
06매물 유도 장치 — 다주택 중과 한시 완화·부득이한 비거주 인정
- 다주택 양도세 중과 한시 완화: 2주택 +20%p → +5%p, 3주택 +30%p → +10%p(이후 10%·15% 단계). 세부담을 낮춰 매각을 유도.
- 65세 이상 수도권 거주자가 수도권 밖으로 이사 시 양도세 감면: 내년 5억(50%) → 이후 3억(30%).
- 부득이한 비거주 인정(2027년 2월 시행령): 취학·직장·질병·전학·해외·부모봉양 등은 거주기간으로 인정. 다만 최장 3년이라 대학·해외파견엔 부족, 재개발·재건축은 공사기간의 절반만 인정, 실거주 1년 이상 요건. 손주 돌봄은 목록에서 빠져 있어 보완 필요(오히려 표창감이라는 의견).
07남은 과제와 전망 — '메인홈(main home)' 개념
교수·진행자는 미국식 메인홈 개념을 다음 지향점으로 제시. 현재는 다주택자가 나머지 집을 다 팔아야 주된 거주 주택의 1주택 감면을 받아, 정작 좋은 집(예: 서울 메인홈)이 매물로 안 나온다. 본인이 지정한 실거주 주 주택 매도 시 다른 부수 주택 유무와 무관하게 1주택으로 감면해 주면, 매물 유도·형평·단순성이 함께 잡힌다는 것. 양도소득세법 복잡성의 70~80%가 1세대1주택 특례에서 나와 세무사조차 포기('양포세무사')한다. 다만 이는 양도세법 틀 전체를 바꾸는 대작업이고, "1세대1주택 비과세"라는 국민적 공감대를 넘어야 해 단기 실현은 어렵다. 이번 '거주' 컨셉 도입이 메인홈으로 가는 징검다리가 될 수 있다는 전망.
08용어 사전
| 용어 | 한줄 설명 | 비유/예시 |
|---|---|---|
| 종합부동산세(종부세) | 일정 가액 초과 주택 보유자에게 국세로 매기는 보유세 | 재산세 위에 얹는 '고가주택 추가 보유세' |
| 양도소득세(양도세) | 부동산을 팔아 생긴 차익에 매기는 세금 | 집을 팔아 번 돈에 대한 소득세 |
| 장기보유특별공제(장특공) | 오래 보유·거주한 주택의 양도차익 일부를 깎아 주는 공제 | 오래 들고 있었다고 차익의 일부를 '안 본 걸로' 처리 |
| 공정시장가액비율 | 공시가격 중 실제 과세표준에 반영하는 비율 | 세금 계산에 쓰는 '할인율'(60→70%) |
| 초과누진세율 | 구간을 넘는 부분에만 높은 세율을 적용하는 방식 | 소득세처럼 12억 초과분만 더 높게 |
| 신뢰보호 원칙 | 종전 제도를 믿고 한 행위를 뒤늦은 법 개정으로 불이익 주지 않는다는 원칙 | "그때 규칙대로 했는데 왜 이제 와서" |
| 부진정 소급 | 과거에 시작됐지만 현재도 진행 중인 사실관계에 새 법을 적용하는 것 | 이미 산 집이라도 '파는 시점'은 지금이니 새 법 적용 |
| 메인홈(main home) | 다주택자라도 본인이 지정한 실거주 주 주택 | 미국식 '진짜 내 집' 1채 지정 개념 |