01핵심 개요
| 항목 | 내용 |
|---|---|
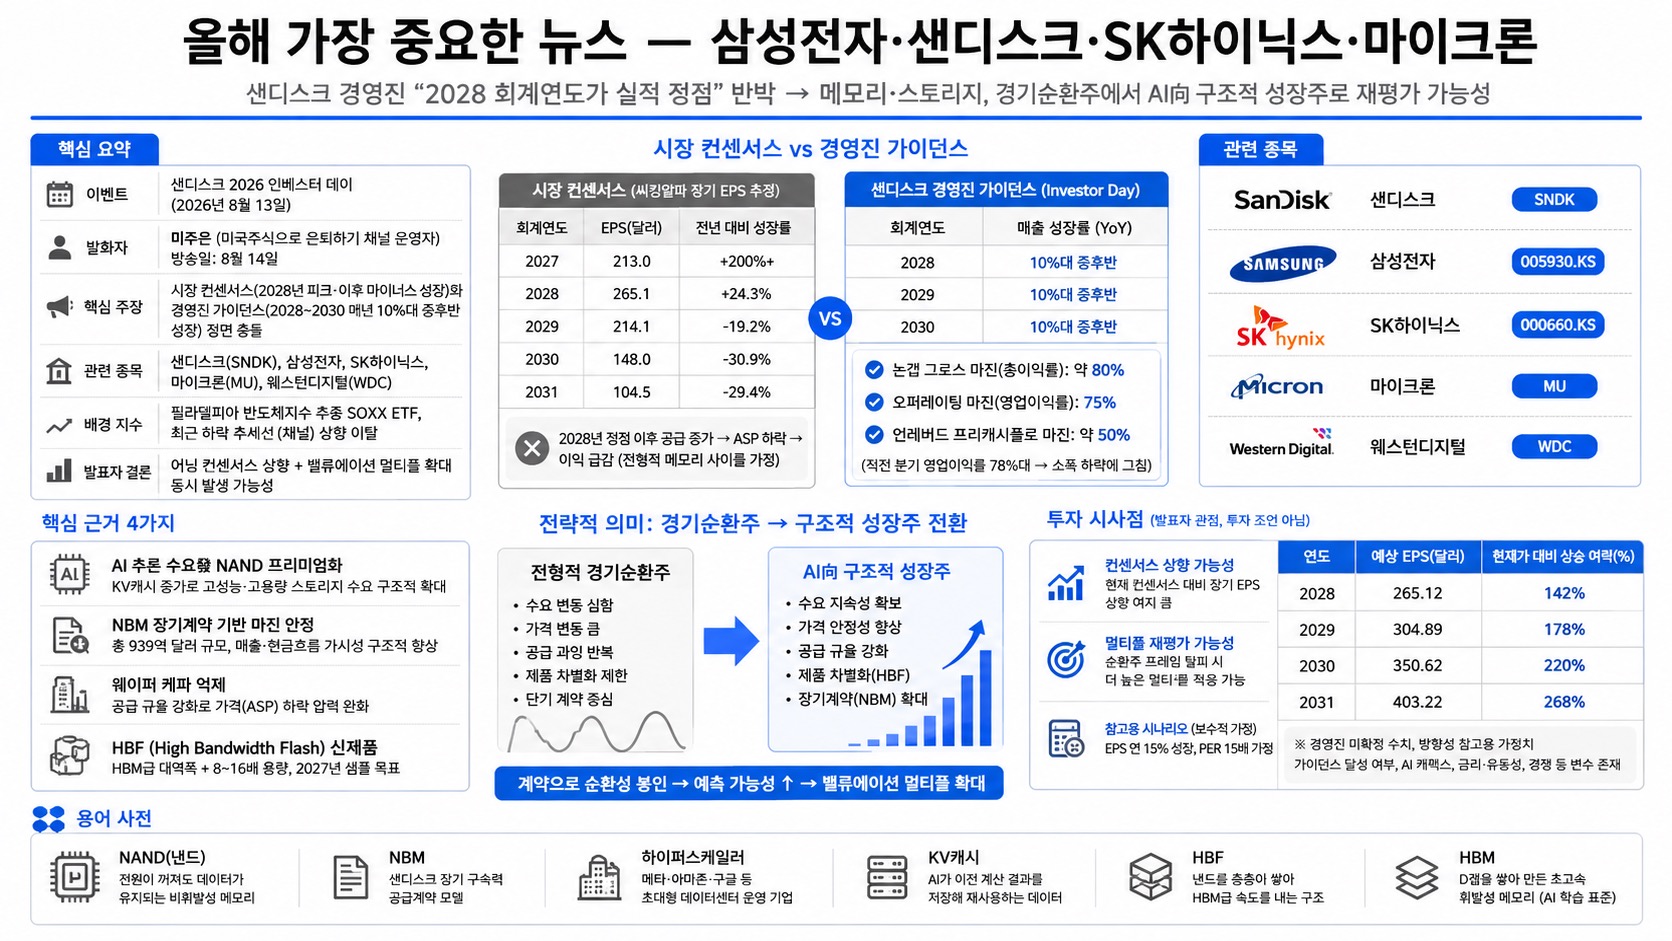
| 이벤트 | 샌디스크(SanDisk) 2026 인베스터 데이 (2026년 8월 13일 개최) |
| 발화자 | 미주은(미국주식으로 은퇴하기 채널 운영자), 방송일 8월 14일 |
| 핵심 주장 | 시장 컨센서스(2028년 피크·이후 마이너스 성장)와 경영진 가이던스(2028~2030 매년 10%대 중후반 성장)가 정면 충돌 |
| 관련 종목 | 샌디스크(SNDK), 삼성전자, SK하이닉스, 마이크론(MU), 웨스턴디지털(WDC) |
| 배경 지수 | 필라델피아 반도체지수 추종 SOXX ETF, 최근 하락 추세선(채널) 상향 이탈 |
| 핵심 근거 | ①AI 추론 수요發 NAND 프리미엄화 ②NBM 장기계약(총 939억 달러) ③웨이퍼 케파 억제 ④HBF 신제품 |
| 발표자 결론 | 어닝 컨센서스 상향 + 밸류에이션 멀티플 확대 동시 발생 가능성 |
02핵심 기능/내용 구조
발표 이전 배경: 7월 한 달간 반도체 섹터 전반이 레버리지 청산과 단기 급등에 따른 조정으로 급락했는데, 그중에서도 메모리·스토리지 종목(SK하이닉스, 삼성전자, 샌디스크, 마이크론)의 낙폭이 유독 컸다. 미주은은 이 종목들의 실적과 향후 실적 전망 자체는 계속 개선되고 있었음에도 주가가 더 크게 빠진 이유를, "시장이 여전히 이 기업들을 전형적 경기순환주 틀 안에서 평가하고 있기 때문"이라고 짚었다. 엔비디아·AMD 등은 이미 '구조적 성장주'로 인정받아 사이클과 무관하게 평가받는 반면, 메모리·스토리지 4개 종목은 여전히 순환주 취급을 받는다는 것이다.
시장 컨센서스의 근거는 씨킹알파(시킹파) 제공 샌디스크 장기 EPS 추정치다. 2027 회계연도(2027년 6월 마감) EPS는 213달러 수준(전년 대비 200%+ 성장), 2028년은 265.1달러(성장률 24.3%로 둔화), 2029년은 214.1달러로 마이너스 전환, 2030·2031년은 더 큰 폭으로 감소하는 그림이었다. 즉 시장은 2028년을 이익 정점으로 놓고, 이후 공급 증가→가격(ASP) 하락→이익 급감이라는 전형적 메모리 사이클을 가정하고 있었다.
이에 맞서 샌디스크 경영진은 인베스터 데이에서 2028~2030 회계연도 매출 성장률을 "매년 10%대 중후반"으로 직접 제시했다. 동시에 논갭 그로스 마진(총이익률) 약 80%, 오퍼레이팅 마진(영업이익률) 75%(직전 분기 78%대에서 소폭 하락에 그침), 언레버드 프리캐시플로 마진 약 50% 유지를 밝혔다. 미주은은 "경영진이 2028년을 정점이 아니라고 직접 말한 것"이 이번 발표에서 가장 중요한 숫자라고 강조했다.
03기술적 맥락(시장·산업 맥락)
04전략적 의미
미주은은 이 발표를 "메모리·스토리지가 코모디티(commodity)에서 전략적 부품(strategic component)으로 이동하는 신호"로 해석했다. 구조적 성장주가 되려면 ①수요의 지속성 ②가격 안정성 ③공급 규율 ④제품 차별화 ⑤고객과의 계약 구조 변화, 다섯 조건이 동시에 필요한데, 이번 인베스터 데이에서 이 조건들이 여러 곳에서 동시에 확인됐다는 것이 핵심 주장이다. 특히 장기계약(NBM) 비중 확대는 "경기순환주의 순환성을 계약으로 봉인한다"는 표현으로 요약했다. 매출·현금흐름의 예측 가능성이 구조적으로 올라가면 다운사이클의 진폭 자체가 줄어들고, 이는 곧 시장이 부여하는 밸류에이션 멀티플의 상향으로 이어질 수 있다는 논리다.
05투자 시사점·전략
미주은은 자신의 관점을 다음과 같이 정리했다(원 발언 인용, 투자 조언 단정 아님).
- 컨센서스 상향 가능성: 현재 시장 컨센서스는 2028년 이후 이익 급감을 가정하지만, 경영진 가이던스대로면 마이너스 성장이 아닌 15% 이상 성장이 이어져 장기 EPS 컨센서스가 지속적으로 상향될 가능성이 높다고 평가했다.
- 멀티플 재평가 가능성: 경기순환주는 이익이 아무리 좋아도 "지금이 피크"라는 우려 때문에 낮은 멀티플을 받아왔는데, 장기계약으로 미래 매출 가시성이 높아지고 마진 변동성이 낮아지면 더 이상 순환주 멀티플로 평가받기 어려워진다고 봤다.
- 참고용 시나리오(경영진 미확정 수치 아님, 방향성 참고): 2028년 EPS 265.12달러를 기준으로 매년 15% 성장, PER 15배(EPS성장률 15%로 나눈 PEG 1.0 기준, 보수적 적용)를 가정할 경우 현재 주가 대비 2028년 142%, 2029년 178%, 2030년 220%, 2031년 268% 상승 여력이 계산된다고 소개했다. 단, 이는 어디까지나 가정에 기반한 러프한 계산이며 가이던스 실제 달성 여부, AI 캐펙스 사이클 지속 여부, 금리·유동성·경쟁 상황 등 다양한 변수에 좌우된다고 명확히 단서를 달았다.
- 주의사항: 발표자 스스로 "이 부분은 정확한 수치가 아닐 가능성이 높다", "방향성만 참고하라"고 재차 강조했다.
06활용 시나리오
- 메모리 종목 보유자의 밸류에이션 재점검: 삼성전자·SK하이닉스·마이크론·웨스턴디지털 등 메모리·스토리지 종목을 보유한 투자자가 "경기순환주 프레임"과 "구조적 성장주 프레임" 중 시장이 어느 쪽으로 재평가하는지 추적할 때 참고 지표(NBM 계약 비중, 웨이퍼 케파 가동률, 어닝 컨센서스 개정 방향)로 활용 가능.
- AI 인프라 밸류체인 리서치: GPU(연산) 중심에서 메모리·스토리지(저장) 중요도가 높아지는 흐름을 이해하려는 투자자가 KV캐시·HBF 개념을 학습하는 자료로 활용 가능.
- 경기순환주 vs 구조적 성장주 판별 프레임 학습: 특정 산업이 순환주에서 성장주로 전환될 때 확인해야 할 5가지 조건(수요 지속성·가격 안정성·공급 규율·제품 차별화·계약 구조)을 다른 업종 분석에도 적용 가능한 체크리스트로 활용.
- 컨센서스-가이던스 괴리 트레이딩 아이디어 발굴: 애널리스트 컨센서스와 경영진 자체 가이던스가 크게 어긋나는 다른 기업을 찾아 유사한 논리로 검토하는 출발점으로 활용.
07현황 및 전망
발표 시점 기준 샌디스크 주가는 장기간 가파른 하락 채널에 갇혀 있었으나, 필라델피아 반도체지수(SOXX) 및 개별 종목 차트 모두 최근 며칠간 해당 하락 추세선을 상향 돌파한 상태다. 미주은은 이를 "안심해도 되는 단계"로 조심스럽게 평가하면서도, SOXX의 50일 이동평균선(563달러 부근) 상향 돌파 여부, 추가 눌림 후 재상승 가능성 등 기술적 변수가 남아 있다고 언급했다. HBF(High Bandwidth Flash)는 2027년 출론(추론)용 제품 샘플 제공을 목표로 개발 중이며, 성공 시 GPU 옆 고성능 메모리 계층(HBM과 유사한 대역폭 + 8~16배 용량)으로 자리잡아 SSD 영역을 넘어서는 새로운 시장을 열 수 있다고 소개됐다. 다음 방송(월요일)에서 시장 시황 전반을 별도로 다룰 예정이라고 예고했다.
08용어 사전
| 용어 | 한줄설명 | 비유/예시 |
|---|---|---|
| NAND(낸드) | 전원이 꺼져도 데이터가 유지되는 비휘발성 메모리 | USB나 SSD에 파일이 계속 남아있는 이유 |
| NBM | 샌디스크가 도입한 장기 구속력 공급계약 모델 | 매달 흥정하는 대신 4년치 물량·가격을 미리 계약서로 확정 |
| 하이퍼스케일러 | 메타·아마존·구글 등 초대형 데이터센터 운영 기업 | 동네 슈퍼가 아니라 대형 유통 체인급 구매자 |
| KV캐시 | AI가 이전 계산 결과를 저장해 재사용하는 데이터 | 매번 새로 계산 안 하고 계산기 메모리 불러쓰기 |
| HBF | 낸드를 층층이 쌓아 HBM급 속도를 내는 신규 플래시 구조 | 느리지만 용량 큰 창고를 고속철 옆으로 옮긴 것 |
| HBM | D램을 쌓아 만든 초고속·휘발성 메모리(현재 AI 학습 표준) | 빠르지만 전원 꺼지면 기억이 사라지는 임시 메모장 |
| 웨이퍼 케파 | 반도체 원판(웨이퍼) 기준 생산 가능 용량 | 공장의 하루 최대 생산라인 가동 능력 |
| 노드 미세화 | 공정 기술 혁신으로 같은 면적에 더 많은 데이터 저장 | 같은 책장에 더 얇은 종이로 더 많은 책 꽂기 |
| PEG(PE/성장률) | PER을 이익성장률로 나눈 밸류에이션 지표 | 가격표를 성장 속도로 나눠 "비싼 정도"를 보정 |
| 논갭 그로스 마진 | 일회성 비용 등을 제외한 총이익률(비GAAP) | 세금·수수료 빼고 남는 순수 마진율 |
| 경기순환주 | 경기·업황 사이클에 따라 실적이 크게 오르내리는 종목 | 계절 타는 장사(에어컨 회사의 여름·겨울 매출 차이) |
09딥링크
- 00:07 인사 및 8월 14일 방송 시작, SOXX 반도체지수 하락채널 상향 이탈 소개
- 02:38 한국 메모리 투자자들이 유독 힘들었던 이유(SK하이닉스·삼성전자 동반 하락)
- 05:11 메모리·스토리지 실적은 개선 중인데 주가만 급락한 배경 — 경기순환주 프레임 문제 제기
- 07:33 역발상 투자와 순환주 관점에 대한 개인적 고민 고백
- 12:33 시장 컨센서스 EPS 추정치 — 2028년 피크, 2029년부터 마이너스 성장
- 17:20 경영진 가이던스 — 2028~2030 매년 10%대 중후반 매출 성장, 마진 목표 제시
- 24:11 AI 추론 확산과 KV캐시로 인한 스토리지 수요 구조 변화 설명
- 31:17 NBM 장기계약 8개 고객사·939억 달러 계약가치 상세
- 36:03 HBF(High Bandwidth Flash) 신제품 스펙 및 2027년 샘플 제공 계획
- 40:42 미준의 한마디 결론 — 어닝 컨센서스 상향 + 멀티플 확대 동시 가능성