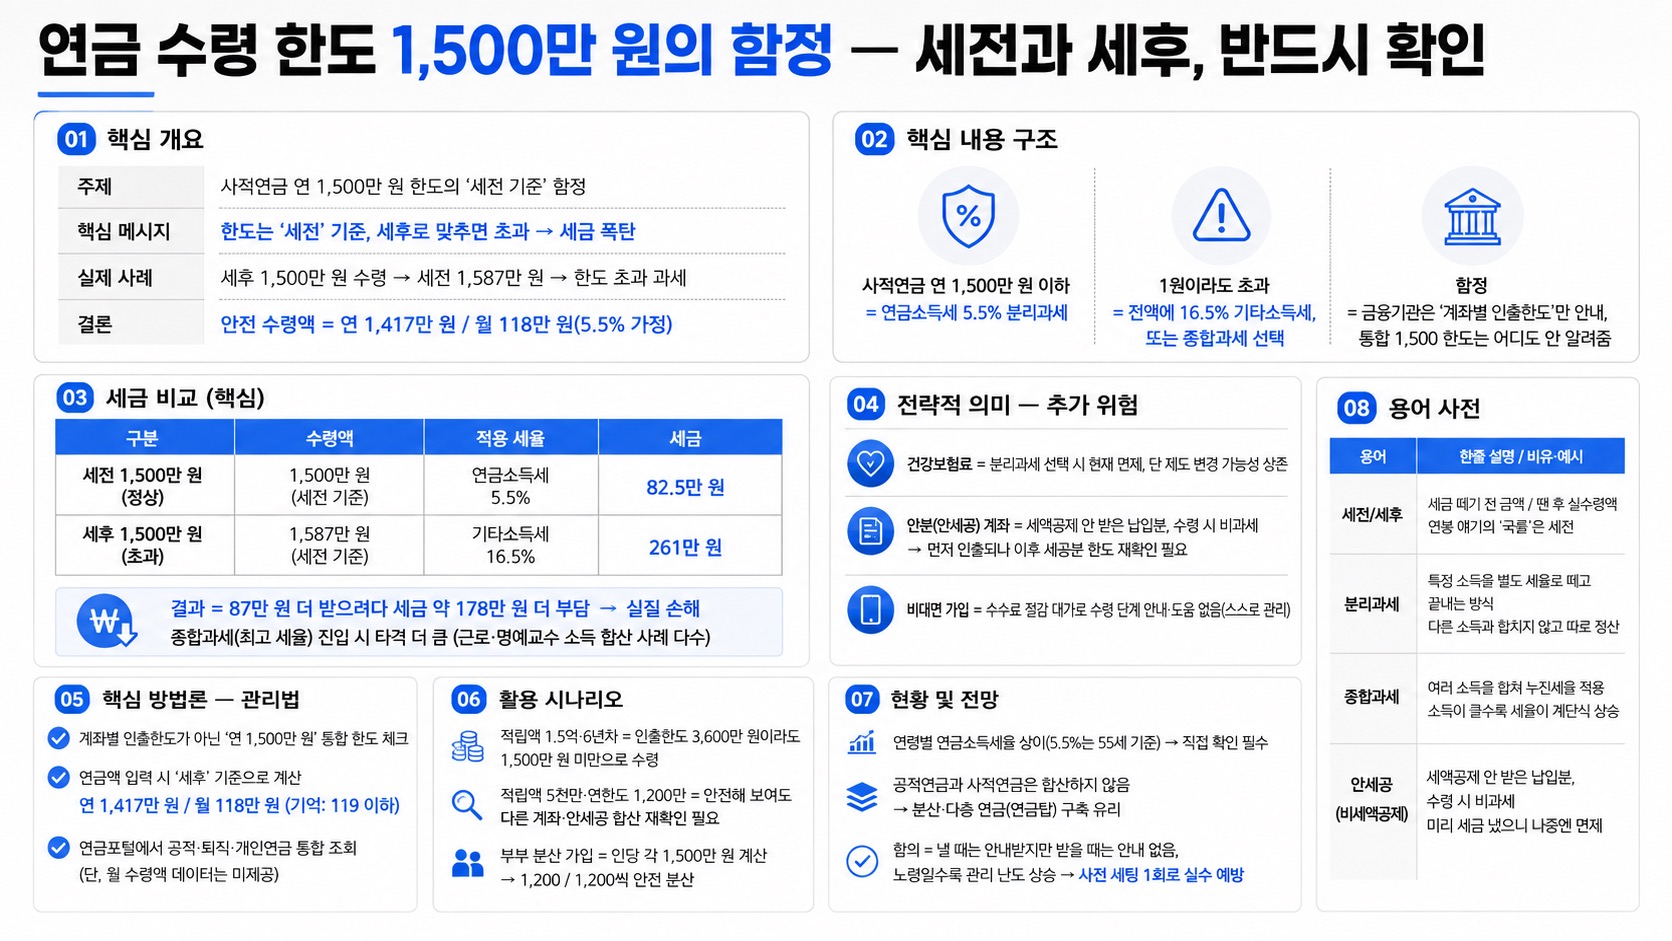
01핵심 개요
| 항목 | 내용 |
|---|
| 주제 | 사적연금 연 1,500만 원 한도의 '세전 기준' 함정 |
| 핵심 메시지 | 한도는 '세전' 기준, 세후로 맞추면 초과 → 세금 폭탄 |
| 실제 사례 | 세후 1,500만 원 수령 → 세전 1,587만 원 → 한도 초과 과세 |
| 결론 | 안전 수령액 = 연 1,417만 원 / 월 118만 원(5.5% 가정) |
02핵심 내용 구조
- 사적연금 연 1,500만 원 이하 = 연금소득세 5.5% 분리과세
- 1원이라도 초과 = 전액에 16.5% 기타소득세, 또는 종합과세 선택
- 함정 = 금융기관은 '계좌별 인출한도'만 안내, 통합 1,500 한도는 어디도 안 알려줌
03세금 비교 (핵심)
| 구분 | 수령액 | 적용 세율 | 세금 |
|---|
| 세전 1,500만 원(정상) | 1,500만 원 | 연금소득세 5.5% | 82.5만 원 |
| 세후 1,500만 원(초과) | 세전 1,587만 원 | 기타소득세 16.5% | 261만 원 |
- 결과 = 87만 원 더 받으려다 세금 약 178만 원 더 부담 → 실질 손해
- 종합과세(최고 세율) 진입 시 타격 더 큼(근로·명예교수 소득 합산 사례 다수)
04전략적 의미 — 추가 위험
- 건강보험료 = 분리과세 선택 시 현재 면제, 단 제도 변경 가능성 상존
- 안분(안세공) 계좌 = 세액공제 안 받은 납입분, 수령 시 비과세 → 먼저 인출되나 이후 세공분 한도 재확인 필요
- 비대면 가입 = 수수료 절감 대가로 수령 단계 안내·도움 없음(스스로 관리)
05핵심 방법론 — 관리법
- 계좌별 인출한도가 아닌 '연 1,500만 원' 통합 한도를 스스로 체크
- 연금액 입력 시 '세후' 기준으로 계산 → 연 1,417만 원 / 월 118만 원(기억: 119 이하)
- 연금포털에서 공적·퇴직·개인연금 통합 조회(단, 월 수령액 데이터는 미제공)
06활용 시나리오
- 적립액 1.5억·6년차 = 인출한도 3,600만 원이라도 1,500만 원 미만으로 수령
- 적립액 5천만·연한도 1,200만 = 안전해 보여도 다른 계좌·안세공 합산 재확인 필요
- 부부 분산 가입 = 인당 각 1,500만 원 계산 → 1,200/1,200씩 안전 분산
07현황 및 전망
- 연령별 연금소득세율 상이(5.5%는 55세 기준) → 직접 확인 필수
- 공적연금과 사적연금은 합산하지 않음 → 분산·다층 연금(연금탑) 구축 유리
- 함의 = 낼 때는 안내받지만 받을 때는 안내 없음, 노령일수록 관리 난도 상승 → 사전 세팅 1회로 실수 예방
08용어 사전
| 용어 | 한줄 설명 | 비유/예시 |
|---|
| 세전/세후 | 세금 떼기 전 금액 / 뗀 후 실수령액 | 연봉 얘기의 '국룰'은 세전 |
| 분리과세 | 특정 소득을 별도 세율로 떼고 끝내는 방식 | 다른 소득과 합치지 않고 따로 정산 |
| 종합과세 | 여러 소득을 합쳐 누진세율 적용 | 소득이 클수록 세율이 계단식 상승 |
| 안세공(비세액공제) | 세액공제 안 받은 납입분, 수령 시 비과세 | 미리 세금 냈으니 나중엔 면제 |