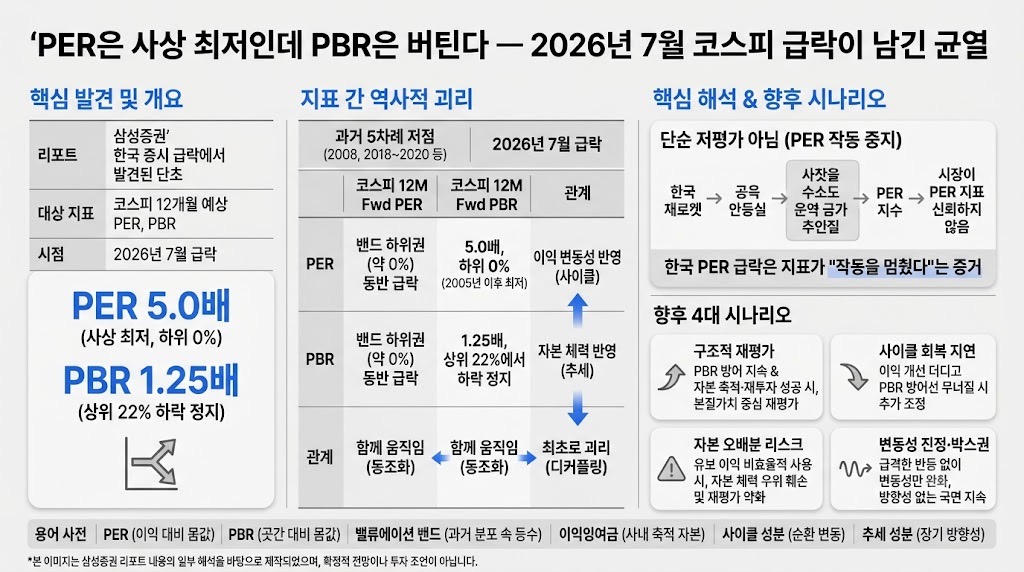
01핵심 개요 (표)
| 항목 | 내용 |
|---|
| 출처 리포트 | 삼성증권, "한국 증시 급락에서 발견된 단초" |
| 대상 지표 | 코스피 12개월 예상 PER, PBR |
| 이번 급락 시점 | 2026년 7월 |
| PER 수준 | 5.0배 (밸류에이션 밴드 하위 0%, 2005년 이후 약 20년 만 역사적 최저) |
| PBR 수준 | 1.25배 (밸류에이션 밴드 상위 22%에서 하락 멈춤) |
| 핵심 발견 | 과거 5차례 조정과 달리 이번엔 PER과 PBR의 역사적 위치가 갈라짐 |
| 리포트 해석 | PER 급락은 저평가의 증거가 아니라 이익을 사이클로 판정하며 PER 지표가 "작동을 멈췄다"는 증거 |
02핵심 주장 구조
- 표면적 숫자: 코스피 12개월 예상 PER이 5.0배로 2005년 이후 최저치까지 떨어져 얼핏 "역대급 저평가"로 보임
- 그러나 삼성증권 리포트는 이를 저평가가 아니라 이익 변동성이 큰 한국 시장 특성상 시장 참여자들이 PER 지표 자체를 신뢰하지 않게 된 결과로 해석
- 원문 인용: "미국의 높은 PER은 추세 성분에서, 한국의 사상 최저 PER은 사이클 성분에서 비롯된 것" - "최근 한국의 PER 급락은 저평가의 증거가 아니라 반도체 이익 급증을 시장이 사이클로 판정하면서 PER이 작동을 멈췄다는 증거"
- 반전 포인트: 과거 2008년 금융위기, 2018~2020년 코로나 조정 등 5차례 저점에서는 PER·PBR이 함께 밸류에이션 밴드 하위(거의 0%)까지 동반 급락
- 그러나 이번 2026년 7월 조정에서는 PER만 하위 0%까지 무너졌고, PBR은 1.25배(상위 22%)에서 하락을 멈추고 버팀 — 두 지표의 역사적 위치가 최초로 갈라짐
- 결론적 함의: 단기 이익 변동성(PER)에는 시장이 실망해 매도했지만, 기업이 쌓아온 본질적 자본체력(PBR)은 과거처럼 헐값에 던져지지 않고 하방을 지지 — 사이클 장세로만 취급받던 한국 증시에 구조적·본질가치 재평가의 단초 가능성
03배경·맥락 (PER/PBR 밸류에이션 설명)
- PER(주가수익비율): 주가를 주당순이익(EPS)으로 나눈 값. 이익 대비 주가가 몇 배인지를 보여주며, 이익이 급변동하는 반도체 등 사이클 업종에서는 이익 자체가 출렁여 지표 신뢰도가 떨어질 수 있음
- PBR(주가순자산비율): 주가를 주당순자산(자기자본)으로 나눈 값. 기업이 그동안 쌓아온 자본(순자산) 대비 주가 수준을 보여주며, 단기 이익 변동보다 누적된 자본 체력을 반영
- 리포트는 코스피 12개월 예상 PER·PBR을 2005년 이후 역사적 밸류에이션 밴드(백분위)로 환산해 비교
- 과거 5차례 주요 조정(2008년 금융위기, 2018~2020년 코로나 등)에서는 PER·PBR이 모두 밴드 하위권까지 함께 급락한 반면, 이번 2026년 7월 조정은 PER만 하위 0%, PBR은 상위 22%에서 하락이 멈춘 상이한 패턴을 보임
04전략적/투자 의미
- PER 5.0배라는 숫자만으로 "역사상 가장 싼 한국 증시"로 단순 해석하는 것은 리포트 취지와 다름 — 이는 이익 지표에 대한 시장의 불신을 반영한 결과로 해석됨
- PBR이 과거 저점과 달리 상위 22% 구간에서 방어되고 있다는 점은 기업의 순자산(자본) 가치에 대해서는 시장이 과거처럼 헐값 매도하지 않고 있다는 신호로 제시됨
- 화자는 향후 핵심 관전 포인트로 기업이 벌어들인 이익을 사내에 유보(곳간에 축적)해 재무 체력을 기르는 것, 그리고 그 유보 자금을 엉뚱한 곳이 아닌 재투자에 효율적으로 활용하는 것을 꼽음
- 다만 이는 삼성증권 리포트와 영상 화자의 해석이며, 향후 방향성에 대한 확정적 전망이나 투자 조언이 아님
05핵심 지표 심화 (표)
| 지표 | 과거 5차례 저점(2008, 2018~2020 등) | 2026년 7월 급락 | 비고 |
|---|
| 코스피 12개월 예상 PER | 밴드 하위권(약 0%)까지 PBR과 동반 급락 | 5.0배, 밴드 하위 0% (2005년 이후 최저) | 이익 변동성 큰 반도체 사이클을 시장이 사이클로 판정 |
| 코스피 12개월 예상 PBR | 밴드 하위권(약 0%)까지 PER과 동반 급락 | 1.25배, 밴드 상위 22%에서 하락 정지 | 과거와 달리 밑으로 완전히 꺼지지 않음 |
| 두 지표 관계 | 함께 움직임(동조화) | 처음으로 괴리(디커플링) | 리포트가 주목한 "단초" |
06시사점 시나리오 (3개 이상)
- 구조적 재평가 시나리오: PBR 방어가 지속되며 기업들이 이익을 자본으로 축적·재투자에 성공할 경우, 사이클 장세로만 취급받던 한국 증시가 점진적으로 본질가치 중심 재평가를 받을 가능성
- 사이클 회복 지연 시나리오: 반도체 등 이익 사이클이 예상보다 더디게 개선되면 PER 신뢰 회복이 늦어지고, PBR 방어선(상위 22% 부근)마저 흔들리며 추가 조정이 나타날 가능성
- 자본 오배분 리스크 시나리오: 기업이 유보한 이익을 비효율적인 투자·확장에 사용할 경우, PBR이 보여주는 자본 체력 우위가 훼손되어 재평가 논리 자체가 약화될 가능성
- 변동성 진정·박스권 시나리오: 화자가 언급한 대로 급격한 V자 반등 없이 극심한 변동성만 완화되며 당분간 방향성 없는 관망 국면이 이어질 가능성
07현황 및 전망
- 화자는 당분간 시원한 V자 반등은 기대하기 어렵다고 보되, 극심한 변동성과 하락세는 다소 진정된 것으로 평가
- 현재 투자자 심리를 두 부류로 구분: 하락에 지쳐 반등 시 매도하려는 투자자군, 현금을 서서히 투입할 시점을 관찰하는 투자자군
- 화자의 권고: 성급한 판단을 경계하고, 보유 자금을 한 번에 몰아넣기보다 신중하게 접근하며, 평소보다 매매 템포를 늦추고 시장 흐름을 느긋하게 지켜볼 것을 제안 (이는 화자 개인 견해이며 투자 조언이 아님)
- 후속 자료가 나올 경우 다음 주 영상에서 추가로 다룰 예정이라고 예고
08용어 사전
| 용어 | 한줄 설명 | 비유/예시 |
|---|
| PER (주가수익비율) | 주가를 주당순이익으로 나눈 값, 이익 대비 주가 수준 지표 | 1년 벌어들이는 돈 대비 몸값이 몇 배인지 매기는 성적표 |
| PBR (주가순자산비율) | 주가를 주당순자산(자기자본)으로 나눈 값, 순자산 대비 주가 수준 지표 | 지금까지 모아둔 곳간(자산)에 비해 몸값이 몇 배인지 매기는 성적표 |
| 밸류에이션 밴드(백분위) | 과거 일정 기간 지표 분포에서 현재 값이 상위/하위 몇 %에 위치하는지 나타내는 척도 | 반 전체 성적 중 내 등수가 상위·하위 몇 %인지 알려주는 것 |
| 사이클 성분 | 실적·주가가 경기·업황 순환에 따라 오르내리는 변동 요인 | 계절이 바뀌듯 반복적으로 오르내리는 파도 |
| 추세 성분 | 일시적 순환과 무관하게 장기적으로 이어지는 방향성 요인 | 파도와 별개로 서서히 차오르는 밀물 |
| 이익잉여금(곳간) | 기업이 벌어들인 이익 중 배당 등으로 나가지 않고 사내에 쌓아둔 자본 | 매달 번 돈을 다 안 쓰고 통장에 착실히 저축해두는 것 |