01핵심 개요
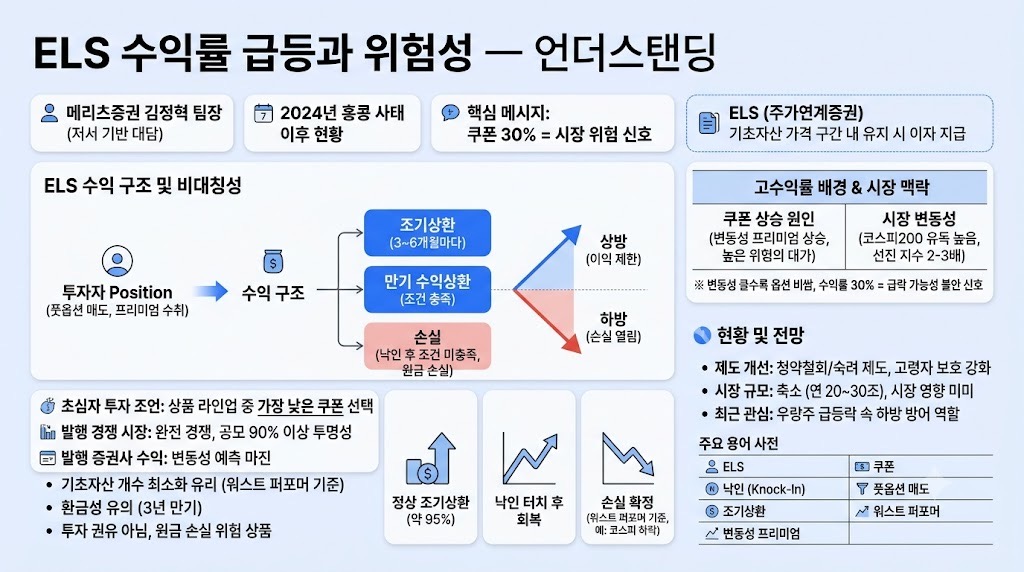
메리츠증권 김정혁 팀장(저서 『한 권으로 끝내는 ELS 투자의 정석』)이 출연해, 2024년 홍콩 H지수 사태로 신뢰를 잃었던 ELS가 최근 어떻게 다시 부각되고 있는지, 그리고 여전히 남아있는 위험은 무엇인지 설명한다. 핵심은 "쿠폰(수익률)이 30%까지 치솟은 것은 그만큼 시장이 위험하다고 본다는 신호"라는 점이다.
| 항목 | 내용 |
|---|---|
| 콘텐츠 | 북언더스탠딩 (도서 기반 대담) |
| 출연자 | 메리츠증권 김정혁 팀장 |
| 주제 | ELS(주가연계증권)의 구조·수익원·위험 |
| 최근 쿠폰 | 연 20~30% 수준 (3년 만기 약 62%) |
| 배경 사건 | 2024년 홍콩 H지수 ELS 대규모 손실·불완전판매 논란 |
| 핵심 메시지 | 높은 쿠폰 = 높은 변동성(위험)의 대가, 안전상품 아님 |
| 성격 | 정보 제공 (투자 권유 아님) |
02핵심 내용 구조
ELS(Equity-Linked Securities, 주가연계증권)는 기초자산(개별 종목·지수)의 가격이 정해진 구간 안에만 머물면 약속된 이자(쿠폰)를 주는 상품이다. 구조의 본질은 "투자자가 풋옵션(팔 권리)을 증권사에 매도하고, 그 대가로 프리미엄을 받는 것"이다. 이 프리미엄이 곧 ELS 쿠폰 수익률이다. 투자금 100원 중 대부분은 채권에 넣어 이자를 만들고, 일부(20~30원)를 풋옵션 매도에 활용하는 구조다.
수익 구조는 세 가지로 나뉜다. (1) 조기상환: 3~6개월마다 관찰해 조건을 넘으면 이자를 얹어 조기 종료, (2) 만기 수익상환: 만기까지 행사가격 위에 있으면 전체 쿠폰 지급, (3) 손실: 낙인(Knock-In)을 건드리고 만기에 행사가격 아래로 끝나면 하락률만큼 원금 손실이다. 상방(주가 급등 이익)은 막혀 있고 하방(급락 손실)은 열려 있는 비대칭 구조가 핵심이다.
03금융·시장 맥락
쿠폰이 높다는 것은 시장 변동성이 크다는 뜻이다. 옵션 프리미엄은 변동성이 커질수록 비싸지므로, 예전에 연 10% 주던 조건이 지금은 30~40%까지 올라온 것이다. 즉 수익률 30%는 "그만큼 많은 사람이 급락 가능성에 베팅하고 있다"는 시장의 불안 신호다.
특히 코스피(코스피200)의 변동성이 유독 높다. S&P500·유로스톡스·닛케이 등 선진 지수 대비 2~3배 수준으로 거래되며, "불량아"라는 표현이 나올 정도다. 발행자 실증(엠피리컬) 테스트로는 1,000건 발행 시 약 950건이 수익상환되고 5% 안팎이 손실상환으로 끝난다고 한다. 증권사는 이 90%대 확률 때문에 고객과 반대 방향에 베팅하기보다, 대부분 고객과 동일한 포지션을 복제해 헤지한다.
04전략적 의미
ELS 발행 시장은 매주 10~15개 증권사가 경쟁하는 완전경쟁 시장이다. 은행 신탁이 전자 입찰(비딩)을 붙이면 가장 높은 쿠폰을 제시한 증권사가 낙찰된다. 공모 상품이 90% 이상이라 조건이 즉시 공시되고, 블로거·경쟁사가 실시간으로 서로 뜯어보기 때문에 특정 증권사가 자기에게만 유리하게 폭리를 취하기는 구조적으로 어렵다.
증권사의 수익원은 "변동성 예측 마진"이다. 예컨대 실현 변동성이 실제로는 낮을 것이라 보는데 시장은 높게 보고 있을 때, 그 격차만큼을 벌게 된다. 반대로 40%로 제출한 뒤 2주 후 변동성이 20%로 떨어지면 트레이더 손익은 마이너스가 된다. 그래서 발행 타이밍과 변동성 전망이 증권사 실력의 핵심이 된다.
05핵심 관점 / 유의사항
발행자 본인이 초심자에게 주는 조언은 "상품 라인업에서 쿠폰이 가장 낮은 것을 고르라"는 것이다. 변동성 프리미엄은 공짜가 아니라 위험을 떠안는 대가이므로, 금리가 높을수록 그만큼 위험을 의심해야 한다. "설마 떨어지겠어"라는 나이브한 접근은 위험하며, 손실이 나도 감내 가능한 수준인지 정교하게 계산한 사람에게만 유용한 상품이라는 점을 반복 강조한다.
기초자산 개수도 중요하다. ELS는 "워스트 퍼포머(가장 많이 하락한 자산)" 기준으로 손익을 계산하므로, 기초자산이 많을수록 그중 하나만 무너져도 손실이 난다. 따라서 기초자산이 적을수록(1개가 가장) 유리하다. 또한 3년 만기 동안 자금이 묶이는 환금성 문제, 중도환매 시 계좌 평가가격과 실제 환매가격의 이격(예: 계좌 103인데 실제 99.8) 문제도 유의해야 한다. 이는 투자 권유가 아니며, 원금 손실이 날 수 있는 투자상품임을 전제로 판단해야 한다.
06시나리오
- 정상 조기상환 시나리오: 발행 후 6개월 시점 관찰일에 기초자산이 조기상환 조건(예: 발행가의 90%) 위에 있으면, 연 20~30%를 적용한 이자를 받고 조기 종료된다. 실제 발행의 다수(약 95%)가 이런 방식으로 마무리된다.
- 낙인 히트 후 회복 시나리오: 하이닉스 ELS에서 낙인(30) 아래로 두 달 만에 급락해도, 이후 조기상환 관찰일에 행사가격 위로 회복하면 낙인 여부와 관계없이 정상 상환된다. "중간 시험은 상관없고 마지막 시험만 잘 보면 되는" 구조(노낙인)의 이점이다.
- 손실 시나리오: 낙인을 건드린 뒤 만기까지 회복하지 못하고 행사가격(예: 50) 아래로 끝나면, 하락률만큼 원금 손실이 확정된다. 특히 기초자산 여러 개 중 코스피가 -49%로 끝나면, 다른 자산(하이닉스)이 반등했어도 워스트 퍼포머 기준으로 손실이 잡힌다.
- 금리형(DLS) 위험 시나리오: 2019년 독일 금리 DLF처럼 금리를 기초자산으로 하면, 지수와 달리 짧은 기간에 낙인을 칠 수 있어 훨씬 위험하다. "안정적"이라 판매됐지만 실제로는 완전한 숏 포지션이었던 대표적 불완전판매 사례다.
07현황 및 전망
2024년 홍콩 H지수 사태 이후 업계 자정과 금융당국 제도 개선이 이뤄졌다. 청약철회·숙려 제도, 고령자 후견인·돌봄 서비스 등이 도입돼, 오늘 비딩한 상품이 실제 거래되기까지 2~3주가 걸리는 구조가 됐다. 과거 "박스피의 주범"이라 불릴 만큼 시장에 영향을 줬으나, 지금은 연 20~30조 규모로 축소돼 삼성전자·하이닉스 하루 거래대금(약 40조)에 비하면 영향이 미미하다는 설명이다.
최근에는 코스피·삼성전자·하이닉스처럼 우량하다고 여겨지던 종목마저 코스닥처럼 크게 출렁이면서, 오히려 "하방을 막아주는" ELS에 다시 관심이 쏠리고 있다. 다만 출연자 스스로 "ELS가 진짜 안전한 상품이라고 생각하는 사람은 없을 것"이라며, 여러 투자 수단 중 하나로 어떻게 조합할지 스스로 고민해야 한다고 마무리한다.
08용어 사전
| 용어 | 풀이 |
|---|---|
| ELS(주가연계증권) | 기초자산 가격이 정해진 구간 안에 머물면 약속된 이자를 주는 파생결합증권. 상방은 막히고 하방은 열린 비대칭 구조 |
| 낙인(Knock-In) 배리어 | 원금 손실이 시작되는 하락 기준선. 발행가 대비 30~50% 등으로 설정 |
| 조기상환 | 3~6개월마다 관찰해 조건 충족 시 이자를 얹어 만기 전 종료하는 것 |
| 쿠폰(수익률) | ELS가 지급하는 이자율. 본질은 투자자가 매도한 풋옵션의 프리미엄 |
| 풋옵션 매도 | ELS의 수익 원천. 투자자가 "일정 가격 아래로 안 떨어지면 이익"인 포지션을 파는 것 |
| 낙인형 vs 노낙인형 | 낙인형은 매일 낙인 관찰·보너스금리(풀더미) 있음(증권사 주력), 노낙인형은 만기에만 관찰(은행 주력) |
| 워스트 퍼포머 | 기초자산이 여러 개일 때 가장 많이 하락한 자산 기준으로 손익 결정 |
| 변동성 프리미엄 | 변동성이 클수록 커지는 옵션 값. 높은 쿠폰의 원천이자 위험의 대가 |
| DLS/DLF | 금리 등 주가 외 자산을 기초로 한 파생결합상품. 2019년 독일 금리 DLF 손실 사태의 상품 |
| 환금성 | 자금을 현금화할 수 있는 정도. ELS는 3년 만기로 묶여 환금성이 낮음 |