01핵심 개요
| 항목 | 내용 |
|---|---|
| 주제 | AI 글래스(스마트/AR 글래스) 시장 현황과 향후 폼팩터 경쟁 구도 |
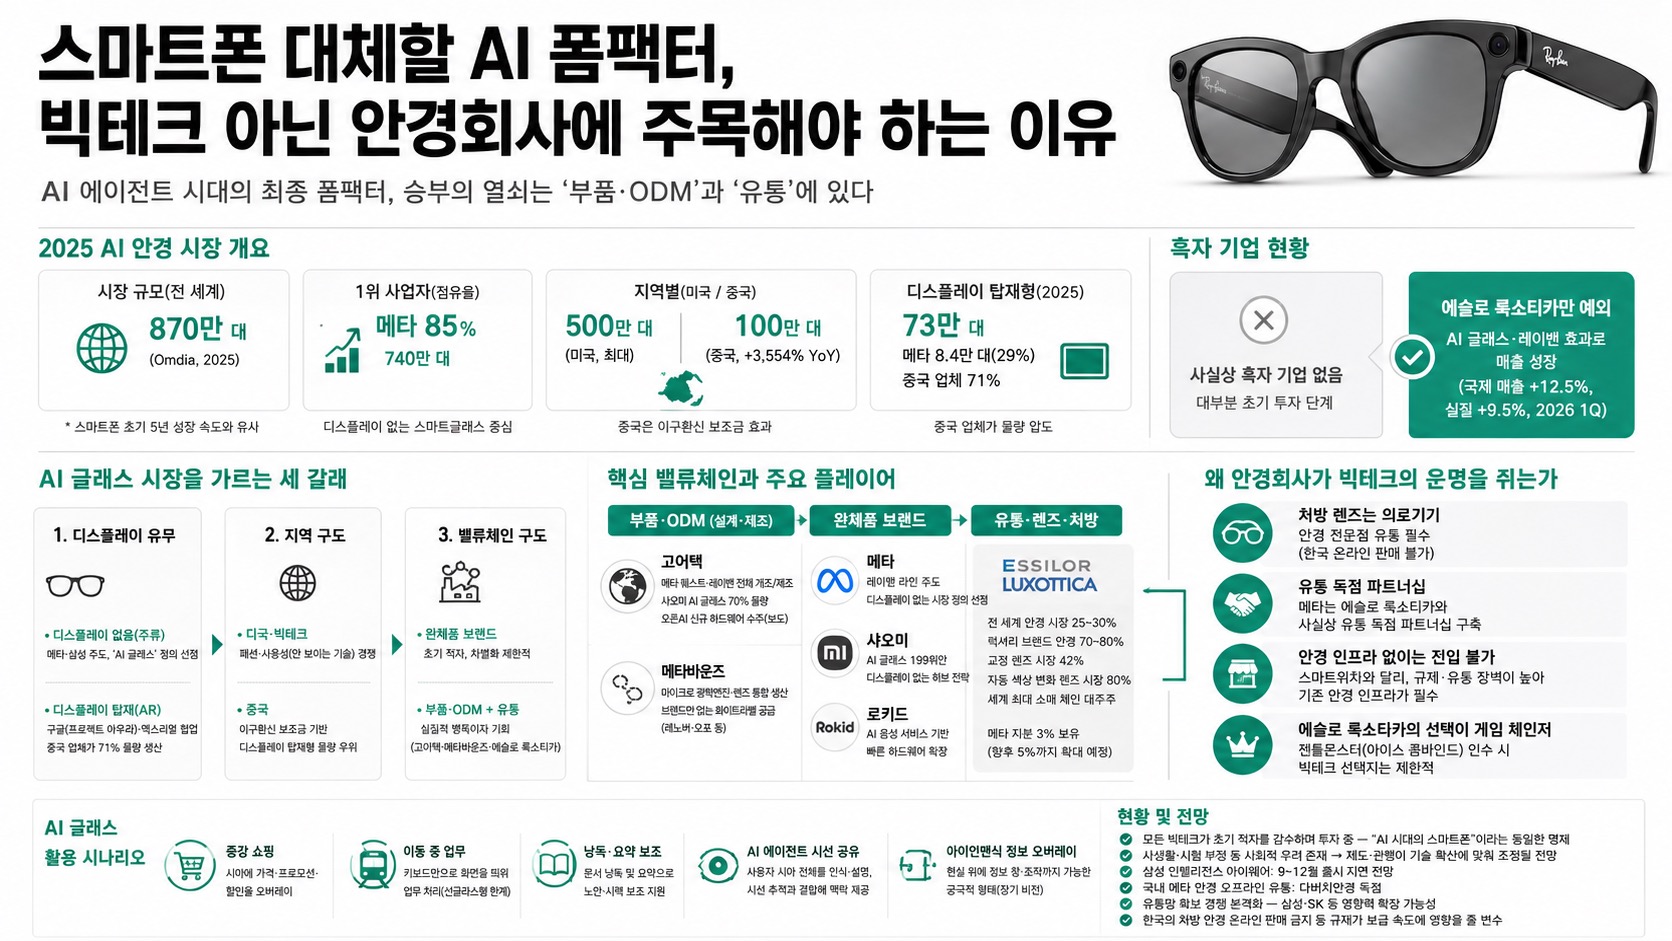
| 시장 규모(2025) | 전 세계 870만 대(옴디아), 스마트폰 초기 5년 성장 속도와 유사 |
| 1위 사업자 | 메타 85%(740만 대), 디스플레이 없는 스마트글래스 중심 |
| 지역별 | 미국 500만 대(최대), 중국 100만 대(전년 대비 +3,554%, 이구환신 보조금) |
| 디스플레이 탑재형 | 2025년 73만 대, 메타 8.4만 대(29%), 나머지 71%는 중국 업체 |
| 흑자 기업 | 사실상 없음 — 에슬로 룩소티카만 AI 글래스·레이밴 덕에 매출 성장(국제 매출 +12.5%, 실질 +9.5%, 2026 1Q) |
| 핵심 결론 | 제품(하드웨어)보다 부품 생태계(고어텍·메타바운즈)와 유통(에슬로 룩소티카)이 진짜 힘의 원천 |
02핵심 기능 및 내용 구조 — 시장을 가르는 세 갈래
AI 글래스 시장은 크게 세 축으로 나뉜다. 첫째는 디스플레이 유무다. 삼성전자는 디스플레이 없는 "인텔리전스 아이웨어"를 먼저 공식화했고, 메타는 레이밴 라인으로 디스플레이 없는 시장을 주도하며 시장 정의 자체를 "AI 글래스"로 밀어붙이고 있다. 반면 구글은 엑스리얼과 함께 '프로젝트 아우라'라는 디스플레이 탑재형(AR 글래스)을 조용히 준비 중이며, "진짜 이동 중 컴퓨팅은 엑스리얼이 한다"는 메시지로 예약까지 받고 있다. 둘째는 지역 구도로, 미국·빅테크는 패션과 사용성(안 보이는 기술)을 앞세우는 반면 중국은 이구환신 보조금을 등에 업고 디스플레이 탑재형에서 압도적 물량(71%)을 만들어내고 있다. 셋째는 밸류체인 구도로, 완제품 브랜드보다 뒷단의 부품·ODM사(고어텍, 메타바운즈)와 유통망(에슬로 룩소티카)이 실질적 병목이자 기회로 지목된다.
03기술적 맥락 — 왜 아직도 두껍고 선글라스만 되는가
안경형 폼팩터에는 배터리·통신 모듈·메모리·이어폰·마이크가 모두 들어가야 해서, 얇게 만들기가 물리적으로 어렵다. 현재 디스플레이 구현 방식은 두 갈래다. 메타·삼성 계열은 '버드배스' 방식(마이크로 OLED + 도파관)을 검토하지만 광량이 낮아 어두운 환경, 즉 선글라스 형태에서만 작동하는 한계가 있다. 중국은 옆에서 화면을 쏘는 프로젝션 방식(마이크로 LED 기반)을 채택했는데, 이는 최선의 기술이라서가 아니라 이구환신 정책 시한에 맞춰 지금 양산 가능한 기술을 최대치로 뽑아낸 결과에 가깝다. 참고로 옛날 PC 모니터가 녹색 단색이었던 것처럼, 중국 제품 다수도 아직 단색 디스플레이 수준이다. 시야각(FOV)도 관건이다. 메타 레이밴 디스플레이는 20도에 불과해 눈을 크게 움직여야 보이지만, 메타 오라이온 시제품은 70도까지 넓어졌다. FOV가 넓어지고 카메라·시선 추적 기술이 결합되면, 사용자가 직접 보지 않는 영역까지 AI가 인식·설명해주는 수준까지 진화할 수 있다는 것이 향후 방향으로 제시된다.
04전략적 의미 — 왜 안경회사가 빅테크의 운명을 쥐는가
가장 중요한 통찰은 유통이다. 처방 렌즈가 들어간 보정 안경은 의료기기로 분류되어(한국은 온라인 판매 자체가 불가능, 미국·일본은 가능) 안경 전문점을 거쳐야만 판매할 수 있다. 즉 AI 글래스가 일상에 스며들려면 반드시 기존 안경 유통망이 필요하다. 여기서 에슬로 룩소티카(프랑스 렌즈사 에슬로 + 이탈리아 안경사 룩소티카 합작)가 핵심 변수로 떠오른다. 이 회사는 전 세계 안경 시장의 25~30%, 럭셔리 디자이너 브랜드 안경의 70~80%(구찌·프라다 등)를 생산하고, 교정 렌즈 시장의 42%, 자동 색상 변화 렌즈 시장의 80%를 장악하며, 세계 최대 안경 소매 체인(선글라스 헛 등)의 대주주다. 메타는 이미 에슬로 룩소티카 지분 3%를 보유(향후 5%까지 확대 예정)하며 사실상 유통 독점 파트너십을 맺었다. 만약 에슬로 룩소티카가 젠틀몬스터의 모회사 아이스 콤바인드(현재 3대 주주로 알려짐)를 인수하면, 삼성전자·구글은 워비파커 정도 외에 선택지가 사실상 사라진다 — 스마트워치 시대에는 애플·삼성이 기존 시계 브랜드 없이 직접 제품을 만들 수 있었지만, 처방 렌즈·유통 규제가 있는 안경 시장에서는 기존 안경 인프라를 거치지 않고는 진입이 불가능하다는 점이 결정적 차이다.
05핵심 워크플로우·방법론 — 중국의 ODM 생태계
- 하드웨어 설계·제조 위탁: 고어텍(2001년 설립, 음향부품→애플워치·에어팟 ODM 출신)이 메타 퀘스트 시리즈·레이밴 시리즈 전체를 개조·제조하며, 소니 플레이스테이션 VR도 이 회사 제품이다. 샤오미 AI 글래스 물량의 70%도 고어텍이 수주했고, 중국 언론에 따르면 오픈AI의 신규 하드웨어 기기도 고어텍이 수주했다고 전해진다.
- 디스플레이 밸류체인 선점: 메타는 마이크로 LED 개발사 플리지를 100% 인수해 자사 전용 공급망을 구축했다.
- 화이트라벨 완제품 공급: 메타바운즈(2020 CES 혁신상 수상)는 플라스틱 렌즈 나노 임프린팅 공정으로 마이크로 광학엔진과 렌즈까지 통째로 만들고 브랜드만 얹어주는 방식으로 레노버·오포 AI 글래스를 공급한다.
- 저가·제어형 노선: 샤오미는 디스플레이 없는 스마트글래스를 199위안(약 3만~4만 원대)에 출시해, 자사 생태계 기기를 음성으로 제어하는 허브로 포지셔닝했다.
- 콘텐츠 우선 노선: 로키드(2014년 항저우 설립, AI 음성비서 서비스로 출발)는 2025년 CEO가 프롬프터 없이 안경 화면을 보며 발표해 화제가 되며 서비스에서 하드웨어로 빠르게 확장했다.
06활용 시나리오
- 매장 쇼핑: 진열대 QR을 쳐다보면 실제 가격표 없이도 시야에 가격·프로모션·할인율이 겹쳐 보이는 증강 쇼핑 경험(마트 사례로 제시).
- 이동 중 업무: 지하철 등에서 노트북 없이 키보드만 연결해 안경 화면을 모니터처럼 띄워 작업(다만 현재 마이크로 OLED 광량 한계로 선글라스형만 가능해 완전히 구현되진 않음).
- 노안·시력 보조 낭독: 눈을 감고도 문서를 안경이 읽어주고 AI가 핵심만 요약해주는 고령층 접근성 지원 시나리오.
- AI 에이전트 시선 공유: "네가 보고 있는 거 설명해봐"라고 물으면 사용자 시야 전체를 인식해 설명하고, 향후 시선 추적까지 결합되면 어디를 응시하는지까지 반영한 맥락 정보를 제공.
- 아이언맨식 정보 오버레이: 이동 중 현실 위에 확대·정보 창을 띄우고 조작까지 가능한, 현실과 디지털 경계가 사라지는 궁극적 형태(장기 비전으로 제시).
07현황 및 전망
2025년 기준 AI 안경 시장에서 실제로 돈을 버는 곳은 거의 없다. 에슬로 룩소티카조차 "AI 글래스로 흑자를 냈다"기보다 "정체된 안경 시장에서 새 성장 동력을 찾았다"는 표현이 정확하다. 그럼에도 메타·구글·MS 등 모든 빅테크가 "모바일 시대는 스마트폰, AI 시대는 AI 안경"이라는 동일한 명제 아래 초기 적자를 감수하며 투자하고 있다. 카메라 오작동으로 인한 사생활 침해 우려, 시험 부정행위 등 사회적 저항도 존재하지만, 화자는 스마트폰 카메라 셔터음이 국가별로 다르게 규제됐던 선례처럼 제도와 관행이 기술 확산에 맞춰 조정될 것으로 전망한다. 삼성 인텔리전스 아이웨어는 원래 가을 출시 예정이었으나 9~12월 사이로 지연될 전망이다. 국내에서는 메타 안경을 오프라인에서 살 수 있는 곳이 다비치안경 독점 유통이라는 점도 언급되며, 삼성·SK 등이 유통망 확보 경쟁에 나설 가능성이 시사된다. 결론적으로 한국의 처방 안경 온라인 판매 금지 등 규제도 AI 글래스 보급 속도에 영향을 줄 변수로 지목된다.
08용어 사전
| 용어 | 한줄설명 | 비유/예시 |
|---|---|---|
| 버드배스(Birdbath) 방식 | 마이크로 OLED 빛을 반사경으로 눈에 전달하는 디스플레이 구조 | 광량이 약해 어두운 곳(선글라스)에서만 잘 보이는 방식 |
| 도파관(Waveguide) | 렌즈 내부에서 빛을 유도해 화면을 눈앞에 맺히게 하는 광학 소자 | 렌즈 자체가 작은 스크린 통로 역할 |
| ODM | 주문자 브랜드로 완제품을 설계·제조까지 대행하는 방식 | 브랜드만 다르고 실제 제작은 한 공장이 담당 |
| 화이트라벨링 | 제조사가 만든 제품에 발주사 브랜드만 부착해 판매 | PB 상품처럼 겉포장만 바뀌는 것 |
| 시야각(FOV) | 디스플레이에서 실제로 정보가 표시되는 시각적 범위 | 20도면 눈을 크게 굴려야 보이고, 70도면 훨씬 넓게 보임 |
| 이구환신 | 중국 정부의 가전·IT 제품 교체 구매 보조금 정책 | 한국의 자동차 개소세 인하와 유사한 소비 진작책 |