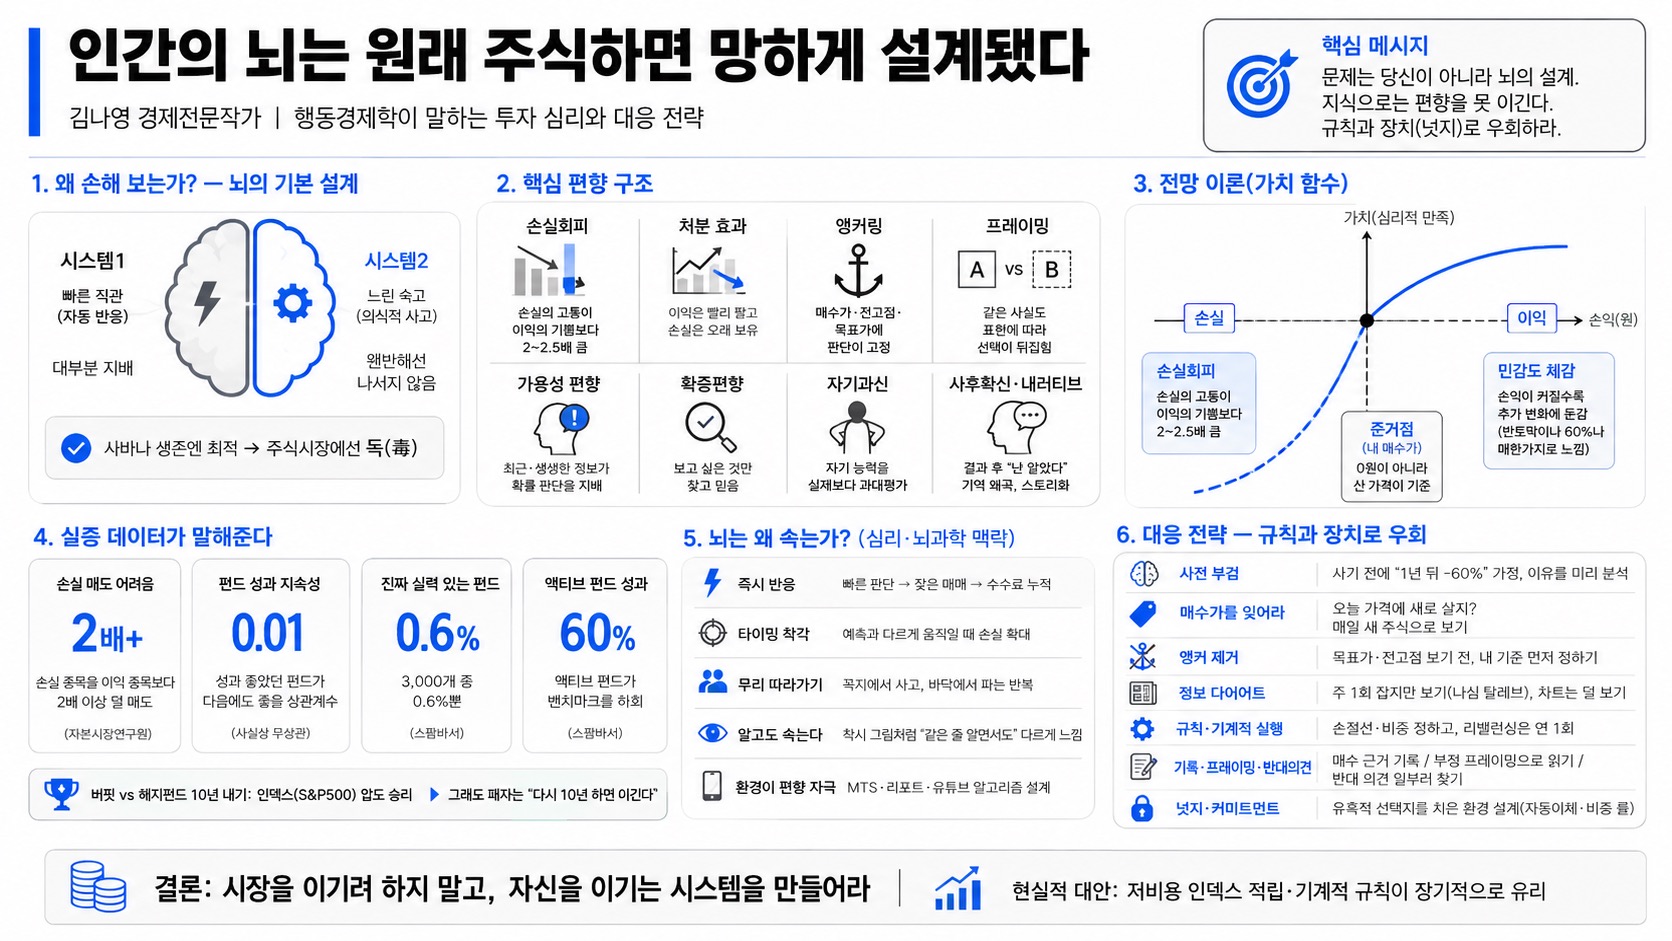
01핵심 개요
언더스탠딩에 출연한 김나영 경제전문작가가 노벨 경제학상을 받은 행동경제학(대니얼 카너먼, 리처드 탈러)을 근거로 "인간의 뇌는 주식 투자에서 손해 보도록 설계되어 있다"는 주제를 설명한다. 핵심 메시지는 두 가지다.
- 우리 뇌는 원시시대 생존(사바나)에 최적화된 직관(시스템1) 위주로 작동하며, 이 직관이 주식 시장에서는 대부분 잘못된 판단으로 이어진다.
- 대표적 오류가 손실회피와 그로 인한 처분 효과 — 이익 난 종목은 너무 빨리 팔고, 손실 난 종목은 너무 오래 붙잡는 것이다. 실증 데이터상 이는 손해로 이어진다.
결론은 "너만 못 파는 게 아니라, 원래 모든 인간이 그렇게 설계됐다"는 위안과 함께, 뇌를 이기려 하지 말고 규칙과 장치(넛지)로 우회하라는 실용적 조언이다.
02핵심 편향 구조
전체 내용은 카너먼의 전망 이론(Prospect Theory) 을 뼈대로 여러 인지편향이 얽혀 있다.
- 시스템1 vs 시스템2: 빠른 직관(시스템1)이 뇌를 지배하고, 느린 숙고(시스템2)는 웬만해선 나서지 않는다. → 검산하면 답이 보이는데도 직관에 속는다.
- 손실회피 → 처분 효과: 손실의 고통이 이익의 기쁨보다 2~2.5배 크다. 그래서 이익은 확정(매도)하고 손실은 회피(보유)한다.
- 앵커링(기준점 효과): 매수가·전고점·공모가·목표주가 등 무의미한 숫자가 판단의 닻이 된다.
- 프레이밍: 같은 사실도 긍정/부정 표현에 따라 선택이 뒤집힌다.
- 가용성 편향 + 확증편향 + 자기과신: 최근 본 정보(유튜브 대박담)에 휘둘리고, 보고 싶은 것만 찾고, 자기 실력을 과신한다.
- 사후확신편향 + 내러티브(이야기 짓기): "그럴 줄 알았다"며 기억을 조작하고, 그럴듯한 스토리를 진짜로 믿는다.
03심리·뇌과학적 맥락
문제는 이 규칙이 주식 시장에서는 독이 된다는 점이다. 즉시 반응하다 수수료가 쌓이고, 타이밍을 맞추려다 어긋나고, 무리를 따라가다 꼭지에서 사게 된다. 또한 카너먼은 이 편향들이 "다 아는데도 계속 속는다"고 강조한다. 착시 그림처럼, 자로 재보면 같은 길이인 걸 알면서도 여전히 다르게 보이는 것과 같다. 지식으로는 편향을 못 이긴다.
전망 이론의 가치 함수가 핵심이다. 곡선의 원점이 0원이 아니라 준거점(내 매수가)이며, 손실 구간이 훨씬 가파르다(손실회피). 동시에 손실이 커질수록 곡선이 완만해져(민감도 체감) "반토막이나 60%나 매한가지"라며 자포자기하고 계속 붙잡게 된다.
04전략적 의미
- 개인은 시장을 이기기 매우 어렵다. 성과 좋았던 펀드가 다음에도 좋을 상관계수는 평균 0.01(사실상 무상관). 진짜 실력 있는 펀드는 3,000개 중 0.6%뿐. 액티브 펀드의 60%가 벤치마크를 하회한다.
- 워런 버핏 vs 헤지펀드의 10년 내기에서 인덱스(S&P500)가 압도. 그런데도 패자는 "다시 10년 하면 내가 이긴다"고 자기과신을 반복.
- "이번엔 다르다"가 가장 위험한 말(존 템플턴). 2006~2007년 부동산 호황을 낙관하다 2008년 금융위기가 터졌다. 아이작 뉴턴조차 남해회사 버블에서 팔았다 재진입해 수십억(현재가치) 날렸다.
- 증권사 MTS·리포트·유튜브 알고리즘 모두 편향을 자극하도록 설계돼 있다(수익률부터 보여주기, 매수 의견 편중 등).
05핵심 대응 방법
뇌를 이기려 하지 말고 규칙·장치로 우회하는 것이 골자다.
- 사전 부검(premortem): 사기 전에 "1년 뒤 -60% 났다"고 가정하고 그 이유를 미리 분석 → 위험 차단.
- 매수가를 잊어라: "내가 얼마에 샀나"가 아니라 "오늘 이 가격에 새로 사겠는가"만 판단. 매일 새 주식으로 보기.
- 앵커 제거: 리포트 목표가를 보기 전에 내 기준을 먼저 정한다.
- 정보 다이어트: 매일 신문·차트 대신 주 1회 잡지만 보기(나심 탈레브). 차트를 자주 열수록 심리가 흔들려 수익률이 나빠진다.
- 규칙을 정하고 기계적으로 지켜라: 손절선·비중을 정하고 감정 개입 없이 리밸런싱은 연 1회.
- 사후확신 방지: 매수 판단 근거를 글로 써둔다. 안 쓰면 기억이 왜곡된다.
- 프레이밍 뒤집기: 리포트의 "하방은 제한적"을 "더 떨어질 수 있다"로 번역해 읽기.
- 확증편향 차단: 반대 의견을 일부러 찾는다(버핏이 자사 공매도자를 주총에 초청한 사례).
- 넛지·커미트먼트: 리처드 탈러처럼 "자(측정) 없이도 되는 환경"을 설계. 유혹적인 선택지를 아예 치운다(캐슈넛 비유, 미국 401K 연금 설계).
06활용 시나리오
- 하락장에서 손절이 안 될 때: "지금 매수가에 얽매이는 것"임을 인지하고, 오늘 가격에 새로 살지만 판단한다.
- 급등 종목 추격 매수 충동: 유튜브·지인의 성공담(가용성·확증편향)이 자극원임을 알아채고, 반대 근거를 찾아본다.
- 물타기 유혹: "논리적 확신에 따른 분할매수"인지, "손실 평단가를 낮춰 마음만 편해지려는 것"인지 구분한다.
- 매도 규칙 실행: 개인 의지로는 실패하므로(국민연금조차 룰을 바꾼다), 비중 기반 자동 조절 등 기계적 장치를 만든다.
07현황 및 전망
한국 시장에서도 처분 효과·손실회피는 해외와 동일하게(손실 매도가 이익 매도보다 2배 이상 어렵게) 관찰된다(자본시장연구원). 액티브 ETF가 벤치마크를 하회하면서도 신규 상품 대부분이 액티브로 나오는 것은 운용사·투자자의 자기과신을 보여준다. AI 랠리 국면에서 "이번엔 다르다" 서사가 다시 확산 중이며, 게스트는 개인 투자자가 이 편향을 지식만으로 극복하기는 사실상 불가능하므로, 결국 저비용 인덱스 적립·기계적 규칙이 현실적 대안이라고 시사한다. 진행자들도 "차라리 뇌를 비우고 꾸준히 모아가는 것이 맞다"는 결론에 공감한다.
08용어 사전
| 용어 | 한줄 설명 | 비유 |
|---|---|---|
| 시스템1 / 시스템2 | 빠른 직관(1)과 느린 숙고(2)로 나뉜 사고 체계, 대부분 직관이 지배 | 반사신경 vs 암산 |
| 손실회피(Loss Aversion) | 같은 금액이라도 손실의 고통이 이익의 기쁨보다 2~2.5배 크게 느껴짐 | 1만원 잃은 쓰라림 > 1만원 주운 기쁨 |
| 처분 효과(Disposition Effect) | 오른 주식은 너무 빨리 팔고, 내린 주식은 너무 오래 붙잡는 성향 | 잘 큰 화초는 뽑고 시든 화초만 붙잡기 |
| 앵커링(기준점 효과) | 무관한 숫자(매수가·전고점)가 판단의 닻이 되어 영향을 줌 | 정찰가 옆 할인가에 혹하기 |
| 프레이밍(Framing) | 같은 사실도 긍정/부정 표현에 따라 선택이 달라짐 | "생존율 90%" vs "사망률 10%" |
| 가용성 편향(Availability) | 최근·생생하게 떠오르는 정보가 실제 확률보다 판단을 지배 | 비행기 사고 뉴스 본 뒤 여행 취소 |
| 확증편향(Confirmation Bias) | 자기 믿음에 맞는 정보만 골라 찾고 믿음 | 살 이유만 검색하기 |
| 자기과신(Overconfidence) | 자기 능력·판단을 실제보다 높게 평가(운전실력 90%가 평균 이상 응답) | "나는 사람 보는 눈이 있어" |
| 사후확신편향(Hindsight Bias) | 결과를 안 뒤 "난 그럴 줄 알았다"며 기억을 왜곡 | 경기 끝나고 "내 그럴 줄 알았지" |
| 내러티브(이야기 짓기) | 앞뒤 맞는 그럴듯한 스토리를 진짜로 믿는 성향 | 스토리 붙은 종목이 더 사고 싶음 |
| 결합오류(Conjunction Fallacy) | 조건이 더 붙어 확률이 낮은 쪽을 더 그럴듯하게 느낌 | 린다 문제, 스토리형 급락 시나리오 |
| 전망 이론(Prospect Theory) | 준거점·손실회피·민감도 체감·확률 왜곡을 담은 카너먼의 의사결정 이론 | 마음의 손익 곡선 |
| 준거점(Reference Point) | 이익·손실을 재는 기준(투자자에겐 매수가), 곡선의 출발점 | 0원이 아니라 산 가격이 기준 |
| 민감도 체감 | 손익이 커질수록 추가 변화에 둔감해지는 현상 | 반토막이나 60%나 매한가지로 느낌 |
| 확률 왜곡 | 작은 확률은 부풀리고(로또·보험) 큰 확률의 예외는 과대 걱정 | 보험 들면서 로또도 사기 |
| 넛지(Nudge) | 강요 없이 좋은 선택을 유도하도록 환경을 설계하는 장치 | 유혹적인 캐슈넛 그릇을 치우기 |