01핵심 개요
은퇴 후 정기예금·저축은행 예금으로 노후자금을 굴리던 평범한 서민이, 예금 이자(금융소득)가 연 1,000만 원을 넘는 순간 건강보험료 폭탄을 맞는 구조를 다룬 상담 영상이다. 전인구경제연구소가 연금박사 이영주 대표를 초청해 실제 구독자 사례를 분석했다.
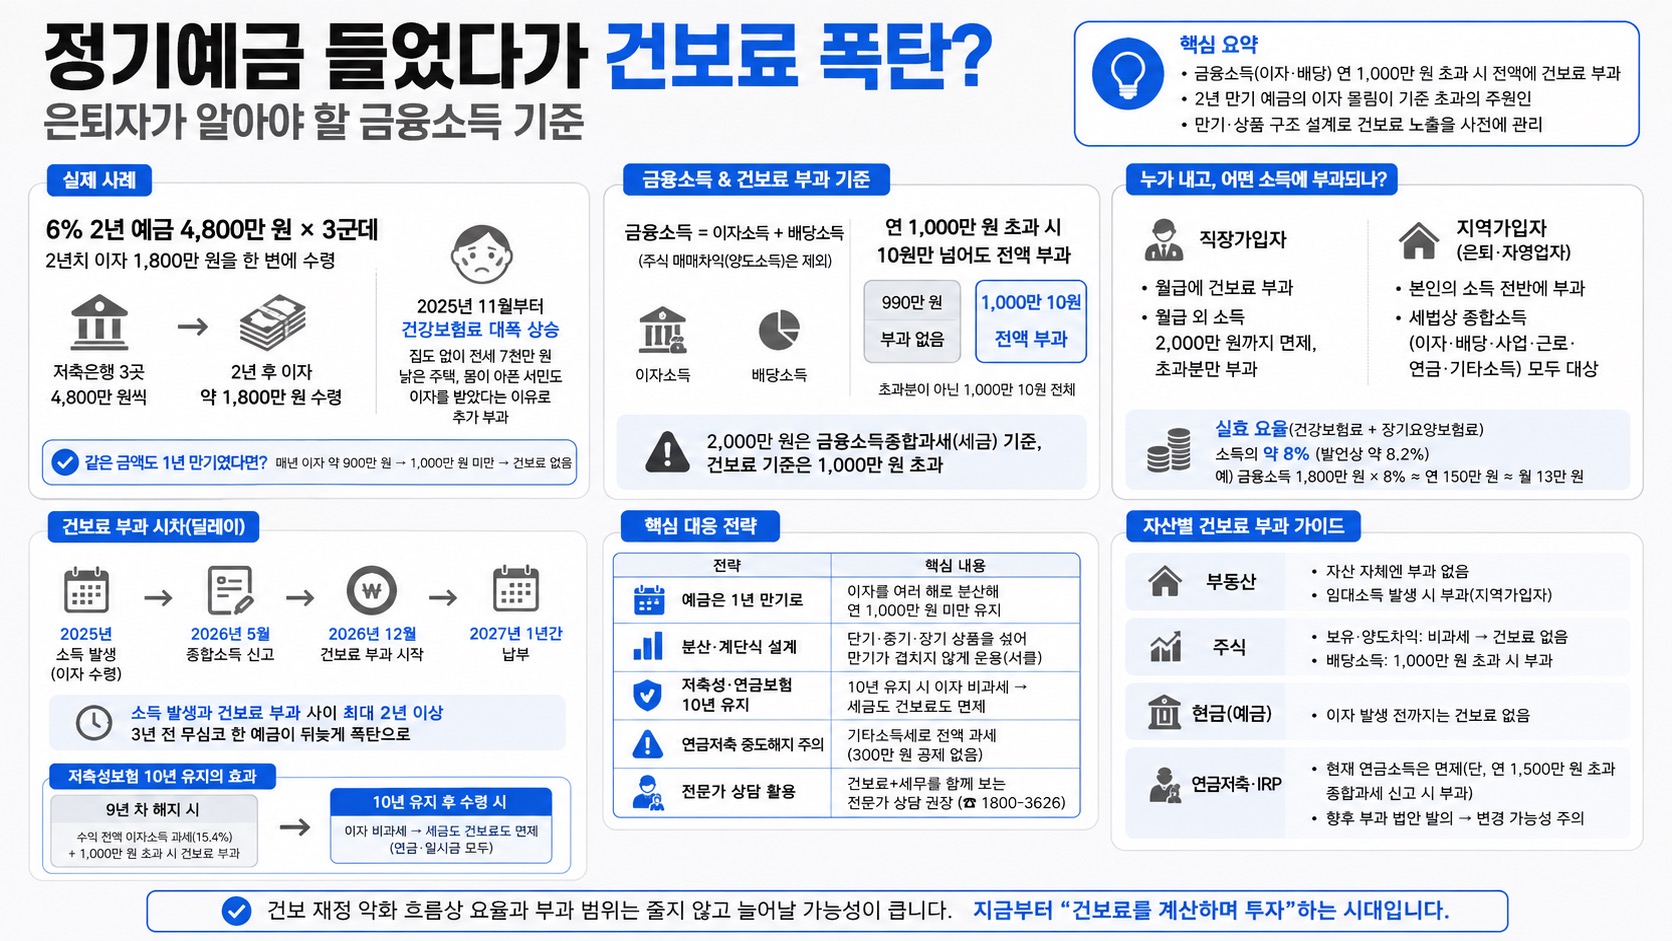
핵심 사례: 한 시청자가 2022년 말 금리 6%짜리 2년 만기 정기예금을 4,800만 원씩 저축은행 세 군데(약 1억 5천만 원)에 가입했다. 2년 만기 시점에 2년치 이자 약 1,800만 원을 한꺼번에 받았고, 그 결과 2025년 11월부터 건강보험료가 크게 올랐다. 집도 없이 전세 7천만 원 낡은 주택에 사는 몸이 아픈 서민인데도, 이자를 받았다는 이유로 건보료가 추가 부과된 것이다.
핵심 교훈: 2년 만기 대신 1년 만기로만 했어도 매년 이자가 900만 원씩 나뉘어 1,000만 원 미만이 되어 건보료가 붙지 않았다. 만기 구조 하나로 결과가 갈렸다.
02핵심 내용 구조
- 금융소득 = 이자소득 + 배당소득. 주식 매매차익(양도소득)은 금융소득이 아니다.
- 연 1,000만 원 초과 시 건보료 부과. 단 10원만 넘어도 초과분이 아니라 전액(1,000만 10원 전체)에 대해 부과된다. 구간별이 아니다.
- 원리: 원래 금융소득은 100만·200만·300만 원이든 전부 건보료 부과 대상이며, "1,000만 원 미만은 면제"라는 별도 조항이 있는 것. 그래서 990만 원까지는 괜찮다가 1,200만 원이 되면 원래대로 전액 부과된다.
- 2,000만 원 기준과 혼동 주의. 2,000만 원은 금융소득종합과세(세금) 기준이지 건보료 기준이 아니다.
- 만기 구조가 관건. 이자는 만기 시점에 지급되므로, 2년 만기는 2년치 이자가 한 해에 몰려 기준을 넘긴다. 이미 발생한 소득이라 중도해지해도 소용없다.
03제도적 맥락
- 직장가입자: 월급에 건보료 부과. 월급 외 소득은 2,000만 원까지 면제, 초과분만 부과.
- 지역가입자(퇴직·자영업): 본인의 소득 전반에 건보료 부과. 은퇴하면 직장가입자에서 지역가입자로 전환된다.
- 부과 대상 소득: 세법상 종합소득(이자·배당·사업·근로·연금·기타소득) 모두가 건보료 부과 대상.
- 실효 요율: 건강보험료 + 장기요양보험료를 합치면 소득의 약 8%(발언상 약 8.2%). 사례의 1,800만 원 × 8% ≈ 연 150만 원 ≈ 월 13만 원.
- 시차(딜레이): 2025년 소득 → 2026년 5월 종합소득 신고 → 2026년 12월부터 부과 → 2027년 1년간 납부. 소득 발생 시점과 건보료 부과 사이 최대 2년 이상 벌어진다. 3년 전 무심코 한 예금이 뒤늦게 폭탄으로 돌아온다.
04전략적 의미
- 건보 재정이 악화되는 흐름상 요율과 부과 범위는 줄지 않고 늘어날 가능성이 크다.
- 감사원이 작년 지적: 국민연금 수령자에게는 건보료를 부과하면서, 더 여유 있다고 볼 수 있는 개인연금(연금저축·IRP) 수령자는 면제하는 것이 형평에 어긋난다 → 개인연금에도 부과하라.
- 실제로 사적연금(연금저축·IRP)에 건보료를 부과하자는 법안이 발의됐다. 현재는 면제지만 향후 부과 가능성이 높다.
- 앞으로는 "건보료를 계산하면서 투자하는 시대"가 열린다. 자산이 커지고 수익원이 이자·배당·임대로 다변화될수록 사고가 터지기 전 사전 점검이 필수.
05핵심 대응 방법
- 예금은 1년 만기로. 이자를 여러 해로 분산해 연 1,000만 원 미만을 유지.
- 분산·계단식 설계. 사례의 1억 5천만 원이라면 은행 3분할 대신 → 5천만 원은 10년짜리 비과세 저축성보험, 5천만 원은 5년 상품, 나머지는 단기 예금 식으로 단기·중기·장기를 섞어 만기를 겹치지 않게(서클) 굴린다.
- 저축성·연금보험은 10년을 채워 비과세. 10년 유지 후 수령하면 연금·일시금 모두 비과세라 세금도 건보료도 면제. 반대로 9년 차 해지 시 수익 전액이 이자소득으로 과세(이자소득세 15.4%) + 1,000만 원 초과분 건보료까지 붙는다. (중도인출은 원금 한도라 문제없지만, 해지는 전액 합산)
- 연금저축 중도해지 주의. 기타소득세로 과세되며, 강의료 등 일반 기타소득과 달리 300만 원 공제가 없어 전액 과세. (현재는 건보료 미부과 확인, 향후 부과·해지자 중과 가능성)
- 자산가는 전문가 활용. 이 영역은 세무사·변호사도 대부분 모른다. 건보료+세무를 함께 보는 전문가 상담 권장. 상담 전화 1800-3626.
06활용 시나리오
- 은퇴 직전 목돈 예치: 이자 몰림을 피하려 만기를 분산하고, 일부는 10년 비과세 보험으로 넘겨 건보료 노출을 줄인다.
- 부동산 보유: 자산 자체엔 건보료가 안 붙지만 임대소득이 발생하면 부과(지역가입자). 직장가입자는 반포 원베일리 같은 고가 아파트를 보유해도 소득이 없으면 건보료 없음 → 실제로 건보료 회피 목적 취업 사례도 언급.
- 주식 투자자: 보유·양도차익은 비과세라 건보료 없음(해외주식형 ETF 양도소득도 없음). 단 배당소득은 1,000만 원 초과 시 부과되므로 배당주 비중이 크면 점검 필요.
- 현금 자산: 은행·집에 현금 100억을 둬도 이자가 발생하기 전까지는 건보료 0원.
07현황 및 전망
- 2026년 방송 시점 기준, 연금저축·IRP 연금소득은 건보료 면제 유지 중(단, 연 1,500만 원 초과 수령해 종합과세로 신고하면 부과).
- 감사원 지적과 법안 발의로 사적연금 건보료 부과 압박은 지속될 전망.
- 자산은 심플할수록 관리가 쉽지만 포트폴리오 정리에 10년이 걸릴 만큼 어려우며, 그 과정에서 절세·건보료 설계를 반드시 함께 고려해야 한다.
08용어 사전
| 용어 | 한줄 설명 | 비유 |
|---|---|---|
| 금융소득 | 이자소득 + 배당소득 (매매차익은 제외) | 돈이 낳은 새끼 중 '이자·배당'만 |
| 피부양자 | 직장가입자에 얹혀 건보료를 안 내는 가족 자격 | 우산 밑에 같이 선 사람 |
| 금융소득종합과세 | 금융소득 2,000만 원 초과 시 다른 소득과 합산해 과세 | 세금 세계의 '고소득 라인' |
| 건보료 부과 기준(금융소득) | 이자·배당 연 1,000만 원 초과 시 전액에 건보료 | 문턱 넘으면 방 전체 요금 |
| 지역가입자 | 직장 없이 소득·재산으로 건보료를 직접 내는 사람 | 우산 없이 비 맞는 사람 |
| 장기요양보험료 | 건강보험료에 얹혀 함께 걷는 보험료 | 세트 메뉴의 사이드 |
| 저축성보험 비과세 | 10년 이상 유지 시 이자에 세금·건보료 면제 | 10년 묵히면 열리는 무과세 금고 |