01핵심 개요
| 항목 | 내용 |
|---|---|
| 화자 | 앤드류 강, 로보스트래티지(RoboStrategy) CEO — 나스닥 상장 로봇·물리적 AI 전문 벤처펀드 |
| 포트폴리오 | Figure AI, Apptronik, Dino Robotics, Skild AI(센터봇), Path Robotics, Dexmate 등 |
| 핵심 투자 사례 | Figure AI — 펀드 사상 최대 규모 투자 중 하나, 시설 방문 없이 영상·팀 이력만으로 결정, 만장일치는 아니었음 |
| 시장 규모 추산 | 로봇 1대 = 인건비 5만 달러 단위경제 → 연 100만대 판매 시 500억 달러 매출 → 산업 전체 수십조 달러 시가총액 전망 |
| 기술 시점 전망 | 로봇 지능이 일상 작업 대부분을 수행할 수준까지 2~3년, 오픈소스-최첨단 모델 격차는 2년에서 6개월로 축소 중 |
| 핵심 병목 | 지능이 아니라 로봇 하드웨어 제조·공급망 확장 속도(챗봇처럼 순식간에 100만 개를 만들 수 없음) |
02핵심 내용 구조 — 로봇 기업을 보는 평가 프레임워크
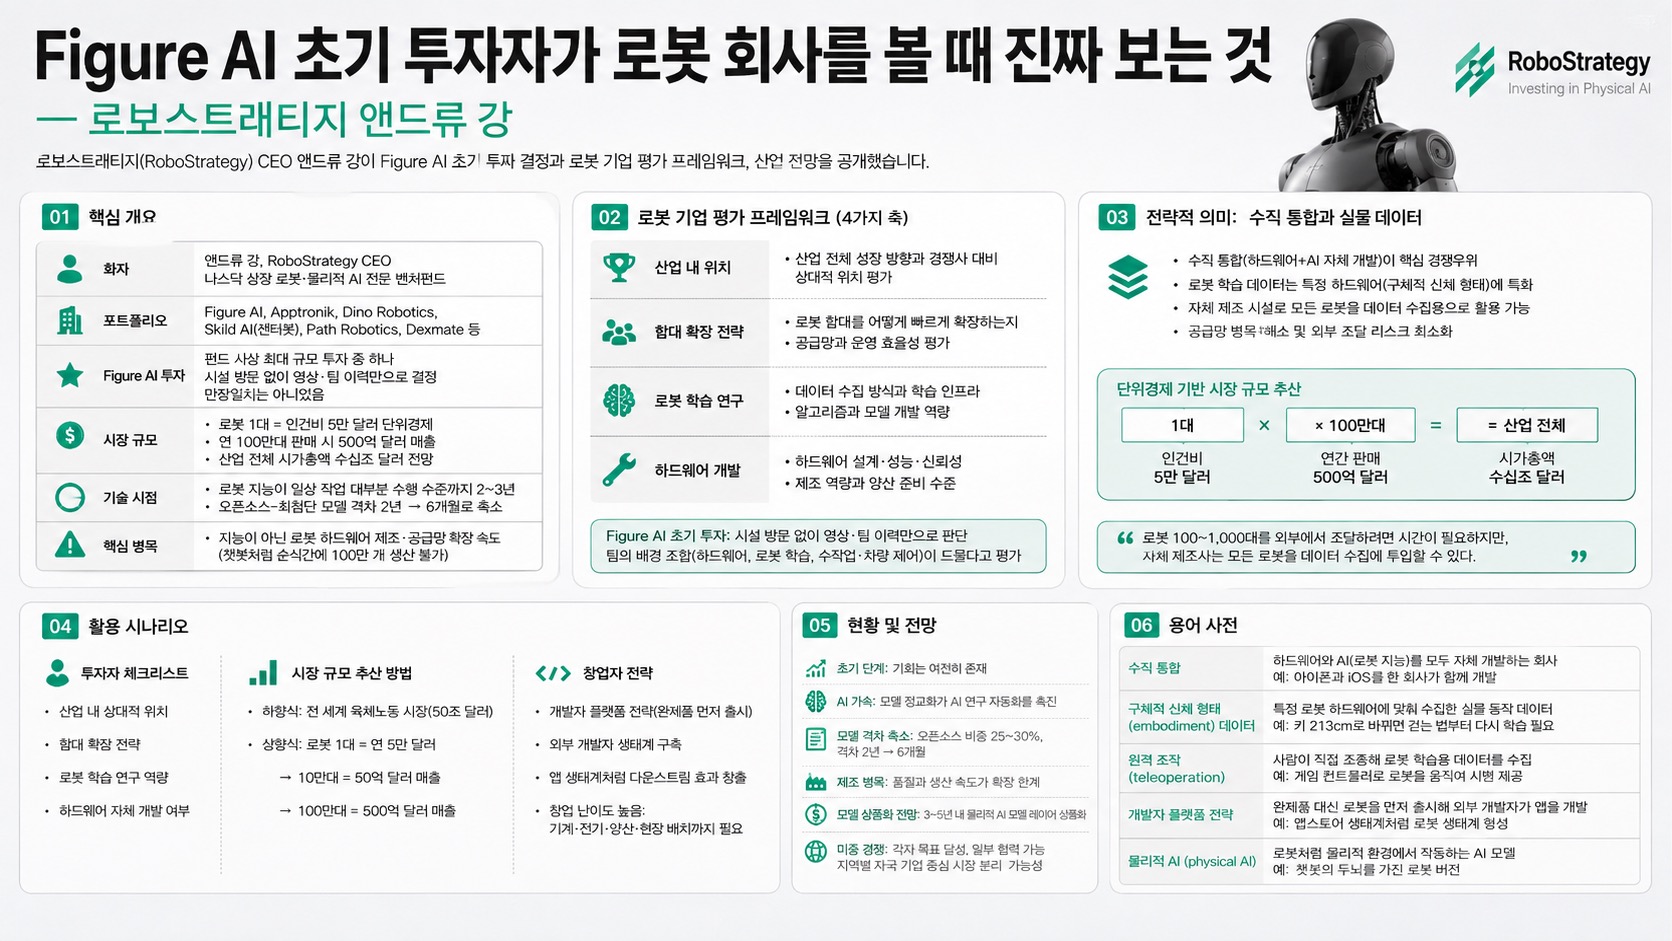
로보스트래티지가 로봇 기업을 평가할 때 보는 것은 크게 네 가지다. 첫째, 산업 전체가 어떻게 발전하고 있는지(경쟁사 대비 상대적 위치). 둘째, 각 회사가 로봇 함대(fleet)를 어떤 방식으로 확장하고 있는지. 셋째, 로봇 학습 연구를 어떻게 수행하고 있는지. 넷째, 하드웨어 개발 측면에서 무엇을 하고 있는지. Figure AI 초기 투자 당시에는 회사 시설을 직접 가본 적도 없이, 창업자 브렛 애드콕(Brett Adcock)의 모든 공개 영상과 이전 회사 실적을 조사하는 방식으로 결정했다. 판단 근거는 팀의 배경 조합이었다 — 하드웨어 엔지니어링 경력, 로봇 학습 배경지식, 수작업(manipulation) 및 차량 제어 로봇 분야의 전문 경력을 모두 갖춘 팀이 드물다고 판단했다. 다른 벤처 투자자들(특히 추론 AI 전문 투자자들)은 휴머노이드가 성공하지 못할 것이라며 반대했지만, 로보스트래티지는 회사 전체 투자 방향을 로봇공학으로 전환하는 결정을 내렸다. 투자 철학은 "확신은 강하지만 유연하게 유지" — 중요한 반증 정보가 나오면 기꺼이 생각을 바꾼다는 원칙이다.
03전략적 의미 — 수직 통합과 실물(구현체) 데이터가 핵심 경쟁우위
강 CEO는 수직적으로 통합된 로봇 회사(하드웨어+로봇 지능 자체 개발)에 가장 크게 베팅한다고 밝혔다. Figure AI와 테슬라 옵티머스를 업계 최고 두 곳으로 꼽았다. 근거는 로봇 학습에 필요한 핵심 데이터가 "구체적 신체 형태(embodiment)"에 특화된 데이터라는 점 — 키 213cm 몸으로 갑자기 바뀌면 어색하듯, 모델은 특정 하드웨어에 맞는 데이터를 많이 확보해야 잘 작동한다. 문제는 로봇 100~1,000대를 외부에서 조달하려면 사전 주문과 생산 시간이 필요해 병목이 생긴다는 것 — 반면 자체 제조 시설을 가진 회사는 모든 로봇을 데이터 수집용으로 투입할 수 있어 공급망 리스크에서 자유롭다. 이는 GPU 등 다른 공급망 부품에서 이미 나타난 패턴과 동일하다는 설명이다.
04활용 시나리오 — 투자자·창업자가 프레임워크를 적용하는 법
투자자라면 로봇 기업 실사 시 이 네 가지 축(산업 내 상대적 위치·함대 확장 전략·로봇 학습 연구 역량·하드웨어 자체 개발 여부)을 체크리스트로 쓸 수 있다. 시장 규모를 추산할 때는 하향식(전 세계 육체노동 시장 50조 달러, 개념적으로 와닿기 어려움)보다 상향식(로봇 1대=연 인건비 5만 달러, ×10만대=50억 달러 매출, ×100만대=500억 달러 매출)이 더 실용적이라고 제안한다. 창업자에게는 유니트리(Unitree) 등 중국 기업들이 쓰는 "완제품 대신 개발자 플랫폼으로 로봇을 먼저 출시" 전략을 대안으로 소개한다 — 로봇을 연구·오락용 플랫폼으로 먼저 배포하면 외부 개발자 생태계(개발자 도구, 로봇 특화 데이터 수집 플랫폼)가 형성되고, 이는 스마트폰 앱 생태계처럼 로봇 제조사가 모든 애플리케이션을 직접 만들지 않아도 되는 다운스트림 효과를 낳는다. 포트폴리오사 덱스메이트(Dexmate)가 유사 전략을 고려 중이라고 언급했다. 신규 진입을 고려하는 이들에게는 "먼저 업계 관계자와 대화하며 조사부터 시작하라"고 조언하며, 로봇 회사 창업은 소프트웨어 회사와 달리 기계 설계·전기공학·양산·현장 배치까지 다방면 전문성이 오랜 기간 필요해 난이도가 저평가되어 있다고 경고한다.
05현황 및 전망
산업은 아직 초기 단계라 "아무도 기회를 놓치지 않았다"는 것이 그의 평가 — 오늘날 로봇은 오퍼스 4.8이나 챗GPT 같은 LLM이 이미 전 세계 거의 모든 기업에서 실사용되는 수준에는 한참 못 미친다. AI 연구의 가속(모델이 정교해질수록 AI 연구 자체의 자동화도 가속되는 자기강화 구조)이 로봇 AI에도 적용되어 발전 속도가 예상보다 빠를 것이라 본다. 오픈소스 모델은 현재 전체 토큰 생산량의 25~30%를 차지하며 최첨단 모델과의 격차가 2년에서 6개월로 좁혀졌고, 향후 3~5년 내 물리적 AI의 모델 레이어가 상품화(commoditize)될 것으로 전망한다 — 다만 모델이 좋아져도 제조 병목(챗봇처럼 순식간에 백만 개를 만들 수 없음) 때문에 로봇이 2~3년 내 모든 작업을 대체하지는 못할 것이라고 선을 그었다. 엔비디아는 오픈소스 물리적 AI 모델(Nemotron, Cosmos, GR00T 계열 언급)에서도 강력한 플레이어이며, 이는 Anthropic이 구글 TPU로 학습을 이전한 사례처럼 폐쇄형 모델이 다른 하드웨어로 갈아탈 경우 사업 기회를 잃을 실존적 위협에 대응하는 전략이라고 해석한다. 미중 경쟁 구도에 대해서는 "각자 독립적으로 목표에 도달할 것이며 협력 가능성도 있다"는 균형된 시각을 제시했다 — 미국은 물리적 지능 모델에서 다소 앞서 있고, 중국은 알리바바 연계 연구팀 등 최첨단에 근접한 로봇 모델 연구진을 보유하고 있다. 양국 정부 모두 자국 로봇 산업 육성에 관심을 보이고 있으며(중국은 이미 지자체 통한 수십억 달러 투자, 미국은 반도체·희토류 기업 직접 투자 선례로 미루어 향후 유사 지원 예상), 로봇 판매·사용은 지역별로 자국 기업 중심으로 분리될 가능성이 크다고 전망했다.
06용어 사전
| 용어 | 한줄설명 | 비유/예시 |
|---|---|---|
| 수직 통합 로봇 회사 | 하드웨어와 AI(로봇 지능)를 모두 자체 개발하는 회사 | 아이폰과 iOS를 한 회사가 함께 만드는 것 |
| 구체적 신체 형태(embodiment) 데이터 | 특정 로봇 하드웨어에 맞춰 수집한 실물 동작 데이터 | 키 213cm 몸으로 바뀌면 걷는 법부터 다시 배워야 하는 것 |
| 원격 조작(teleoperation) | 사람이 직접 조종해 로봇 학습용 데이터를 수집하는 방식 | 게임 컨트롤러로 로봇을 대신 움직여 시범을 보이는 것 |
| 개발자 플랫폼 전략 | 완제품 대신 로봇을 먼저 출시해 외부 개발자가 앱을 만들게 하는 전략 | 아이폰 출시 후 앱스토어 생태계가 열리는 것 |
| 물리적 AI(physical AI) | 로봇처럼 물리적 환경에서 작동하는 AI 모델 | 챗봇의 두뇌를 몸을 가진 로봇에 이식한 버전 |