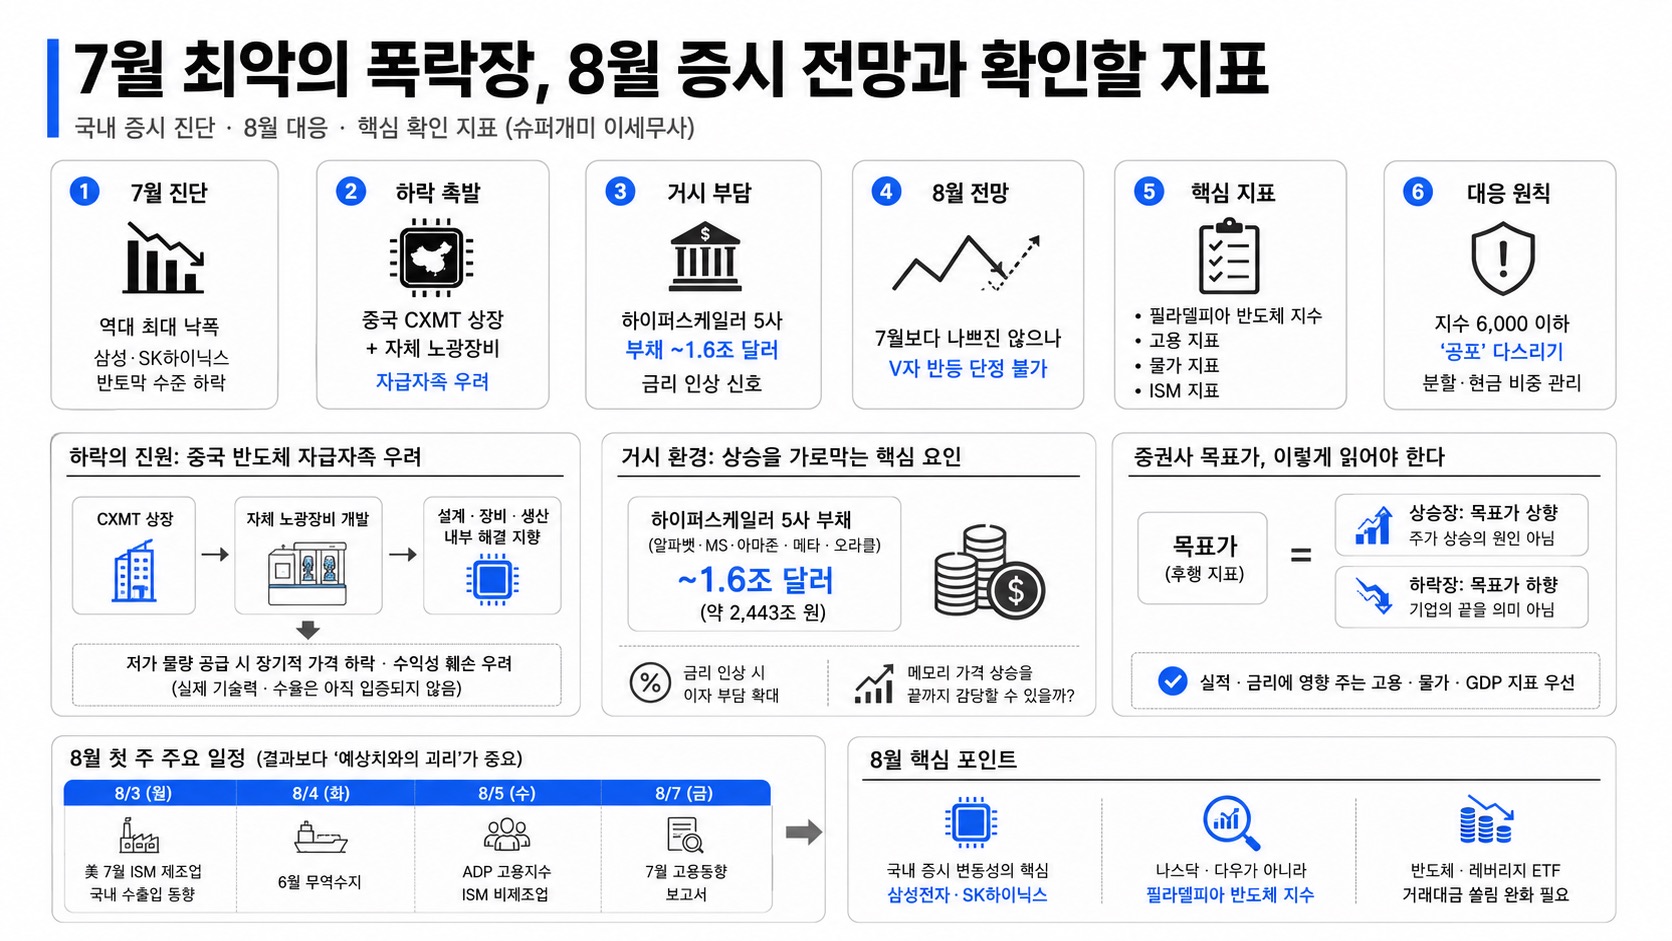
01핵심 개요
| 항목 | 내용 |
|---|---|
| 7월 진단 | 역대 최대 낙폭, 삼성·SK하이닉스 반토막 수준 |
| 하락 촉발 | 중국 CXMT 상장 + 자체 노광장비 → 자급자족 우려 |
| 거시 부담 | 하이퍼스케일러 5사 부채 ~1.6조 달러, 금리 인상 신호 |
| 8월 전망 | 7월보다 나쁘진 않되 V자 반등 단정 불가 |
| 핵심 지표 | 필라델피아 반도체 지수·고용·물가·ISM |
02핵심 내용 구조 — 하락의 진원
7월 하락은 중국 CXMT 상장과 반도체 핵심 노광장비 자체 생산 소식이 시발점이었다. 시장은 중국이 설계·장비·생산을 내부에서 모두 해결하는 자급자족 전략을 우려하며, 저가 물량 공급 시 장기적으로 DRAM 등 메모리 가격 하락과 삼성·SK하이닉스 수익성 훼손 가능성을 반영했다. 다만 중국의 실제 기술력·수율이 글로벌 선두 수준인지는 아직 입증되지 않았다.
03기술적 맥락 — 거시 환경이 우선
로봇 등 개별 호재에도 주가가 힘을 못 받는 근본 원인은 거시 환경이다. 상승장을 이끈 AI 데이터센터 투자 주체인 하이퍼스케일러 5사(알파벳·MS·아마존·메타·오라클)의 부채가 약 1조 6천억 달러(약 2,443조 원)로, 금리 인상 시 부담이 커진다. 메모리 가격 상승을 이들이 끝까지 감당할지에 대한 의구심도 우려로 작용한다.
04핵심 워크플로우 — 증권사 목표가 읽는 법
목표가는 현재가를 중심으로 박스를 그려 상승장엔 올리고 하락장엔 내리는 후행 지표에 가깝다. 상승장에서 목표가 상향이 주가를 올린 게 아니듯, 하락장에서 목표가 하향도 기업의 끝을 뜻하지 않는다. 따라서 목표가보다 실적·금리에 영향을 주는 고용·물가·GDP 지표를 우선하라는 조언이다.
05활용 시나리오
8월 첫 주 주요 일정으로 3일 미국 7월 ISM 제조업·국내 수출입 동향, 4일 6월 무역수지, 5일 ADP 고용·ISM 비제조업, 7일 7월 고용동향 보고서가 예정돼 있다. 결과 자체보다 '예상치와의 괴리'가 변동성을 키우므로 컨센서스 대비 수치를 확인해야 한다.
06현황 및 전망
8월은 7월만큼의 폭락은 어렵다고 보되 V자 반등을 뜻하진 않으며, 지수 6,000 이하에서는 '탐욕'이 아니라 '공포'를 다스릴 필요가 있다고 조언한다. 국내 증시 변동성의 핵심 동인은 삼성전자·SK하이닉스이며, 나스닥·다우가 아니라 필라델피아 반도체 지수를 봐야 한다. 반도체·레버리지 ETF의 거래대금 쏠림 완화도 안정화 조건으로 제시된다. (투자 판단은 본인 책임 — 정보 정리 목적)
07용어 사전
| 용어 | 한줄 설명 | 비유/예시 |
|---|---|---|
| CXMT | 중국의 메모리(DRAM) 제조사 | 중국판 삼성·SK하이닉스 지향 |
| 노광장비 | 반도체 회로를 새기는 핵심 장비 | 웨이퍼에 빛으로 회로를 그리는 기계 |
| 하이퍼스케일러 | 초대형 클라우드·AI 투자 기업 | 구글·MS·아마존 등 |
| 필라델피아 반도체 지수 | 미국 주요 반도체주 종합 지수 | 국내 반도체의 선행 나침반 |
| ISM 지수 | 미국 제조·서비스 경기 체감 지표 | 50 넘으면 확장, 밑돌면 위축 |