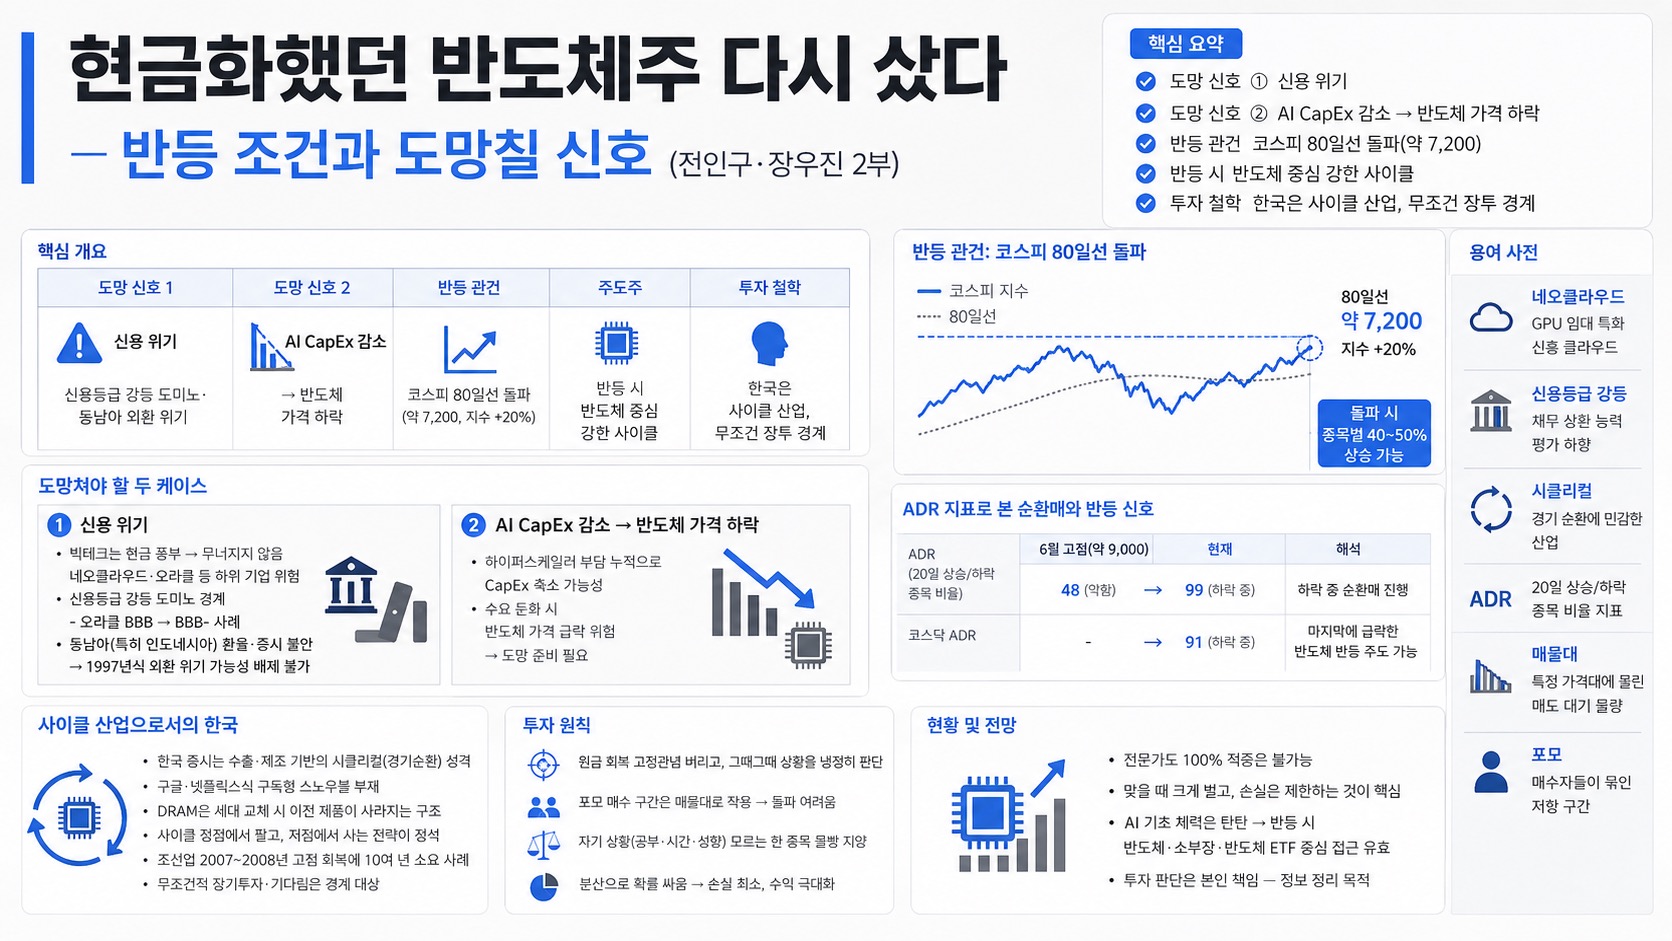
01핵심 개요
| 항목 | 내용 |
|---|---|
| 도망 신호 1 | 신용위기 — 신용등급 강등 도미노·동남아 외환 |
| 도망 신호 2 | AI CapEx 감소 → 반도체 가격 하락 |
| 반등 관건 | 코스피 80일선 돌파(약 7,200, 지수 +20%) |
| 주도주 | 반등 시 반도체 중심 강한 사이클 |
| 투자 철학 | 한국은 사이클 산업, 무조건 장투 경계 |
02핵심 내용 구조 — 도망쳐야 할 두 케이스
첫째, 신용위기다. 빅테크는 현금이 많아 무너지지 않지만 그 아래 네오클라우드·오라클 같은 기업은 위험하며, S&P·무디스·피치의 신용등급 강등(오라클 BBB→BBB-) 소식이 도미노처럼 이어지면 경계 신호다. 동남아(특히 인도네시아) 환율·증시 불안이 1997년식 외환위기로 번질 가능성도 낮지만 배제할 수 없다. 둘째, 하이퍼스케일러가 부담을 못 이겨 CapEx를 줄이면 반도체 가격이 급락하므로 도망 준비를 해야 한다.
03기술적 맥락 — 사이클 산업으로서의 한국
한국 증시는 수출·제조 기반의 시클리컬(경기순환) 성격을 벗어나지 못했다. 구글·넷플릭스식 구독형 스노우볼이 없어 DRAM은 세대 교체 때 이전 제품이 사라지는 구조이므로, 사이클 정점에서 팔고 저점에서 사는 대응이 맞다. 조선업이 2007~2008년 고점 회복에 10여 년 걸렸듯, 무조건적 장기투자·기다림은 경계 대상이다.
04핵심 워크플로우 — 반등 라인과 ADR
반등 여부는 유동성과 차트를 함께 본다. 삼성전자·코스피는 35일선·80일선이 중요하며, 80일선 돌파(약 7,200, 지수 +20%) 시 종목별로 40~50% 상승이 흔할 것으로 본다. ADR(20일 상승/하락 종목 비율)은 6월 고점(9,000) 때 48로 이미 약했고, 지금은 코스피 99·코스닥 91로 하락 중 순환매가 진행돼 마지막에 급락한 반도체가 반등을 주도할 것으로 해석한다.
05활용 시나리오
"원금만 회복하면 팔겠다"는 고정관념을 버리고 그때그때 상황을 냉정히 판단하라고 조언한다. 포모(FOMO)로 매수한 구간은 매물대로 작용해 돌파가 어렵고, 공부·시간·성향 등 자기 상황을 모른 채 한 종목 몰빵보다 분산으로 확률 싸움을 하라는 것이 핵심 원칙이다.
06현황 및 전망
전문가도 100% 적중은 불가능하며, 부는 '맞을 때 크게 벌고 손실을 제한'하는 데서 나온다. 전략 없이 상승만 보고 진입한 뒤 전문가 탓을 하기보다, 손실 최소·수익 극대화의 맞춤 전략을 세우라는 결론이다. AI 기초는 탄탄해 반등 시 반도체·소부장·반도체 ETF 중심 접근이 유효하다고 본다. (투자 판단은 본인 책임 — 정보 정리 목적)
07용어 사전
| 용어 | 한줄 설명 | 비유/예시 |
|---|---|---|
| 네오클라우드 | GPU 임대 특화 신흥 클라우드 | 빅테크 아래 GPU 재임대 업체 |
| 신용등급 강등 | 채무 상환 능력 평가 하향 | 오라클 BBB→BBB- 사례 |
| 시클리컬 | 경기 순환에 민감한 산업 | 반도체·조선처럼 오르내림이 큰 업종 |
| ADR | 20일 상승/하락 종목 비율 지표 | 시장 온기·순환매를 보는 온도계 |
| 매물대 | 특정 가격대에 몰린 매도 대기 물량 | 포모 매수자들이 묶인 저항 구간 |