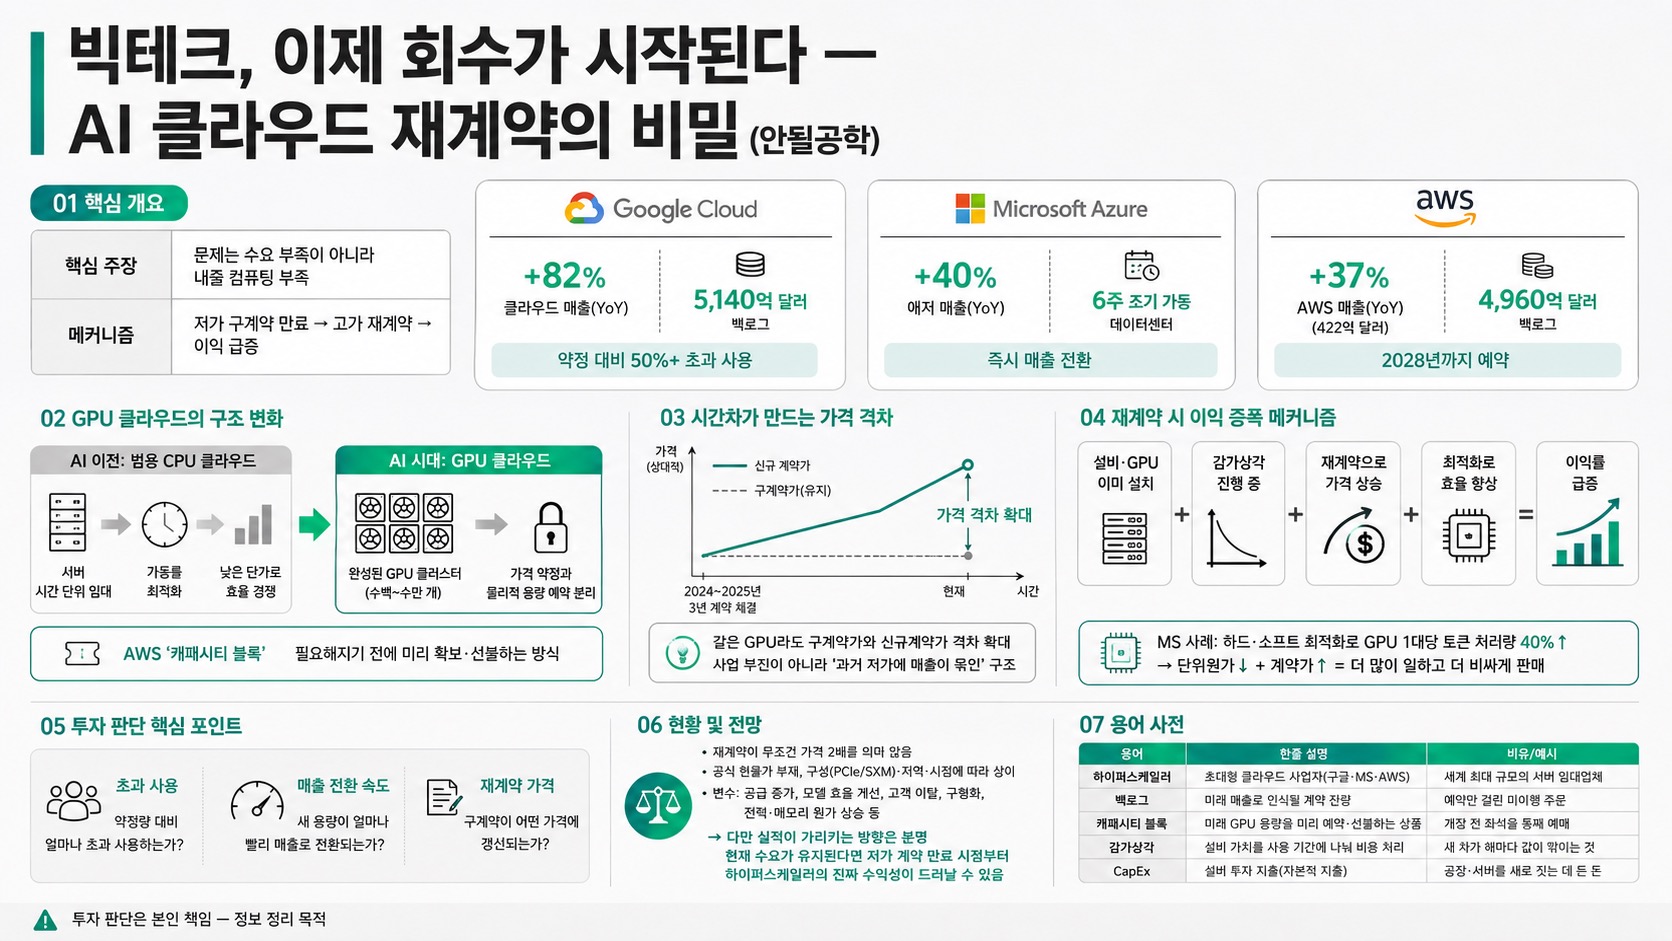
01핵심 개요
| 항목 | 내용 |
|---|---|
| 핵심 주장 | 문제는 수요 부족이 아니라 내줄 컴퓨팅 부족 |
| 메커니즘 | 저가 구계약 만료 → 고가 재계약 → 이익 급증 |
| 구글 | 클라우드 매출 +82%, 백로그 5,140억 달러, 약정 대비 50%+ 초과 사용 |
| MS | 애저 +40%, 데이터센터 6주 조기 가동 즉시 매출 |
| AWS | 매출 +37%(422억 달러), 백로그 4,960억, 2028년까지 예약 |
02핵심 내용 구조 — GPU 클라우드의 구조 변화
AI 이전 클라우드는 범용 CPU 서버를 시간 단위로 빌리고 가동률을 높이는 게임이었다. AI GPU 클라우드에서는 수백~수만 개 GPU를 고속 네트워크로 안정적으로 묶은 '완성된 클러스터'를 사야 하고, 가격 약정과 물리적 용량 예약이 분리돼 움직인다. AWS의 '캐패시티 블록'처럼 필요해지기 전에 미리 확보·선불하는 방식으로 바뀌었다.
03기술적 맥락 — 시간차가 만드는 가격 격차
2024~2025년에 3년 계약한 고객은 지금 수요가 폭발해도 과거 가격을 유지한다. 반면 지금 새로 GPU를 구하려는 고객은 훨씬 높은 가격을 내야 한다. 같은 GPU라도 구계약가와 신규계약가 사이에 격차가 벌어지고, 하이퍼스케일러는 사업이 나빠서가 아니라 수요가 과거 저가에 묶여 덜 버는 것이라는 게 베이커의 핵심이다.
04핵심 워크플로우 — 재계약 시 이익 증폭
설비·GPU는 이미 설치돼 감가상각이 진행됐으므로, 같은 설비에서 매출만 오르면 이익은 매출보다 빠르게 는다. MS 사례처럼 하드·소프트 최적화로 GPU 한 대의 토큰 처리량을 40% 높이면 단위원가가 내려가고, 여기에 계약 가격까지 오르면 '더 많이 일하고 더 비싸게 파는' 이중 효과가 난다.
05활용 시나리오
투자 판단 시 자본지출(CapEx)만 보면 절반만 보는 것이며, ①고객이 약정량 대비 얼마나 초과 사용하는지 ②새 용량이 얼마나 빨리 매출로 전환되는지 ③구계약이 어떤 가격에 갱신되는지가 핵심 관전 포인트로 제시된다.
06현황 및 전망
재계약이 무조건 가격 2배를 뜻하진 않는다. GPU 임대는 공식 현물가가 없고 구성(PCIe/SXM)·지역·시점에 따라 다르며, 공급 증가·모델 효율 개선·고객 이탈·구형화·전력·메모리 원가 상승이 변수다. 다만 실적이 가리키는 방향은 분명해, 현재 수요가 유지된다면 저가 계약 만료 시점부터 하이퍼스케일러의 진짜 수익성이 드러날 수 있다. (투자 판단은 본인 책임 — 정보 정리 목적)
07용어 사전
| 용어 | 한줄 설명 | 비유/예시 |
|---|---|---|
| 하이퍼스케일러 | 초대형 클라우드 사업자(구글·MS·AWS) | 세계 최대 규모의 서버 임대업체 |
| 백로그 | 미래 매출로 인식될 계약 잔량 | 예약만 걸린 미이행 주문 |
| 캐패시티 블록 | 미래 GPU 용량을 미리 예약·선불하는 상품 | 개장 전 좌석을 통째 예매 |
| 감가상각 | 설비 가치를 사용 기간에 나눠 비용 처리 | 새 차가 해마다 값이 깎이는 것 |
| CapEx | 설비 투자 지출(자본적 지출) | 공장·서버를 새로 짓는 데 든 돈 |