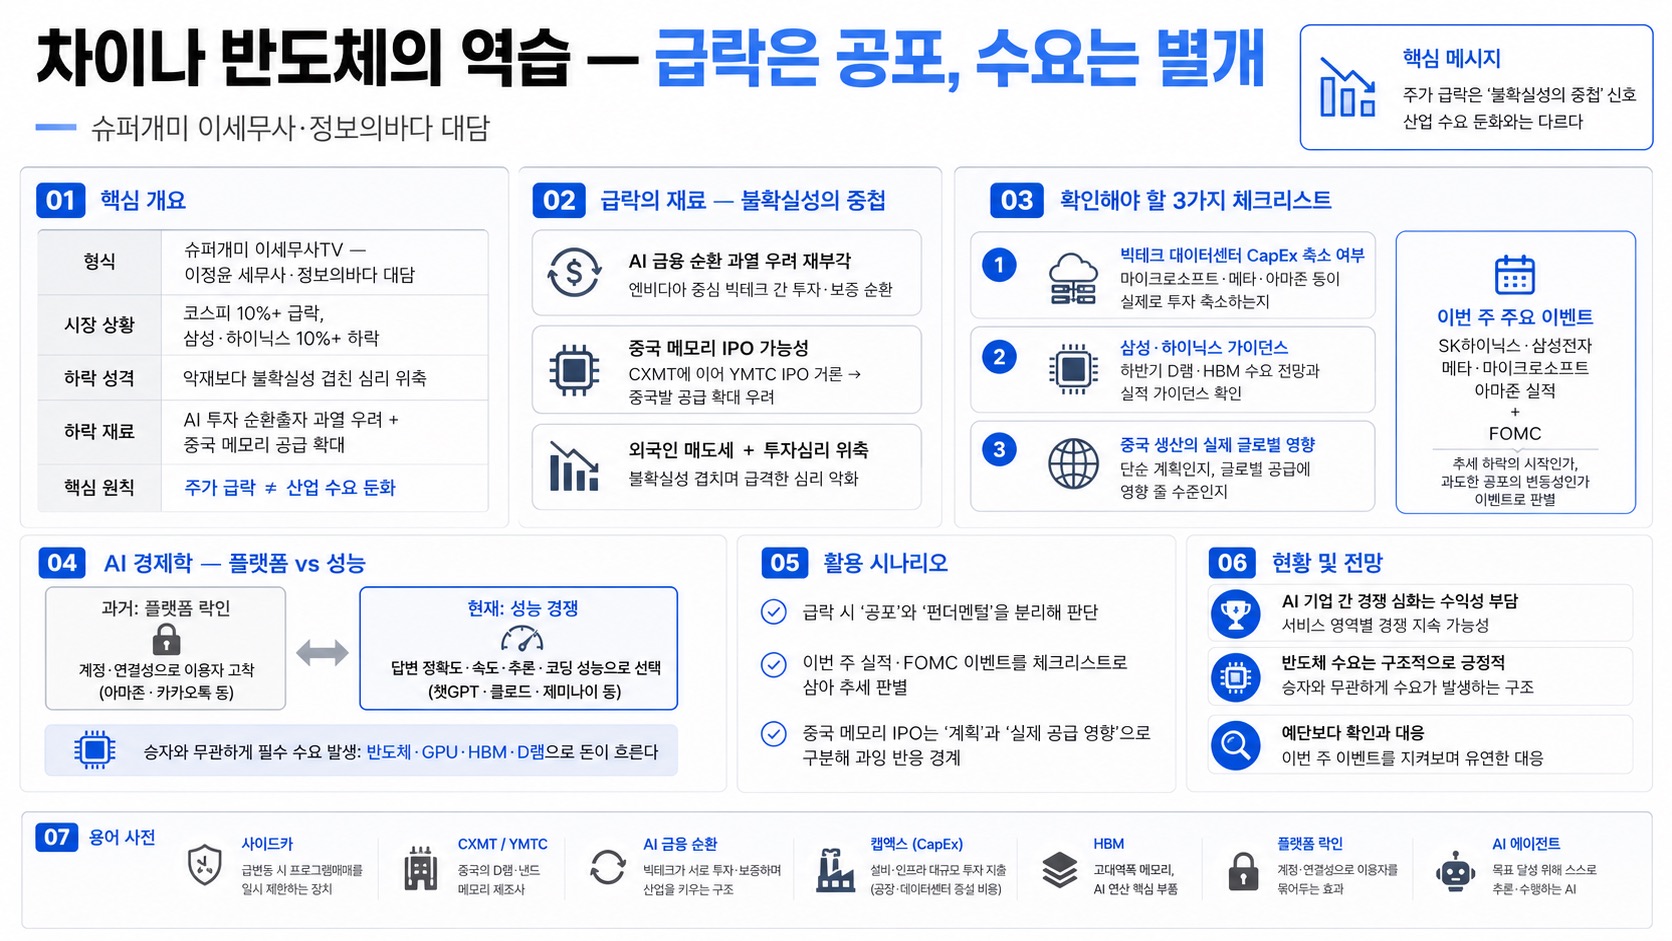
01핵심 개요
| 항목 | 내용 |
|---|---|
| 형식 | 슈퍼개미 이세무사TV — 이정윤 세무사·정보의바다 대담 |
| 시장 상황 | 코스피 10%+ 급락, 삼성·하이닉스 10%+ 하락 |
| 하락 성격 | 악재보다 불확실성 겹친 심리 위축 |
| 하락 재료 | AI 투자 순환출자 과열 우려 + 중국 메모리 공급 |
| 핵심 원칙 | 주가 급락 ≠ 산업 수요 둔화 |
02핵심 내용 구조 — 급락의 재료
이번 급락의 배경은 세 갈래다. ①엔비디아를 중심으로 빅테크가 서로 투자·보증하며 산업을 키우는 'AI 금융 순환'이 과도하다는 우려 재부각. ②중국 반도체 기업 CXMT에 이어 YMTC의 기업공개(IPO) 가능성이 거론되며 향후 중국발 메모리 공급 확대가 한국 반도체에 악영향을 줄 것이란 우려. ③이에 외국인 매도세와 투자심리 위축이 겹쳤다. 발표자는 이를 명확한 악재가 아닌 '불확실성의 중첩'으로 규정.
03기술적 맥락 — 확인해야 할 3가지
주가 급락과 실제 수요 둔화를 구분하기 위해 시장에서 검증할 세 가지: ①마이크로소프트·메타·아마존 등 빅테크가 데이터센터 투자를 실제로 줄이는지, ②삼성전자·SK하이닉스가 실적 발표에서 하반기 D램·HBM 수요를 어떻게 전망하는지, ③중국 기업의 생산 확대가 단순 계획인지 실제 글로벌 공급에 영향을 줄 수준인지. 마침 이번 주 SK하이닉스·삼성전자·메타·마이크로소프트·아마존 실적과 FOMC가 이어져, 오늘의 급락이 '추세적 하락의 시작'인지 '과도한 공포의 변동성'인지는 이 이벤트들로 판별해야 한다.
04핵심 워크플로우 — AI 경제학: 플랫폼 vs 성능
발표자는 "AI 서비스의 승자가 누구냐보다, 경쟁하는 모든 기업이 반드시 필요로 하는 반도체·GPU·HBM·D램에 돈이 어디로 흐르는지를 보라"고 강조. 닷컴 버블과 달리 AI는 구조가 다르다 — 과거 플랫폼 산업(아마존·카카오톡)은 계정·연결성으로 락인됐지만, AI는 답변 정확도·속도·추론·코딩 성능으로 선택된다(일반 질문은 챗GPT, 코딩은 클로드, 검색은 제미나이). 따라서 1등 하나가 전체를 독점하지 못하고, 다음 단계인 AI 에이전트(목표 달성을 위해 추론·수행)는 서비스 영역별 경쟁이 지속될 가능성이 크다.
05활용 시나리오
급락 시 '공포'와 '펀더멘털'을 분리해 판단(지수 6,000 사수 여부 자체는 큰 의미 없음), 이번 주 실적·FOMC 이벤트를 체크리스트로 삼아 추세 판별, 중국 메모리 IPO를 '계획'과 '실제 공급 영향'으로 구분해 과잉 반응 경계.
06현황 및 전망
AI 기업 간 경쟁 심화는 수익성 부담이 될 수 있으나, 반도체는 승자와 무관하게 수요가 발생하는 구조라 상대적으로 긍정적 시각. 발표자는 오늘의 급락이 추세 하락인지 변동성인지 예단하지 않고, 이번 주 이벤트를 지켜보며 대응할 것을 권한다. (투자 판단은 본인 책임 — 정보 정리 목적.)
07용어 사전
| 용어 | 한줄 설명 | 비유/예시 |
|---|---|---|
| 사이드카 | 급변동 시 프로그램매매를 일시 제한하는 장치 | 과속 시 자동으로 밟히는 브레이크 |
| CXMT / YMTC | 중국의 D램·낸드 메모리 제조사 | 뒤늦게 뛰어든 저가 경쟁자 |
| AI 금융 순환 | 빅테크가 서로 투자·보증하며 산업을 키우는 구조 | 서로 돈을 대주는 순환 고리 |
| 캡엑스(CapEx) | 설비·인프라 대규모 투자 지출 | 공장·데이터센터 증설 비용 |
| HBM | 고대역폭 메모리, AI 연산 핵심 부품 | AI용 초고속 특수 메모리 |
| 플랫폼 락인 | 계정·연결성으로 이용자를 묶어두는 효과 | 한번 쓰면 못 떠나게 만드는 울타리 |
| AI 에이전트 | 목표 달성 위해 스스로 추론·수행하는 AI | 여행 계획을 통째로 짜주는 비서 |