01핵심 개요
| 항목 | 내용 |
|---|---|
| 형식 | 삼프로TV 마켓 인사이드 — 박병창 MP파트너스 대표 |
| 시장 상황 | 코스피 박스권 붕괴·반도체 폭락 |
| SK하이닉스 실적 | 약 60조(컨센 64조, 예고된 감익) |
| 하락 본질 | 메모리 가격·이익 '증가율' 둔화 |
| 밸류에이션 | SK하이닉스 PBR 약 3.5~3.8배 |
02핵심 내용 구조 — 실적은 원인이 아니다
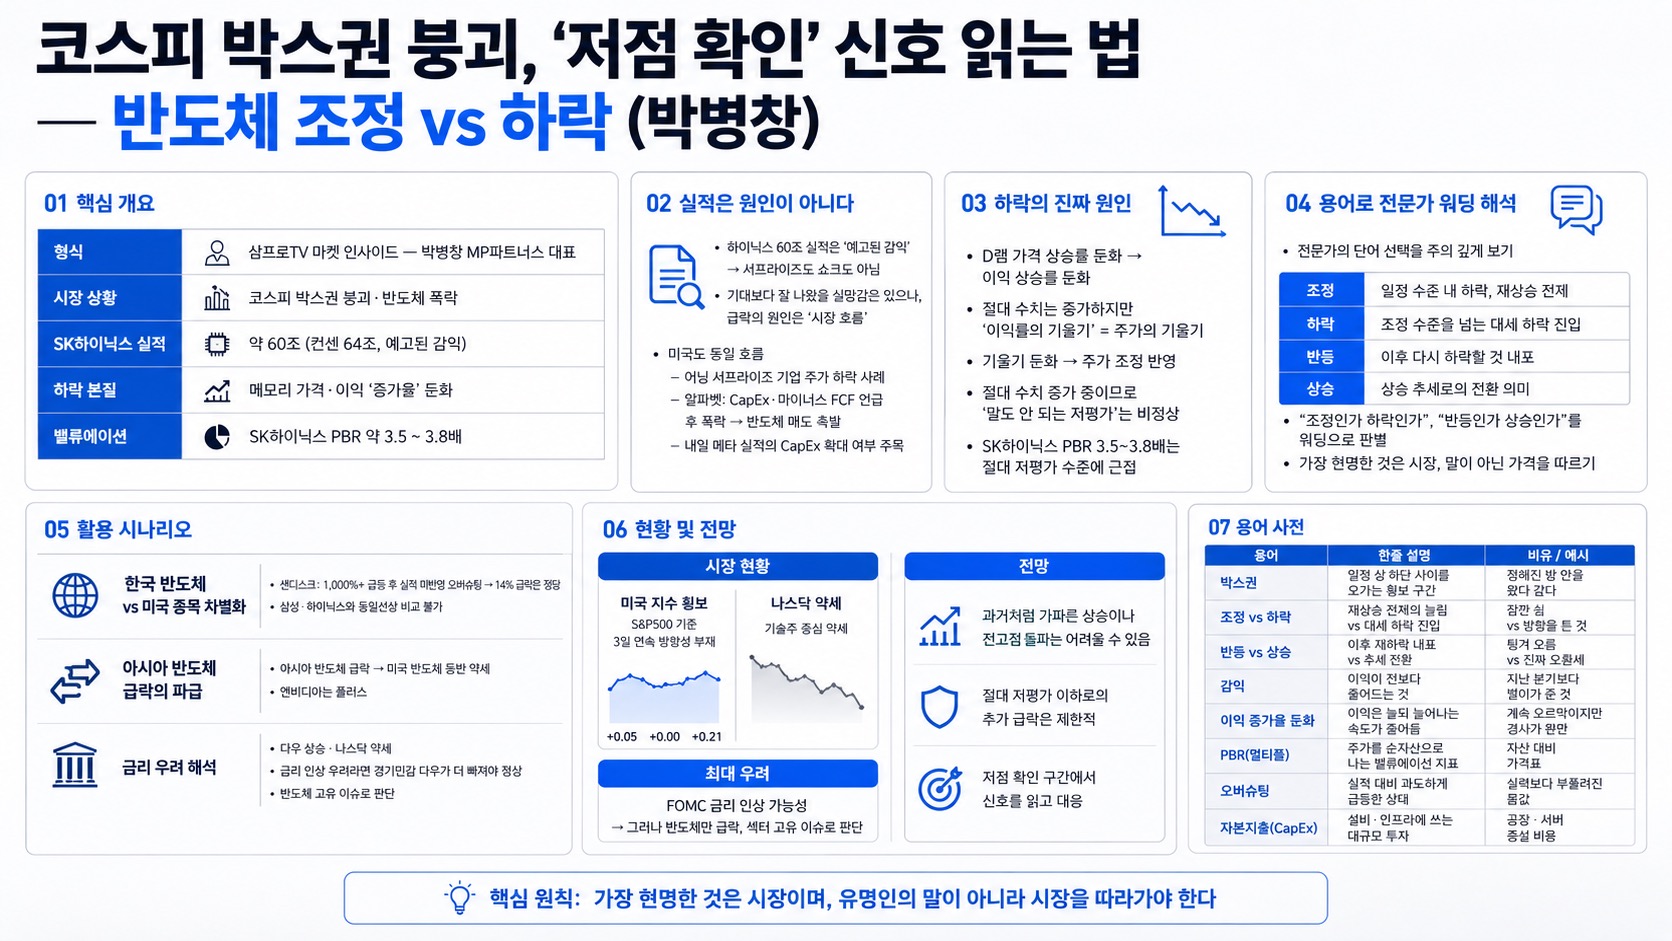
박병창 대표는 하이닉스 60조 실적이 이미 언론·자료에서 '감익 60조'로 예고됐던 만큼 서프라이즈도 쇼크도 아니라고 본다. 다들 예상보다 잘 나오길 기대했던 실망감은 있으나, 급락은 실적이 아니라 '시장 흐름' 때문. 미국에서도 어닝 서프라이즈 기업 주가가 오히려 빠지는 국면(알파벳이 자본지출·마이너스 잉여현금흐름 언급 후 폭락한 것이 반도체 매도의 발단), 내일 메타 실적의 자본지출 확대 여부가 다음 변수.
03기술적 맥락 — 하락의 진짜 원인
핵심은 D램 메모리 가격 상승률 둔화 → 이익 상승률 둔화다. 메모리 가격은 작년 3분기부터 급등했는데, 바닥에서 튈 때의 상승 폭과 고점 부근의 상승 폭은 당연히 다르다(둔화). 절대 수치는 계속 증가하지만 영업이익률의 기울기가 곧 주가의 기울기이므로 기울기 둔화가 주가 조정으로 반영. 다만 절대 수치가 늘고 있으므로 '말도 안 되는 저평가'로 떨어지면 그 이상 하락은 비정상. SK하이닉스 PBR 3.5~3.8배는 절대 저평가 수준에 근접.
04핵심 워크플로우 — 용어로 전문가 워딩 해석
박병창 대표는 전문가의 단어 선택을 잘 보라고 조언한다. 조정은 일정 수준 내 하락으로 재상승을 내포, 그 수준을 넘으면 하락(대세 하락 진입). 반등은 이후 다시 하락할 것을 내포, 상승은 상승 추세로의 전환을 의미. 즉 "반도체가 조정인가 하락인가", "반등인가 상승인가"를 화자의 워딩으로 판별하라는 것. "가장 현명한 것은 시장이며, 유명인의 말이 아니라 시장을 따라가야 한다"는 원칙 강조.
05활용 시나리오
한국 반도체와 미국 종목의 차별화 인식(샌디스크는 1,000%+ 급등 후 실적 미반영 오버슈팅이라 14% 급락이 정당, 삼성·하이닉스와 동일선상 비교 불가), 아시아 반도체 급락이 미국 반도체를 끌어내린 인과(엔비디아는 플러스), 다우 상승·나스닥 약세를 통한 FOMC 금리 우려 해석(금리 인상 우려면 경기민감 다우가 더 빠져야 하는데 그렇지 않으니 반도체 고유 문제).
06현황 및 전망
미국 지수는 두 달 넘게 횡보(S&P500 3일 연속 +0.05·+0.0·+0.21 수준의 방향성 부재), 나스닥은 기술주 위주 약세. 시장의 최대 우려는 FOMC 금리 인상 가능성이지만 반도체만 빠진 점에서 섹터 고유 이슈로 판단. 박병창 대표는 반도체가 과거처럼 가파른 상승이나 전고점 돌파는 어려울 수 있어도, 절대 저평가 이하로의 추가 급락은 제한적이라 본다. (투자 판단은 본인 책임 — 정보 정리 목적.)
07용어 사전
| 용어 | 한줄 설명 | 비유/예시 |
|---|---|---|
| 박스권 | 일정 상·하단 사이를 오가는 횡보 구간 | 정해진 방 안을 왔다 갔다 |
| 조정 vs 하락 | 재상승 전제의 눌림 vs 대세 하락 진입 | 잠깐 쉼 vs 방향을 튼 것 |
| 반등 vs 상승 | 이후 재하락 내포 vs 추세 전환 | 튕겨 오름 vs 진짜 오름세 |
| 감익 | 이익이 전보다 줄어드는 것 | 지난 분기보다 벌이가 준 것 |
| 이익 증가율 둔화 | 이익은 늘되 늘어나는 속도가 줄어듦 | 계속 오르막이지만 경사가 완만 |
| PBR(멀티플) | 주가를 순자산으로 나눈 밸류에이션 지표 | 자산 대비 가격표 |
| 오버슈팅 | 실적 대비 과도하게 급등한 상태 | 실력보다 부풀려진 몸값 |
| 자본지출(CapEx) | 설비·인프라에 쓰는 대규모 투자 | 공장·서버 증설 비용 |