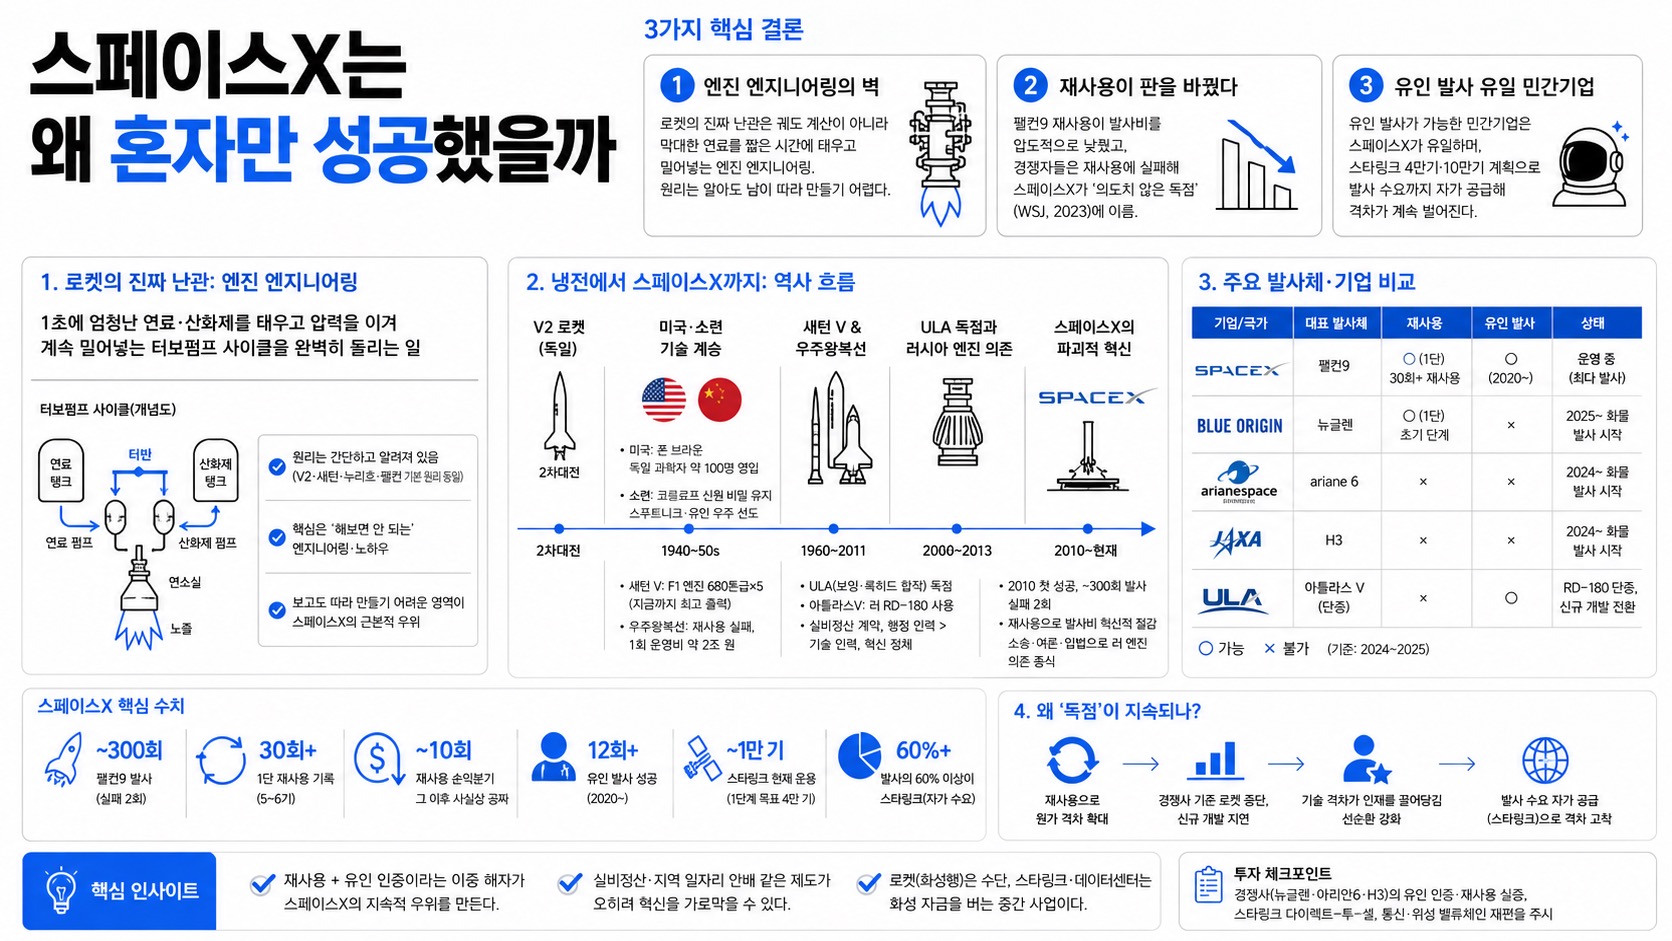
로켓의 진짜 난관은 궤도 계산이 아니라 짧은 시간에 막대한 연료를 태우고 밀어넣는 엔진 '엔지니어링'이라, 원리를 알아도 남이 따라 못 만든다
핵심결론 2
팰컨9 재사용이 판을 바꿔 발사비가 압도적으로 낮아졌고, ULA·블루오리진·아리안·일본이 모두 재사용에 실패해 스페이스X가 '의도치 않은 독점'(WSJ 2023)에 이름
핵심결론 3
유인 발사가 가능한 유일한 민간기업이 스페이스X이며(국가로도 미국·러시아·중국뿐), 스타링크 4만기·10만기 계획으로 발사 수요까지 자가 공급해 격차가 계속 벌어짐
02핵심 내용 구조
로켓의 진짜 난관은 엔진 엔지니어링
민간의 상상과 달리 어려운 것은 지구·궤도 위치를 맞추는 항로 계산이 아니라, 1초에 엄청난 연료·산화제를 태우고 그 압력을 이겨 계속 밀어넣는 터보펌프 사이클을 기계적으로 완벽히 돌리는 일이다.
원리 자체는 알려져 있고 간단하지만 '해보면 안 되는' 엔지니어링·노하우가 핵심이라, 완성품을 보고도 따라 만들기가 어렵다는 것이 스페이스X 우위의 근본 배경이다.
누리호 엔진(75톤급)이나 팰컨, 과거 새턴 로켓의 연소 사이클은 기본 원리가 지금도 대체로 동일하며, 변한 것은 효율과 재사용 기술이다.
냉전기 기원 — 독일에서 '가져온' 기술
미국(폰 브라운)과 소련(코롤료프)의 로켓 기술은 모두 2차대전 독일 V2 로켓에서 출발했고, 미국은 폰 브라운과 함께 독일 과학자 약 100명을 데려왔다.
소련은 코롤료프를 사망 시점까지 신원 비밀에 부쳐 미국의 스카우트를 막았고, 먼저 앞서 스푸트니크·유인 우주비행을 달성했다.
미국 해군의 뱅가드 로켓은 생중계 발사 2초 만에 폭발했고, 이후 주도권이 폰 브라운의 육군으로 넘어가 새턴 계열이 성공에 이른다.
새턴 V와 우주왕복선 — '성공한 실패작'
아폴로를 달로 보낸 새턴 V의 F1 엔진은 높이 5.4m, 추력 680톤급 5기를 묶은 지금까지도 최고 출력 엔진으로, 비용을 따지지 않고 출력만 키운 냉전 산물이다.
우주왕복선은 1981~2011년 5대·총 135회 운영된 재사용 시도였으나, 수소 엔진 누출 위험으로 매 비행마다 엔진을 뜯어 재조립·단열타일 수작업 교체가 필요해 1회 운영비가 약 2조 원(대부분 인건비)에 달했다.
챌린저(1986 발사 중)·컬럼비아(2003 귀환 중) 폭발로 우주비행사 14명이 사망했고, 결국 '재사용이 신규 제작보다 비싼' 구조라 2011년 퇴역했다.
ULA 독점과 러시아 엔진 의존
우주왕복선 이후 미국 발사는 보잉·록히드마틴이 2006년 합작한 ULA로 통합돼 10여 년간 사실상 독점했고, 주력 아틀라스V는 러시아산 RD-180 엔진을 사서 썼다.
계약이 쓴 만큼 이익을 붙여 주는 '실비정산(cost-plus)' 방식이라 과소비를 증명하는 행정 인력이 기술 인력보다 많아졌고, 이것이 기술 발전을 가로막았다.
부품 산업이 미국 50개 주에 퍼져 지역 일자리와 얽히면서 정치적으로 없앨 수 없는 구조가 됐다.
스페이스X의 파괴 — 소송과 재사용
팰컨9는 2010년 첫 성공 후 약 300회 발사에 실패 2회로 성공률이 극히 높았는데, 2014년 미 공군이 ULA와 수의(단독) 대형 계약을 맺자 머스크가 소송으로 대응했다.
큐리오시티·주노·뉴호라이즌스 등 미국 핵심 탐사가 러시아 RD-180 엔진에 의존한다는 점을 공론화했고, 마침 러시아의 2014년 크림반도 병합과 맞물려 국방용 러시아 엔진 금지 법안으로 이어졌다(현재 러시아가 판매를 끊어 아틀라스V는 단종).
재사용의 핵심은 연료를 남겨 올라가 엔진을 재점화하고 궤도·자세를 잡아 안정적으로 착륙시키는 정밀 엔지니어링이며, 팰컨9 1단은 우주까지 가지 않고 70~80km에서 돌아와 세척·점검만으로 재사용된다.
부스터 하나를 30회 넘게 쓴 사례가 5~6기이고 약 10회면 손익분기라, 그 이후 발사는 사실상 공짜에 가깝다.
유인 발사라는 최후의 장벽
2014년 나사 상업 유인(Commercial Crew)은 보잉(약 5~6조 원)과 스페이스X(약 3.5조 원)에 함께 발주됐으나, 스페이스X는 2020년부터 유인을 실어 날랐고(12회+) 보잉 스타라이너는 4년 늦은 2024년에야 한 번 갔다가 결함으로 승무원이 8주 예정이 8개월간 체류한 뒤 스페이스X 드래건으로 귀환했다.
뉴글렌(블루오리진, 자체 BE-4 엔진)·아리안6(유럽)·일본 H3가 최근 발사에 성공하기 시작했지만, 모두 사람은 태우지 못하고 화물만 나른다.
사람을 실어 우주로 보낸 나라는 미국·러시아·중국뿐이고, 이를 해내는 민간기업은 스페이스X가 유일하다 — 안전·생명유지·비상탈출까지 요구되는 유인은 난도가 차원이 다르다.
03시장·거시 맥락
월스트리트저널은 2023년 7월 스페이스X를 사실상 '독점(monopoly)'으로 규정했는데, 이는 스페이스X가 노려서가 아니라 경쟁자들이 재사용 경제성을 못 따라와 자멸한 결과라는 점이 핵심이다.
우주 발사 수요의 대부분은 이제 인공위성 궤도 투입이며, 그중 최다는 스타링크다 — 관측(다분광·레이더·다수 위성으로 사각 제거)과 통신 위성 수요도 과거보다 크게 늘었다.
스타링크는 현재 약 1만 기가 떠 있고 1단계 목표 4만 기, 추가로 10만 기 허가를 신청했으며, 발사의 60% 이상이 자가 소비여서 수요가 마르지 않는 수직통합 구조다.
04전략적 의미
재사용이 만든 원가 격차가 임계점을 넘자 경쟁사들이 기존 로켓을 접고 신규 개발로 돌아섰고, 그 지연 동안 스페이스X 단독 체제가 굳어졌다 — 기술 격차는 결국 '최고 인재를 끌어당기는 힘'에서 나온다는 진단이다.
실비정산 계약·지역 일자리 안배처럼 산업 보호를 위한 제도가 역설적으로 혁신을 가로막을 수 있다는 정책적 교훈을 준다(계약을 단계별 성과지급으로 바꾼 것이 신생기업 진입을 가능케 함).
로켓은 화성행을 위한 수단이고, 스타링크·데이터센터는 그 화성 자금을 버는 중간 사업이라는 목적-수단 구조가 스페이스X 확장의 일관된 논리다.
05투자 전략·체크포인트
재사용·유인이라는 이중 해자를 감안하면 발사 시장은 당분간 스페이스X 우위가 지속될 가능성이 높아, 경쟁사(블루오리진 뉴글렌·아리안6·일본 H3)의 유인 인증·재사용 실증 진척을 핵심 변수로 관찰한다.
스타링크의 다이렉트-투-셀(안테나 없이 휴대폰 직접 연결)이 실현되면 기존 통신사(5G) 매출을 잠식할 수 있어, 통신·위성 밸류체인 재편을 장기 테마로 점검한다.
러시아 엔진 단종·부품 공급망 재편이 미국 우주·방산 조달에 미치는 영향과, 한국 발사체(누리호)·부품 기업의 반사 기회를 함께 살핀다.
06활용 시나리오
우주·위성·통신 관련 기업을 볼 때 '재사용 원가'와 '유인 인증' 두 축으로 경쟁력을 판별하는 프레임으로 활용한다.
'경쟁자 자멸형 독점'이라는 관점을 다른 산업(플랫폼·반도체 장비 등)의 사실상 독점 사례 진단에 응용한다.
07현황 및 전망
뉴글렌·아리안6·일본 H3가 화물 발사에 진입했으나 유인은 여전히 스페이스X만 가능해, 유인 상업 발사 격차는 상당 기간 이어질 전망이다.
스타링크의 저궤도 대량 배치와 다이렉트-투-셀 확장은 통신 시장의 지형을 바꿀 잠재력이 있으며, 블루오리진이 왜 뒤처졌는지는 후속 2부에서 다룬다.