01핵심 개요
| 항목 | 내용 |
|---|
| 채널 | 티타임즈TV |
| 제목 | 모기업 먹여살리다 '재벌집 막내아들'로 변신한 배민 |
| 길이 | 약 57분(3408초) |
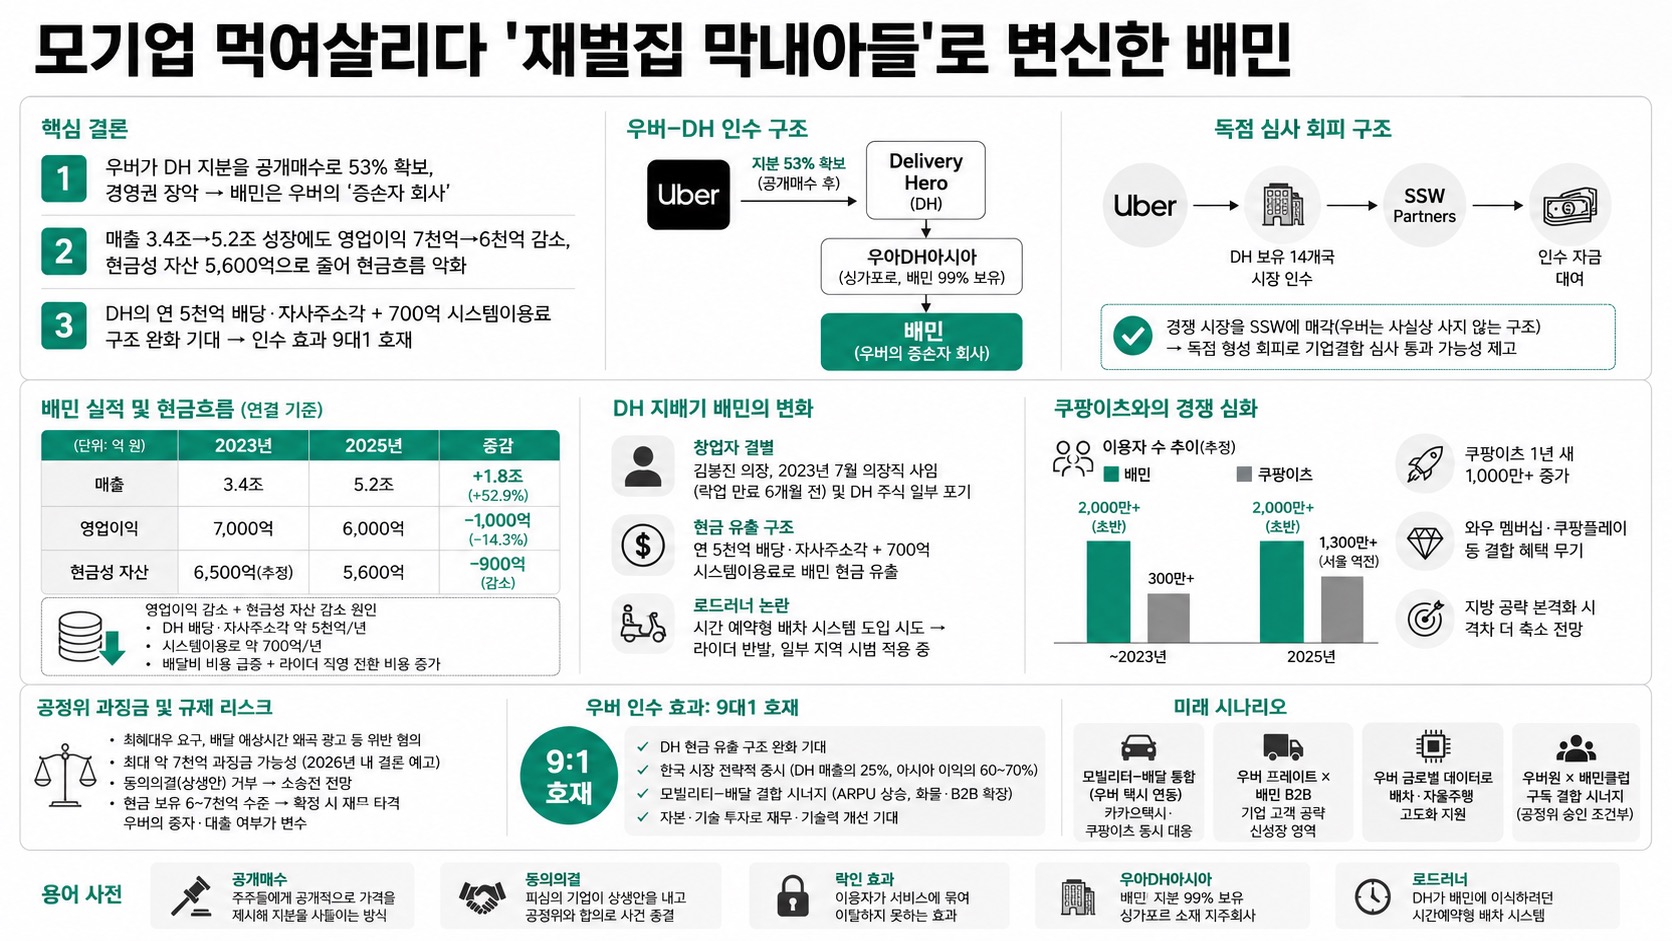
| 핵심결론 1 | 우버가 배민 모회사 딜리버리히어로(DH) 지분을 공개매수로 53%까지 확보해 경영권을 갖게 되면서 배민은 우버의 증손자 회사가 된다 |
| 핵심결론 2 | 배민 매출은 2023년 3.4조에서 2025년 5.2조로 늘었으나 영업이익은 7천억→6천억으로 감소했고 현금성 자산은 5,600억으로 오히려 줄었다 |
| 핵심결론 3 | DH가 매년 약 5천억 배당·자사주소각과 700억 시스템이용료로 배민을 쥐어짜던 구조가 우버 인수로 완화될 여지가 커져 인수 효과를 9대1 호재로 평가한다 |
02핵심 내용 구조
우버-DH 인수 구조
- 당초 네이버·우버가 배민을 공동 인수한다는 관측이 있었으나, 우버가 모회사 DH를 통째로 인수하는 방향으로 결론났다.
- 우버는 이미 DH 지분 35%(의결권은 독일 규제상 24.99%로 제한)를 보유한 최대주주였고, 공개매수로 2대주주 프로서스(17%)의 매도를 확보해 53%까지 지배력을 높였다.
- 지배구조는 우버→DH→우아DH아시아(싱가포르, 배민 99% 보유)→배민으로 이어져 배민은 우버의 증손자 회사가 된다.
독점 심사 회피 전략
- 우버는 DH가 보유한 14개 국가 시장을 인수 후 사모펀드 SSW파트너스에 매각하는 조건으로 거래를 설계했다.
- 우버가 자기 시장이 아니라 DH 보유 시장을 넘기는 방식이라 우버 입장에선 사지 않는 것과 같고, 매수 자금까지 우버가 SSW에 빌려준다.
- 이는 우버와 DH가 경쟁하던 시장에서 독점 형성을 피해 기업결합 심사 통과 가능성을 높이려는 구조로 해석된다.
배민의 실적과 현금흐름 악화
- 매출은 2023년 3.4조에서 2025년 5.2조로 성장했으나 영업이익은 7천억에서 6천억으로 소폭 감소했다.
- 7천억을 벌고도 현금성 자산이 2025년 말 5,600억으로 줄어든 것은 모회사 배당·시스템이용료 유출과 배달비 비용 급증 때문이다.
- 무료·저가 배달 경쟁으로 배민이 직접 부담하는 배달비가 늘고, 자회사 우아한청년들 직영 라이더 전환으로 외주 용역비가 매출·비용을 동시에 키웠다.
DH 지배기의 배민 변화
- 창업자 김봉진 의장은 락업 기간(2023년 말)보다 약 6개월 이른 2023년 7월 의장직까지 사임하며 사실상 결별했고 DH 주식 일부도 포기한 것으로 전해진다.
- DH는 매년 약 5천억을 배당·자사주 소각으로 가져가고 700억 규모 시스템이용료를 부과하며, 자체 배차 시스템을 로드러너로 교체하려다 라이더 반발을 샀다.
- 로드러너는 시간 예약형이라 긱 노동이 아닌 노동자성 논란을 유발했고, 현재는 일부 시범 지역에만 적용된 상태다.
쿠팡이츠와의 경쟁 심화
- 배민 이용자 수는 2천만 명 초반대에서 정체된 반면 쿠팡이츠는 1년 새 1,000만 명을 돌파해 1,300만 명까지 성장했다.
- 서울에서는 이미 쿠팡이츠에 역전됐다는 평가가 있고, 지방 공략이 본격화되면 격차가 더 좁혀질 수 있다.
- 쿠팡은 와우 멤버십·쿠팡플레이 등 배민이 대응할 수 없는 결합 혜택을 무기로 삼아 플랫폼 2위의 이례적 추격을 성공시켰다.
공정위 과징금과 규제 리스크
- 공정위는 최혜대우 요구, 배달 예상시간 왜곡 광고 등을 문제 삼아 배민에 최대 약 7천억 과징금 부과 가능성이 거론되며 2026년 내 결론을 예고했다.
- 배민이 제안한 동의의결(상생안)을 공정위가 이미 피해가 크다는 이유로 거부해 소송전으로 이어질 전망이다.
- 배민 현금 보유가 6~7천억 수준이라 7천억 과징금이 확정되면 회사가 크게 휘청일 수 있으나 우버의 증자·대출 여부가 변수다.
03기술적 맥락
- 인터넷 서비스 라이프사이클(초기→성장→성숙→정체)에서 쿠팡이츠는 2~3단계, 배민은 3~4단계에 위치해 배민의 성숙·정체 국면이 경쟁 열위의 근본 원인으로 지목된다.
- B마트는 배민 직매입·물류센터 기반 자체 매출 사업으로 26년 1분기 최대 실적을 냈고, 장보기 쇼핑(편의점 제휴 배달대행)은 쿠팡·요기요도 하는 비독점 영역이다.
- 우버원 구독은 일본에서 전체 거래의 30%를 차지할 만큼 검증됐고 택시·배달 혜택 결합이 배민클럽과 시너지 후보로 꼽힌다.
04전략적 의미
- 우버에게 배민은 DH 매출의 25%·아시아 이익의 60~70%를 담당하는 핵심 자산으로, 인수 결정의 50% 이상을 좌우했다는 평가다.
- 우버는 모빌리티·배달 결합 시 이용자당 결제액(ARPU)이 몇 배로 늘고 국가별 시너지·화물·B2B 등 신사업 확장이 가능하다고 본다.
- 다만 우버는 택시기사·라이더·자영업자로부터 알고리즘 임금통제·고수수료로 악명이 높아 공공운수노조가 반발 성명을 냈다.
05핵심 워크플로우·방법론
- 배민클럽 구독은 프로모션가 1,990원(정가 3,990원)에 B마트 최소주문 4만→3만원 인하와 알뜰배달 무료를 제공하며 거래 주문의 50%를 차지한다.
- 다만 알뜰배달 무료가 쿠팡이츠에선 이미 기본 제공이라 락인 효과보다는 기존 이용자 만족 유지 수준이라는 한계가 지적된다.
- 우버원·배민클럽 결합은 공정위의 멤버십 끼워팔기 규제(유튜브뮤직·쿠팡플레이 사례) 대상이 될 수 있어 조건부 승인 가능성이 있다.
06활용 시나리오
- 배민 앱에 우버 택시가 연동되는 모빌리티-배달 통합으로 카카오택시·쿠팡이츠에 동시 대응하는 시나리오가 가능하다.
- 우버 프레이트 기반 화물 운송(우버 매출의 약 10%)과 배민의 케이터링 B2B를 결합한 기업 고객 공략이 신성장 영역으로 제시된다.
- 우버 전 세계 주행·배차 데이터로 배민의 자율주행·배차 고도화를 지원하는 기술 이전 시나리오가 언급된다.
07현황 및 전망
- 인수 효과는 재무 압박 완화·한국 시장 전략적 중시·자본기술 투자로 9대1 호재로 평가되나, 글로벌 기업이 한국에서 투자보다 수익 회수에 그친 전례가 우려로 남는다.
- 기업결합 심사는 한국뿐 아니라 전 세계에서 진행돼야 해 최종 완료까지 시간이 걸릴 전망이다.
- 소년가장에서 '재벌집 막내아들'로 변신한 배민을 상대로 쿠팡이츠가 결합 전 무료배달 승부수를 강화하며 경쟁이 재점화될 전망이다.
08용어 사전
| 용어 | 한줄 설명 | 비유·예시 |
|---|
| 공개매수 | 주주들에게 공개적으로 가격을 제시해 지분을 사들이는 방식 | 광장에서 "당신 주식 살게" 외치는 매수 |
| 동의의결 | 피심의 기업이 상생안을 내고 공정위와 합의로 사건을 종결하는 제도 | 소송 대신 화해로 마무리하는 합의 |
| 락인 효과 | 이용자가 서비스에 묶여 이탈하지 못하는 효과 | 구독료 냈으니 여기서만 시키는 심리 |
| 우아DH아시아 | 배민 지분 99%를 보유한 싱가포르 소재 지주 성격 회사 | 이름만 남은 중간 지주 페이퍼컴퍼니 |
| 로드러너 | DH가 배민에 이식하려던 시간예약형 라이더 배차 시스템 | 시간표대로 근무하는 정규직형 배차 |