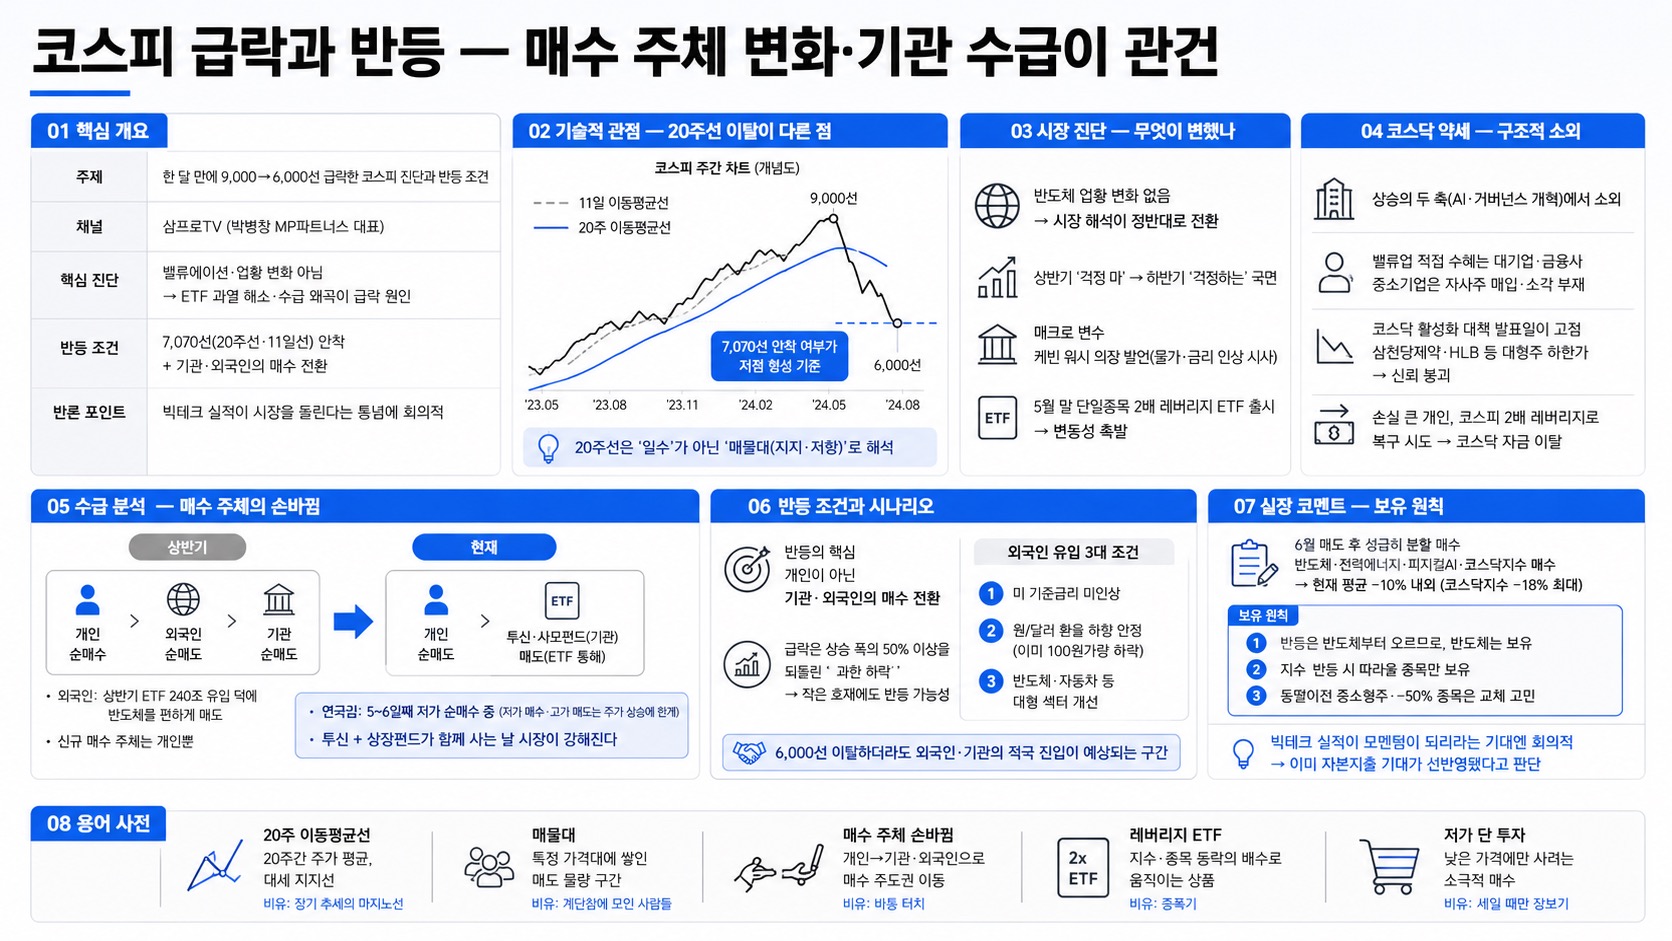
01핵심 개요
| 항목 | 내용 |
|---|---|
| 주제 | 한 달 만에 9,000→6,000선 급락한 코스피 진단과 반등 조건 |
| 채널 | 삼프로TV (박병창 MP파트너스 대표) |
| 핵심 진단 | 밸류에이션·업황 변화 아님 → ETF 과열 해소·수급 왜곡이 급락 원인 |
| 반등 조건 | 7,070선(20주선·11일선) 안착 + 기관·외국인의 매수 전환 |
| 반론 포인트 | 빅테크 실적이 시장을 돌린다는 통념에 회의적 |
02핵심 내용 구조
작년 5월 이후 대세 상승 중 한 번도 깨지 않던 20주 이동평균선을 이번에 하향 이탈한 점이 이전 조정과 다르다. 저자는 이동평균선을 '일수'가 아닌 '매물대(지지·저항)'로 해석하며, 단기적으로 7,070선(20주선·11일선 수렴 지점) 안착 여부가 저점 형성의 기준이라고 본다.
03시장 진단 — 무엇이 변했나
한 달 사이 반도체 업황 자체는 변한 게 없고, 같은 상황을 시장이 정반대로 해석했을 뿐이다. 상반기 '걱정 마' 국면에서 하반기 '걱정하는' 국면으로 전환됐고, 그 기저에는 매크로(케빈 워시 의장의 물가·금리 인상 시사)와 5월 말 단일종목 2배 레버리지 ETF 출시가 촉발한 변동성이 깔려 있다.
04코스닥 약세 — 구조적 소외
코스닥은 이번 상승의 두 축(AI·거버넌스 개혁) 모두에서 소외됐다. 밸류업의 직접 수혜는 대기업·금융사이고, 중소기업은 자사주 매입·소각 액션이 없었다. 코스닥 활성화 대책 발표일이 고점이었고, 삼천당제약·HLB 등 대형주 하한가가 신뢰를 무너뜨렸다. 손실 큰 개인들이 코스피 2배 레버리지로 복구를 시도하며 코스닥에서 자금이 빠져나갔다.
05수급 분석 — 매수 주체의 손바뀜
상반기 내내 신규 매수는 개인뿐이었고, 외국인·기관은 보유분을 팔아왔다. 외국인은 상반기 ETF 240조 유입 덕에 반도체를 편하게 매도할 수 있었다. 이제 개인이 팔고, ETF를 통해 투신·사모펀드(기관)의 매도가 나오는 국면이다. 연기금은 5~6일째 저가 순매수 중이지만, 저가 매수·고가 매도는 주가를 올리지 못한다. 투신+상장펀드가 함께 사는 날 시장이 강해진다.
06반등 조건과 시나리오
시장이 다시 오르려면 개인이 아닌 기관·외국인이 매수해 올려야 한다. 외국인 유입 3대 조건은 (1) 미 기준금리 미인상, (2) 원/달러 환율 하향 안정(이미 100원가량 하락), (3) 반도체·자동차 등 대형 섹터 개선이다. 6,000선을 깨더라도 저자는 그 지점에서 외국인·기관이 적극 진입할 것으로 보며, 급락 자체가 상승폭의 50% 이상을 되돌린 '과한 하락'이라 작은 호재에도 튈 수 있다고 본다.
07실전 코멘트 — 보유 원칙
박병창 대표는 6월 매도 후 성급히 분할 매수해 반도체·전력에너지·피지컬AI·코스닥지수를 매수, 현재 평균 -10% 내외(코스닥지수 -18%로 최대) 물린 상태를 공개했다. 원칙은 (1) 반등은 반도체부터 오므로 반도체는 보유, (2) 지수 반등 시 따라올 종목만 보유, (3) 동떨어진 중소형주·-50% 종목은 교체 고민. 빅테크 실적이 모멘텀이 되리라는 기대엔 회의적이며, 이미 자본지출 기대가 선반영됐다고 본다.
08용어 사전
| 용어 | 한줄 설명 | 비유/예시 |
|---|---|---|
| 20주 이동평균선 | 20주간 주가 평균, 대세 지지선 | 장기 추세의 마지노선 |
| 매물대 | 특정 가격대에 쌓인 매도 물량 구간 | 계단참에 모인 사람들 |
| 매수 주체 손바뀜 | 개인→기관·외국인으로 매수 주도권 이동 | 바통 터치 |
| 레버리지 ETF | 지수·종목 등락의 배수로 움직이는 상품 | 증폭기 단 투자 |
| 저가 매수 | 낮은 가격에만 사려는 소극적 매수 | 세일 때만 장보기 |