01핵심 개요
| 항목 | 내용 |
|---|
| 채널 | 소수몽키 |
| 길이 | 약 31분 |
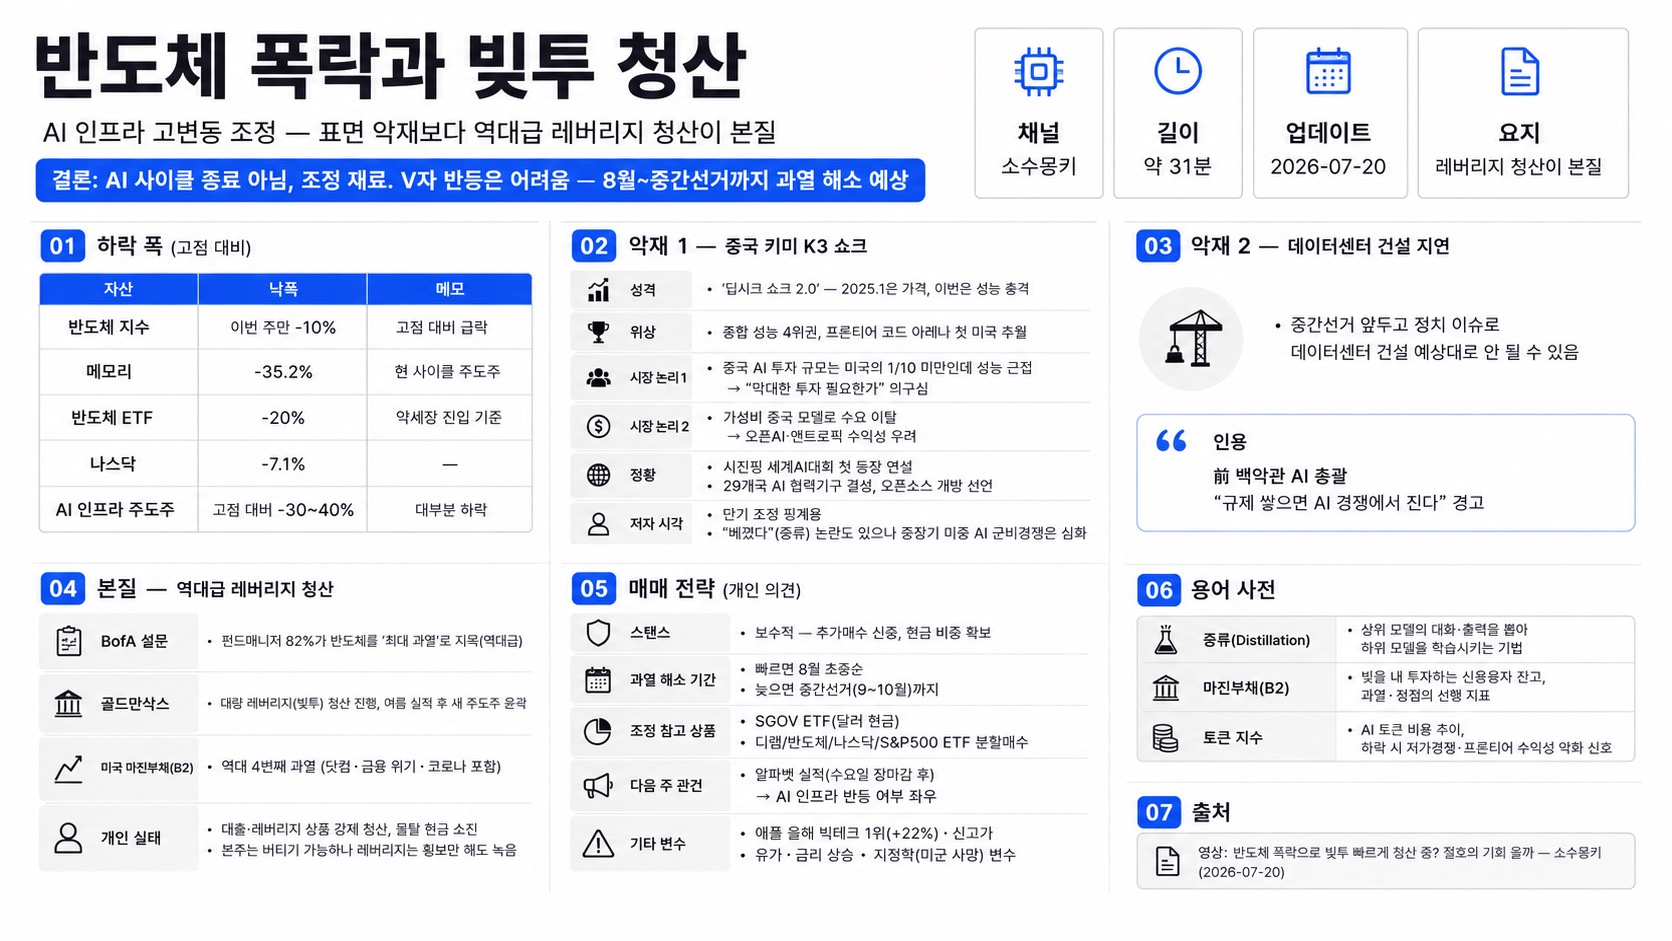
| 요지 | AI 인프라 고변동 조정 — 표면 악재(중국·데이터센터)보다 역대급 레버리지 청산이 본질 |
| 결론 | AI 사이클 종료 아님, 조정 재료. V자 반등은 어려움 — 8월~중간선거까지 과열 해소 예상 |
02하락 폭 (고점 대비)
| 자산 | 낙폭 |
|---|
| 반도체 지수 | 올해 이번 주만 -10%, 고점 대비 급락 |
| 메모리 | 고점 대비 -35.2% (현 사이클 주도주) |
| 반도체 ETF | -20% (약세장 진입 기준) |
| 나스닥 | -7.1% |
| AI 인프라 주도주 | 대부분 고점 대비 30~40% 하락 |
03악재 1 — 중국 키미 K3 쇼크
| 구분 | 내용 |
|---|
| 성격 | '딥시크 쇼크 2.0' — 2025.1은 가격, 이번은 성능 충격 |
| 위상 | 종합 성능 4위권, 프론티어 코드 아레나 첫 미국 추월 |
| 시장 논리 1 | 중국 AI 투자 규모는 미국의 1/10 미만인데 성능 근접 → "막대한 투자 필요한가" 의구심 |
| 시장 논리 2 | 가성비 중국 모델로 수요 이탈 → 오픈AI·앤트로픽 수익성 우려 |
| 정황 | 시진핑 세계AI대회 첫 등장 연설, 29개국 AI 협력기구 결성, 오픈소스 개방 선언 |
| 저자 시각 | 단기 조정 핑계용. "베꼈다"(증류) 논란도 있으나 중장기 미중 AI 군비경쟁은 심화 |
04악재 2 — 데이터센터 건설 지연
| 구분 | 내용 |
|---|
| 우려 | 중간선거 앞두고 정치 이슈로 데이터센터 건설 예상대로 안 될 수 있음 |
| 인용 | 前 백악관 AI 총괄 "규제 쌓으면 AI 경쟁에서 진다" 경고 |
05본질 — 역대급 레버리지 청산
| 지표 | 내용 |
|---|
| BofA 설문 | 펀드매니저 82%가 반도체를 최대 과열로 지목(역대급) |
| 골드만삭스 | 대량 레버리지(빚투) 청산 진행, 여름 실적 후 새 주도주 윤곽 |
| 미국 마진부채(B2) | 역대 4번째 과열(닷컴·금융위기·코로나 포함) |
| 개인 실태 | 대출·레버리지 상품 강제 청산, 물탈 현금 소진 — 본주는 버티기 가능하나 레버리지는 횡보만 해도 녹음 |
06매매 전략 (개인 의견)
| 항목 | 내용 |
|---|
| 스탠스 | 보수적 — 추가매수 신중, 현금 비중 확보 |
| 과열 해소 | 빠르면 8월 초중순, 늦으면 중간선거(9~10월)까지 기간 조정 |
| 참고 상품 | SGOV ETF(달러 현금), 디램/반도체/나스닥/S&P500 ETF 분할매수 |
| 다음 주 관건 | 알파벳 실적(수요일 장마감 후) — AI 인프라 반등 여부 좌우 |
| 기타 | 애플 올해 빅테크 1위(+22%)·신고가, 유가·금리 상승·지정학(미군 사망) 추가 변수 |
07용어 사전
| 용어 | 설명 |
|---|
| 증류(Distillation) | 상위 모델의 대화·출력을 뽑아 하위 모델을 학습시키는 기법 |
| 마진부채(B2) | 빚을 내 투자하는 신용융자 잔고, 과열·정점의 선행 지표 |
| 토큰 지수 | AI 토큰 비용 추이, 하락 시 저가경쟁·프론티어 수익성 악화 신호 |