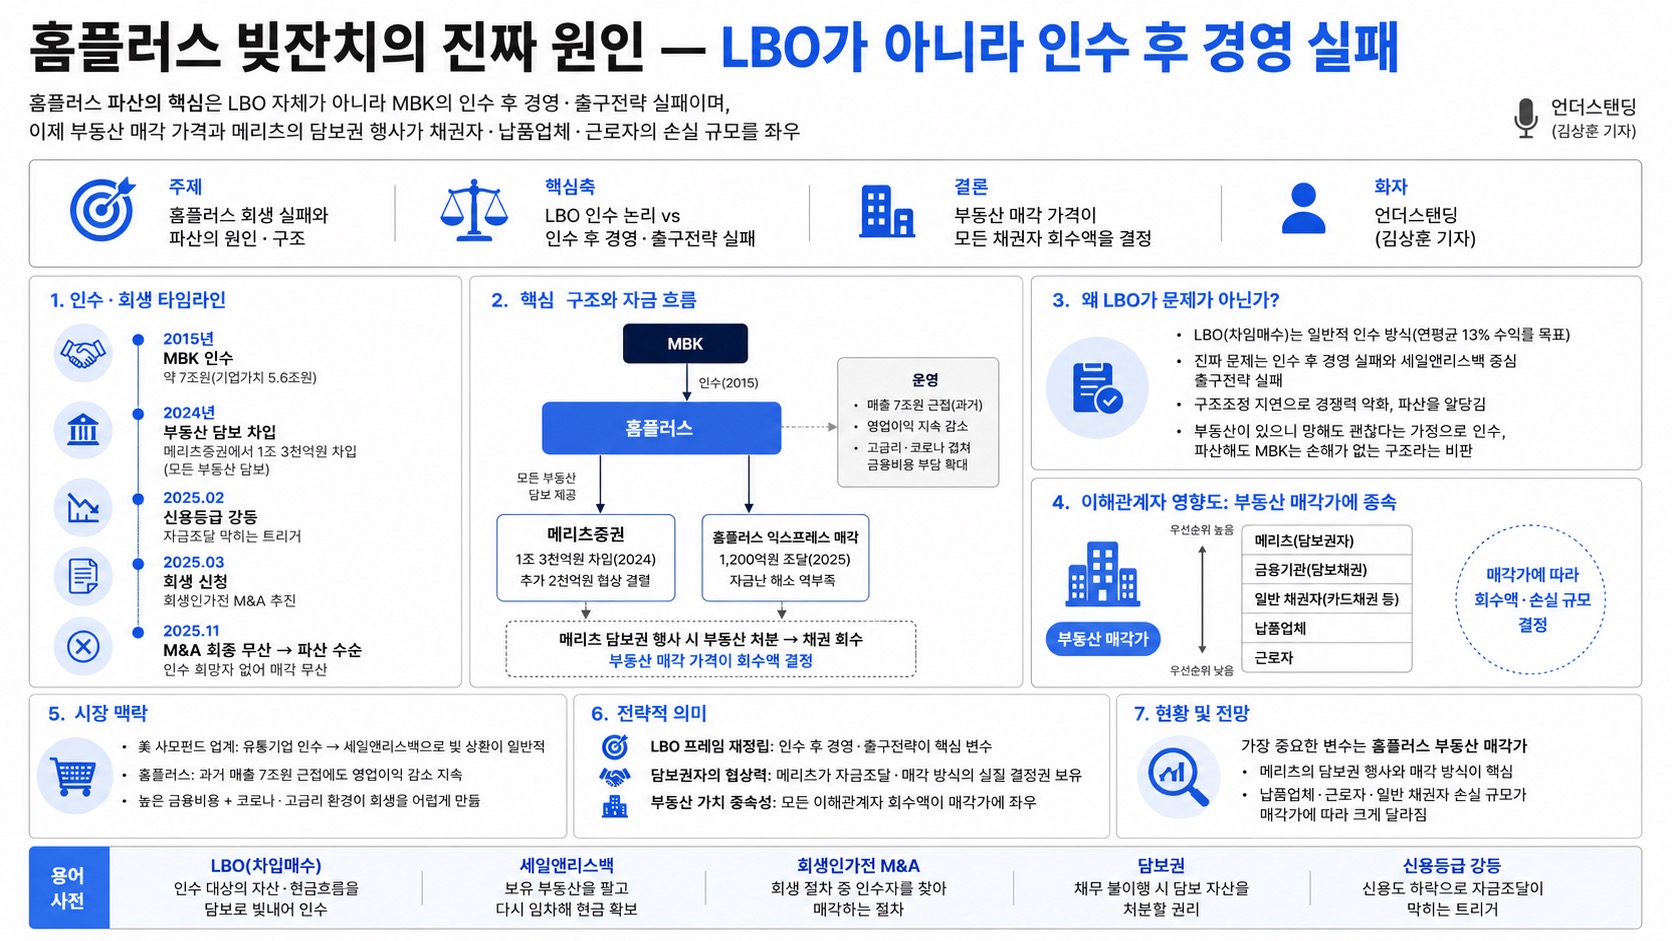
01핵심 개요
| 항목 | 내용 |
|---|---|
| 주제 | 홈플러스 회생 실패와 파산의 원인·구조 |
| 핵심축 | LBO 인수 논리 vs 인수 후 경영·출구전략 실패 |
| 결론 | 부동산 매각 가격이 모든 채권자 회수액을 결정 |
| 화자 | 언더스탠딩 (김상훈 기자) |
02핵심 내용 구조
- 인수·회생 타임라인: MBK가 2015년 약 7조원(기업가치 5.6조)에 인수, 10년 운영 후 2025년 2월 신용등급 강등이 트리거되며 3월 회생 신청
- 회생 M&A 무산: 회생인가전 M&A를 추진했으나 인수 희망자가 없어 11월 최종 매각 무산 → 파산 수순
- 자금난 심화: 홈플러스 익스프레스 매각으로 1,200억 원 등 자금 조달 시도했으나 부족, 메리츠 외에는 대출처 부재
- 메리츠 담보 집중: 2024년 모든 부동산을 담보로 메리츠증권에서 1조 3천억 원 차입, 메리츠가 담보권을 쥐어 추가 2천억 협상이 결렬 지점
- LBO는 정상 기법: LBO(차입매수)는 일반적 인수 방식(연평균 13% 수익률 목표), 진짜 문제는 인수 후 경영·세일앤리스백 출구 전략 실패
- 구조조정 지연: 회생 기간 정치·사회적 부담으로 구조조정을 제대로 못 해 경쟁력 악화, 파산을 앞당김
- MBK 무손실 구조: 부동산이 있으니 망해도 괜찮다는 가정으로 인수, 파산해도 MBK는 손해가 없는 구조라는 비판
03시장 맥락
사모펀드의 종주국 미국에서는 부동산을 깔고 앉은 유통기업을 인수해 세일앤리스백으로 빚을 갚는 전략이 일반적이다. 홈플러스도 잘나갈 때 매출 7조원에 육박했으나, 영업이익이 계속 감소하는 가운데 높은 금융비용을 감당해야 했고 코로나·고금리까지 겹치며 회생이 어려워졌다.
04전략적 의미
- LBO 프레임 재정립: "사모펀드가 문제"라는 단순 접근보다 인수 후 경영·출구전략이 핵심 변수
- 담보권자의 협상력: 부동산 담보를 쥔 메리츠가 자금 조달과 매각 방식의 실질 결정권을 보유
- 부동산 가치 종속성: 채권자·납품업체·근로자의 회수액이 부동산 매각 가격 하나에 크게 좌우
05핵심 워크플로우 / 평가 포인트
06활용 시나리오
- 사모펀드 리스크 이해: LBO 인수 기업 투자·거래 시 출구전략과 부동산 담보 구조를 핵심 점검 항목으로 활용
- 채권 회수 분석: 담보권자 우선순위와 부동산 매각가를 기준으로 납품업체·근로자 회수 시나리오 추정
07현황 및 전망
가장 중요한 변수는 홈플러스 부동산을 얼마에 매각하느냐다. 매각 가격에 따라 메리츠뿐 아니라 납품업체·근로자·일반 채권자의 손실 규모가 크게 달라진다. 메리츠의 담보권 행사와 매각 방식이 이해관계자 피해를 결정하는 핵심 요소가 되고 있다.
08용어 사전
| 용어 | 한줄 설명 | 비유/예시 |
|---|---|---|
| LBO(차입매수) | 인수 대상의 자산·현금흐름을 담보로 빚내어 인수 | 택시를 빚내서 사는 것 |
| 세일앤리스백 | 보유 부동산을 팔고 다시 임차해 현금 확보 | 부동산 팔아 빚 상환 |
| 회생인가전 M&A | 회생 절차 중 인수자를 찾아 매각하는 절차 | 살 사람 손들라는 공개 매각 |
| 담보권 | 채무 불이행 시 담보 자산을 처분할 권리 | 메리츠가 부동산 담보 보유 |
| 신용등급 강등 | 신용도 하락으로 자금조달이 막히는 트리거 | 2025년 2월 강등이 회생 촉발 |