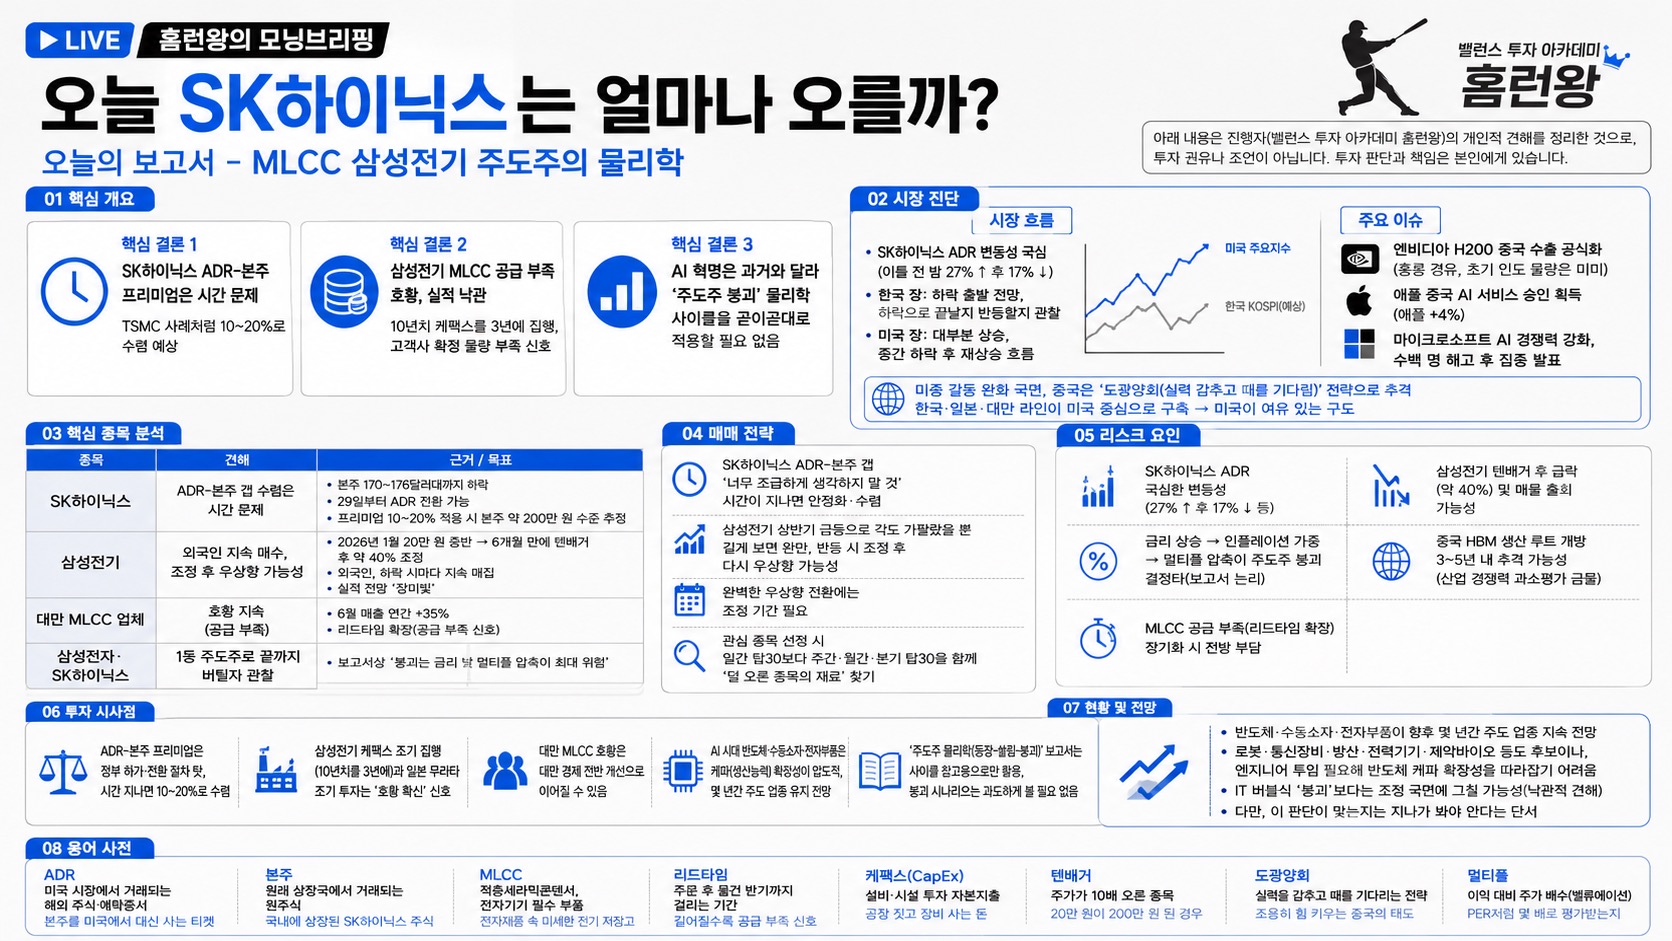
01핵심 개요
| 항목 | 내용 |
|---|---|
| 채널 | 슈퍼개미 이세무사TV (홈런왕의 모닝브리핑) |
| 주제 | SK하이닉스 ADR·본주 프리미엄, 삼성전기 MLCC 업황, 주도주 사이클 보고서 |
| 한 줄 요약 | SK하이닉스 ADR-본주 갭은 시간 문제이며, 삼성전기 MLCC 공급 부족 호황과 반도체 주도 지속을 낙관 |
| 핵심 결론 1 | SK하이닉스 ADR-본주 프리미엄은 TSMC 사례처럼 10~20%로 수렴 예상, "가격 문제 아닌 시간 문제" |
| 핵심 결론 2 | 삼성전기가 10년치 케팩스를 향후 3년에 집행 → 고객사 확정된 물량 부족 신호로 실적 낙관 |
| 핵심 결론 3 | AI 혁명은 과거와 다른 혁명이라 "주도주 붕괴" 물리학 사이클을 곧이곧대로 적용할 필요 없음 |
02시장 진단
진행자는 SK하이닉스 ADR이 이틀 전 밤 27% 올랐다가 17% 내리는 등 변동폭이 극심하다고 전했다. 한국 장은 하락으로 시작할 예정이나 이 하락이 하락으로 끝날지 다시 말려 올라갈지는 지켜봐야 한다고 봤다. 미국 장은 대부분 올랐는데 중간에 내려왔다 다시 올라간 흐름을 짚었다.
주요 이슈로 엔비디아의 H200 중국 수출 공식화(홍콩 경유, 초기 인도 물량은 미미), 애플의 중국 AI 서비스 승인 획득(애플 +4%), 마이크로소프트의 AI 경쟁력 강화 위한 수백 명 해고 후 집중 발표 등을 소개했다. 미중 갈등이 어느 정도 정리되며 중국이 "도광양회(실력을 감추고 때를 기다림)" 식으로 따라올 것이라 보고, 한국·일본·대만 라인이 미국 중심으로 깔려 있어 미국이 여유 있는 구도라고 진단했다.
03핵심 종목 분석
| 종목 | 견해 | 근거/목표 |
|---|---|---|
| SK하이닉스 | ADR-본주 갭 수렴은 시간 문제 | 본주 170~176달러대까지 하락. 29일부터 ADR 전환 가능, 프리미엄 10~20% 적용 시 본주 약 200만 원 수준 추정 |
| 삼성전기 | 외국인 지속 매수, 조정 후 우상향 가능성 | 2026년 1월 20만 원 중반→6개월 만에 텐배거 후 약 40% 조정. 외국인은 하락 시마다 계속 매집, 실적 전망 "장미빛" |
| 대만 MLCC 업체 | 호황(공급 부족) | 6월 매출 연간 +35%, 리드타임 확장(공급 부족 신호) |
| 삼성전자·SK하이닉스 | 1등 주도주로 끝까지 버틸지 관찰 대상 | 보고서상 "붕괴는 금리 발 멀티플 압축이 최대 위험" |
04매매 전략
진행자는 SK하이닉스 ADR-본주 갭에 대해 "너무 조급하게 생각하지 말라"며 시간이 지나면 안정화·수렴될 것이라 조언했다. 삼성전기는 상반기 후반 급등으로 각도가 가팔랐을 뿐 길게 보면 완만하며, 여기서 반등이 일어나면 조정 후 다시 우상향 가능성이 있다고 봤다. 다만 완벽한 우상향 전환에는 조정 기간이 필요하다는 점을 인정했다. 관심 종목 선정 시 일간 탑30(선반영 많음)보다 주간·월간·분기 탑30을 함께 보며 "덜 오른 종목의 재료"를 찾으라고 조언했다.
05리스크 요인
- SK하이닉스 ADR의 극심한 변동성(하루 27%↑ 후 17%↓ 등)
- 삼성전기의 상반기 텐배거 후 급락(약 40%) 및 "참지 못하는" 매물 출회 가능성
- 금리 상승 → 인플레이션 가중 → 멀티플 압축이 주도주 붕괴의 결정타(보고서 논리)
- 중국의 HBM 생산 루트 개방으로 3~5년 내 추격 가능성(산업 경쟁력 과소평가 금물)
- MLCC 공급 부족(리드타임 확장)이 장기화 시 전방 부담
06투자 시사점
- ADR-본주 프리미엄은 정부 허가·전환 절차 탓에 생기며 시간이 지나면 10~20%로 수렴, 갭 자체를 조급하게 볼 필요 없음
- 삼성전기의 케팩스 조기 집행(10년치를 3년에)과 일본 무라타의 조기 투자는 "호황에 대한 확신" 신호
- 대만 MLCC 호황은 중소기업 천국인 대만 경제 전반의 개선으로 이어질 수 있음
- AI 시대 반도체·수동소자·전자부품은 케파(생산능력) 확장성이 압도적이라 몇 년간 주도 업종 유지 전망
- "주도주 물리학(등장-쏠림-붕괴)" 보고서는 사이클 참고용으로만 활용, 붕괴 시나리오는 과도하게 볼 필요 없음
07현황 및 전망
진행자는 반도체·수동소자·전자부품이 향후 몇 년간 주도 업종을 놓지 않을 것으로 전망했다. 로봇·통신장비·방산·전력기기·제약바이오 등도 후보이나, 이들은 엔지니어 투입이 필요해 반도체의 케파 확장성을 따라잡기 어렵다고 봤다. 따라서 반도체·전자부품의 전성기가 계속되며, 기존 케파와 수요가 모두 무너지는 IT 버블식 "붕괴"까지는 가지 않고 조정 국면에 그칠 것이라는 낙관적 견해를 제시했다. 다만 이 판단이 맞는지는 지나가 봐야 안다고 단서를 달았다.
08용어 사전
| 용어 | 한줄 설명(40자내) | 비유/예시 |
|---|---|---|
| ADR | 미국 시장에서 거래되는 해외 주식 예탁증서 | 본주를 미국에서 대신 사는 티켓 |
| 본주 | 원래 상장국에서 거래되는 원주식 | 국내에 상장된 SK하이닉스 주식 |
| MLCC | 적층세라믹콘덴서, 전자기기 필수 부품 | 전자제품 속 미세한 전기 저장고 |
| 리드타임 | 주문 후 물건 받기까지 걸리는 기간 | 길어질수록 공급 부족 신호 |
| 케팩스(CapEx) | 설비·시설 투자 자본지출 | 공장 짓고 장비 사는 돈 |
| 텐배거 | 주가가 10배 오른 종목 | 20만 원이 200만 원 된 경우 |
| 도광양회 | 실력을 감추고 때를 기다리는 전략 | 조용히 힘 키우는 중국의 태도 |
| 멀티플 | 이익 대비 주가 배수(밸류에이션) | PER처럼 몇 배로 평가받는지 |