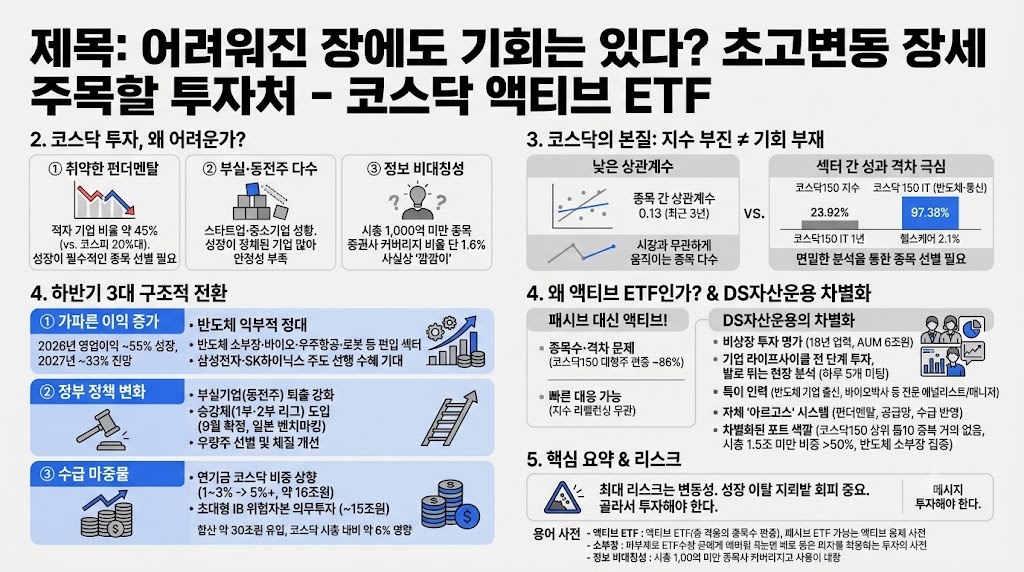
01핵심 개요
| 항목 | 내용 |
|---|
| 채널 | 소수몽키 (출연: DS자산운용 정성인 이사) |
| 소재 | 상반기 부진했던 코스닥의 하반기 구조적 전환 논리와, 지수(패시브) 대신 종목 선별(액티브 ETF)로 접근해야 하는 이유 |
| 핵심주장 | 코스닥 지수 부진과 코스닥의 기회 부재는 별개 — 종목 간 상관계수가 낮아 시장과 무관하게 움직이는 종목이 많으므로, 옥석 가리기(종목 선별)가 핵심 |
| 결론 | 실적·정책·수급의 3대 구조적 전환이 하반기에 집중, 변동성이 최대 리스크. '무엇을 사느냐'만큼 '지뢰밭을 피하느냐'가 중요해 전문가 기반 액티브 운용 권장 |
02코스닥 투자가 어려운 세 가지 이유
- 취약한 펀더멘탈: 코스닥은 적자 기업 비율 약 45%(코스피는 약 20%대), 절반이 이익을 못 내 성장성 있는 종목 선별이 필수
- 부실·동전주 다수: 스타트업·중소기업이 먼저 상장하는 시장 특성상 성장이 정체된 부실 기업이 많아 안정성 취약
- 정보 비대칭성: 대형주는 증권사 커버리지 비율 약 87%지만 시총 1,000억 미만은 단 1.6%로 사실상 '깜깜이', 개인의 단일종목 집중 투자가 매우 어려움
03코스닥의 본질 — 지수 부진 ≠ 기회 부재
- 낮은 상관계수: 최근 3년 종목 간 상관계수 0.13으로, 시장과 무관하게 움직이는 종목이 많음
- 섹터 간 성과 격차: 코스닥150 지수 1년 성과 23.92%지만, 150 IT(반도체·통신)는 97.38%, 헬스케어는 2.1%, 산업재는 36%로 격차 극심
- 결론: 기회는 상존하나 그 과실은 면밀히 분석해 종목을 선별할 수 있는 투자자만 취득 가능
04하반기 3대 구조적 전환
- ① 가파른 이익 증가: 2026년 영업이익 약 55% 성장, 2027년 약 33% 성장 전망. 반도체 소부장·바이오·우주항공·로봇이 주요 편입 섹터, 삼성전자·SK하이닉스 주도 정책(소부장 캐파 증설)의 선행 수혜 기대
- ② 정부 정책 변화: 부실기업(동전주) 퇴출을 위한 상장폐지 규정 강화 + 승강제(1부·2부 리그) 도입(9월 확정 예정, 일본 벤치마킹)으로 우량주 선별·체질 개선
- ③ 수급 마중물: 연기금 벤치마크 내 코스닥 비중을 1~3%에서 5% 이상으로 상향(약 16조원), 초대형 IB의 위험자본 코스닥 투자 의무(약 15조원) → 합산 약 30조원, 코스닥 시총 약 500조 대비 약 6%의 단기 수급 영향
05패시브 대신 액티브 ETF인 이유
- 종목수·격차 문제: 코스닥150은 시총 1조 이상 대형주가 약 86%, 하부 섹터 간 수익률 격차가 커 지수 매수로는 주도주 커버 곤란
- 빠른 대응: 액티브 ETF는 지수 리밸런싱 주기에 얽매이지 않고 수시 조정·집중 투자 가능
- 규정 제약: 액티브 ETF는 지수와 수익률 상관계수 0.7 이상 유지 의무(0.3 버퍼), 현금 대량 보유 등 극단적 운용 불가 — 업계는 이 0.7 규정 폐지를 논의 중
06DS자산운용의 차별화
- 비상장 투자 명가: 헤지펀드(사모) 18년 업력, AUM 약 6조원. 비상장 단계부터 IPO·코스닥·코스피 이전까지 기업 라이프사이클 전 영역에 투자, 발로 뛰는 현장 분석(하루 5개 이상 미팅)
- 특이한 인력 구성: 핫한 반도체 기업 출신, 바이오 박사급 인력 등이 섹터별 애널리스트 겸 매니저로 직접 운용
- 시스템 결합: 수급·펀더멘탈·공급망 병목을 반영하는 자체 '아르고스' 시스템으로 직관+시스템 병행
- 포트 색깔: 코스닥150 상위 톱10과 중복 거의 없음, 시총 1.5조 미만 비중 50% 이상(패시브는 1조 이상이 약 86%). 반도체 소부장 비중 약 50% 육박 예상 + 2차전지·제약바이오·로봇·우주 선별. 종목·비중은 7월 14일 홈페이지 공개
07리스크와 당부
- 최대 리스크는 변동성: 코스닥 종목 특성상 변동성이 크고, 체질 개선 과정의 부실기업 정리·수급 변동, 실적 없이 기대만 앞선 우주·로봇 테마주의 큰 조정 가능성
- 피하는 것의 중요성: "무엇을 사느냐만큼 무엇을 피하느냐가 중요" — 성장 이탈 지뢰밭 회피에 에너지 집중
- 최종 메시지: 코스닥의 폭발적 성장성은 살아있으나 지수와 무관하게 개별적으로 급등락, 성장 과실은 면밀한 분석이 가능한 투자자(또는 전문가 집단)의 몫. "골라서 투자해야 한다"
08활용 시나리오
- 코스닥 접근법 재설계: 지수(패시브) 일괄 매수 대신 섹터·종목 선별 중심의 액티브 접근으로 전환하는 판단에 활용
- 하반기 코스닥 재료 점검: 이익 증가·정책(퇴출·승강제)·수급(연기금·IB 30조)의 3대 전환 일정을 근거로 비중 확대 시점을 가늠하는 데 활용
- 리스크 관리: 기대만 앞선 테마주(우주·로봇)의 지뢰밭 회피 원칙을 코스닥 종목 선정 기준에 반영하는 데 활용
09용어 사전
| 용어 | 설명 |
|---|
| 액티브 ETF | 지수를 그대로 추종하지 않고 운용역이 종목·비중을 능동 조정하는 ETF |
| 패시브 ETF | 지수를 기계적으로 추종하는 ETF, 리밸런싱이 후행적 |
| 상관계수 | 두 대상이 얼마나 함께 움직이는지 나타내는 지표(-1~1), 낮을수록 독립적 |
| 승강제 | 실적·요건에 따라 상위·하위 시장(1부·2부)을 오르내리게 하는 제도 |
| 소부장 | 소재·부품·장비, 반도체 등 완제품 생산을 뒷받침하는 후방 산업 |
| 정보 비대칭성 | 종목에 대한 정보(리서치·기사) 접근성이 투자자마다 크게 다른 상태 |
| 커버리지 비율 | 증권사 리서치 보고서가 발간되는 종목의 비율 |