01핵심 개요
| 항목 | 내용 |
|---|---|
| 채널 | 티타임즈TV (게스트: 심재석 바이라인네트워크 대표, 최용식 아웃스탠딩 창업자) |
| 대주제 | 엔비디아 GPU 독점 구도에 AI 전용 칩(NPU·TPU)이 침투 — 시장 재편 흐름과 수혜 기업 점검 |
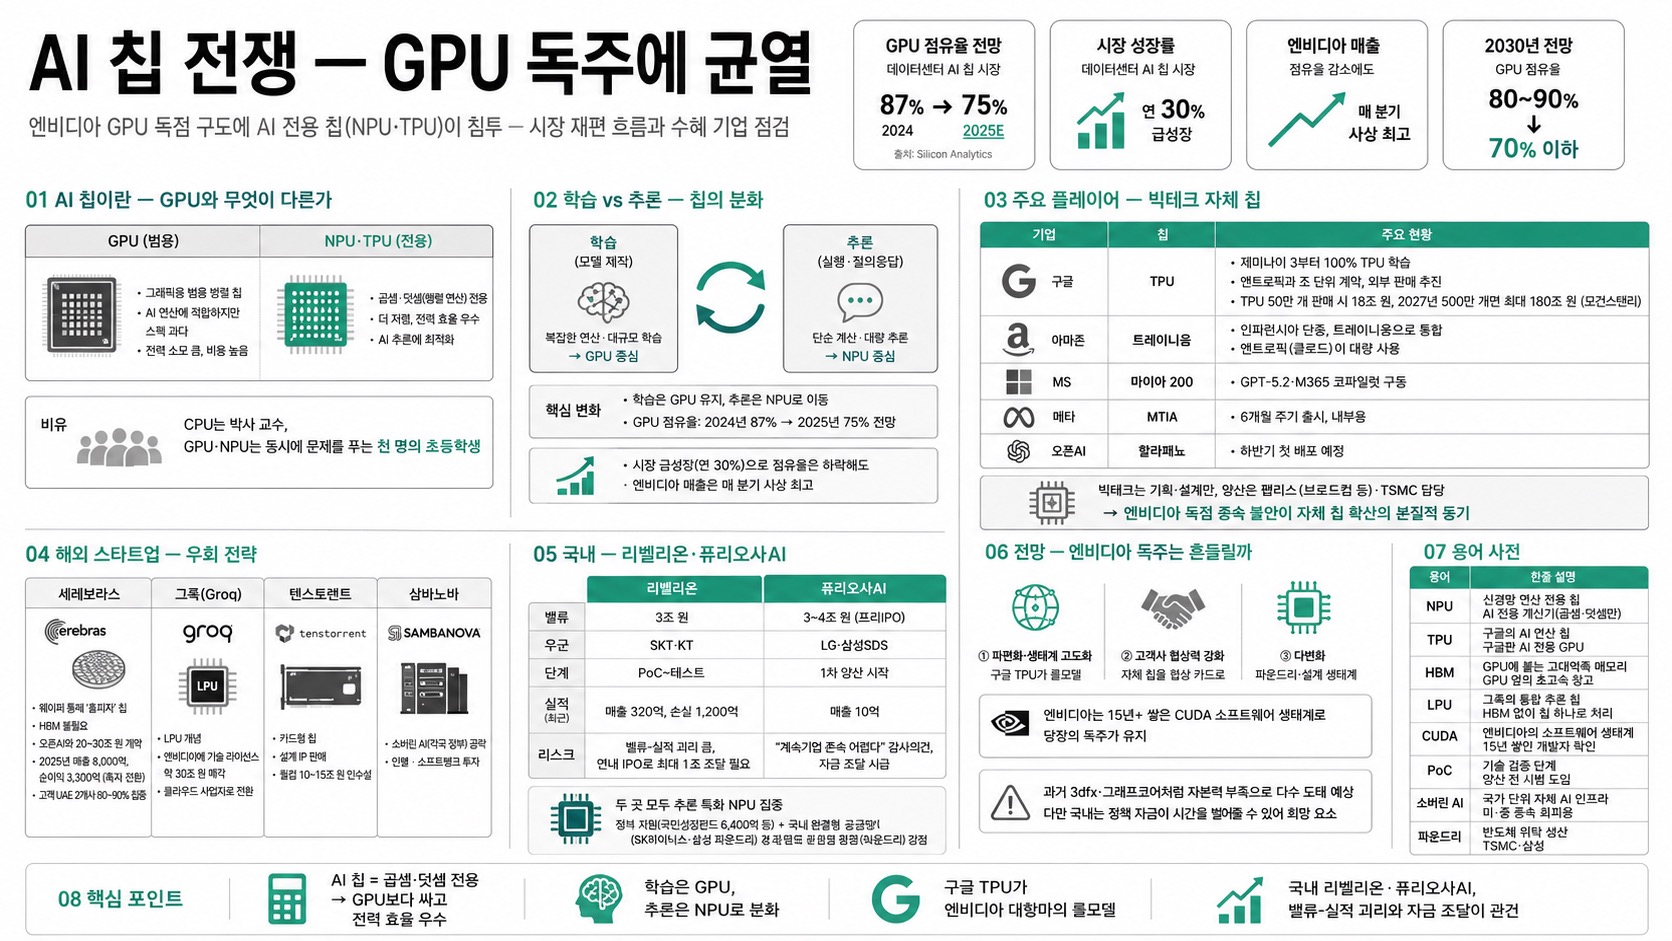
| 핵심 변화 | 데이터센터 AI 칩 중 GPU 점유율 2024년 87% → 2025년 75% 전망(Silicon Analytics) |
| 분업 구조 | 학습은 GPU 유지, 추론은 NPU로 이동 — 곱셈·덧셈 전용 칩이 더 싸고 전력 효율 우수 |
| 결론 | 엔비디아 독주는 CUDA 생태계로 당장 유지되나, 2030년까지 점유율 80~90% → 70% 이하 전망 |
발표자들은 "GPU에서 AI 칩으로 다변화되는 과정"이라며, 특정 종목 추천이 아닌 산업 구조 변화 이해용임을 전제한다.
02AI 칩이란 — GPU와 무엇이 다른가
AI 모델 연산은 본질적으로 행렬 곱셈, 즉 곱하기·더하기의 대량 반복이다. GPU는 그래픽용으로 만든 범용 병렬 칩이라 AI에 잘 맞지만 스펙이 과하다. 오직 곱셈·덧셈만 전문화하면 더 싸고 전력을 덜 먹는 칩을 만들 수 있는데 이것이 NPU(구글은 TPU로 명명)다. 비유하면 CPU는 박사 교수, GPU·NPU는 동시에 문제를 푸는 천 명의 초등학생 — 동시 병렬 처리가 핵심이다.
03학습 vs 추론 — 칩의 분화
학습(모델 제작)에는 여전히 GPU가 대부분 쓰이지만, 추론(실행·질의응답)은 단순 계산 영역이라 NPU로 넘어오는 추세다. GPU 점유율은 데이터센터 AI 시장에서 2024년 87%에서 2025년 75%로 하락 예상. 다만 시장 자체가 연 30%씩 급성장하므로 점유율은 빠져도 엔비디아 매출은 매 분기 사상 최고를 기록한다(가격 상승 + 공급 부족).
04주요 플레이어 — 빅테크 자체 칩
| 기업 | 칩 | 상황 |
|---|---|---|
| 구글 | TPU | 가장 주목 — 제미나이 3부터 100% TPU 학습, 앤트로픽과 조 단위 계약, 외부 판매 추진 |
| 아마존 | 트레이니움/인퍼런시아 | 인퍼런시아 단종, 트레이니움으로 통합. 앤트로픽(클로드)이 대량 사용 |
| MS | 마이아 200 | GPT-5.2·M365 코파일럿 구동 |
| 메타 | MTIA | 6개월 주기 출시, 내부용 |
| 오픈AI | 할라페뇨(코드명) | 하반기 첫 배포 예정 |
빅테크가 자체 칩을 만드는 첫 동기는 엔비디아 독점 종속 불안. 기획·설계만 하고 양산은 브로드컴 등 팹리스, 생산은 TSMC가 맡는 분업 구조 덕에 진입 비용이 크게 낮아졌다. 모건스탠리 추정: TPU 50만 개 판매 시 구글에 18조 원 신규 매출, 2027년 500만 개면 최대 180조 원.
05해외 스타트업 — 우회 전략
- 세레브라스: 롤모델. 웨이퍼 통째를 하나의 칩(홀피자)으로 만들어 HBM 불필요. 오픈AI와 20~30조 원 계약, 2025년 매출 8000억·순이익 3300억으로 흑자 전환. 단 고객이 UAE 2개사에 80~90% 집중돼 상장 후 주가는 반토막(시총 950억→400억 달러).
- 그록(Groq): LPU 개념. 엔비디아에 기술 라이선스 약 30조 원 매각 후 클라우드 사업자로 전환.
- 텐스토렌트: 카드형 칩, 설계 IP 판매. 퀄컴 10~15조 원 인수설.
- 삼바노바: 소버린 AI(각국 정부) 공략, 인텔·소프트뱅크 투자.
06국내 — 리벨리온·퓨리오사AI
| 기업 | 밸류 | 우군 | 단계 | 리스크 |
|---|---|---|---|---|
| 리벨리온 | 3조 원 | SKT·KT | PoC~테스트(매출 320억, 손실 1200억) | 밸류-실적 괴리 큼, 연내 IPO로 최대 1조 조달 필요 |
| 퓨리오사AI | 3~4조 원(프리IPO) | LG·삼성SDS | 1차 양산 시작(매출 10억) | "계속기업 존속 어렵다" 감사의견, 자금 조달 시급 |
두 곳 모두 추론 특화 NPU에 집중, 정부 지원(국민성장펀드 6400억 등)과 국내 완결형 공급망(SK하이닉스·삼성 파운드리)이 강점. 리벨리온 박성현 대표는 "죽더라도 글로벌에서 싸우다 죽겠다"는 기조.
07전망 — 엔비디아 독주는 흔들릴까
시장 변화 3축: ① 파편화·생태계 고도화(구글 TPU가 롤모델) ② 고객사 협상력 강화(자체 칩을 협상 카드로) ③ 다변화(파운드리·설계 생태계). 그러나 엔비디아는 15년 넘게 쌓은 CUDA 소프트웨어 생태계로 당장의 독주가 유지된다. 과거 3dfx·그래프코어처럼 신생 반도체 기업은 자본력 부족으로 다수 도태 예상 — 다만 국내는 정책 자금이 시간을 벌어줄 수 있어 희망 요소가 남는다.
08용어 사전
| 용어 | 한줄 설명 | 비유/예시 |
|---|---|---|
| NPU | 신경망 연산 전용 칩 | AI 전용 계산기(곱셈·덧셈만) |
| TPU | 구글의 AI 연산 칩 | 구글판 AI 전용 GPU |
| HBM | GPU에 붙는 고대역폭 메모리 | GPU 옆의 초고속 창고 |
| LPU | 그록의 통합 추론 칩 | HBM 없이 칩 하나로 처리 |
| CUDA | 엔비디아의 소프트웨어 생태계 | 15년 쌓인 개발자 락인 |
| PoC | 기술 검증 단계 | 양산 전 시범 도입 |
| 소버린 AI | 국가 단위 자체 AI 인프라 | 미·중 종속 회피용 |
| 파운드리 | 반도체 위탁 생산 | TSMC·삼성 |
09핵심 포인트
- AI 칩 = 곱셈·덧셈 전용 → GPU보다 싸고 전력 효율 우수
- 학습은 GPU, 추론은 NPU로 분화
- 구글 TPU가 엔비디아 대항마의 롤모델
- 국내 리벨리온·퓨리오사AI, 밸류-실적 괴리와 자금 조달이 관건