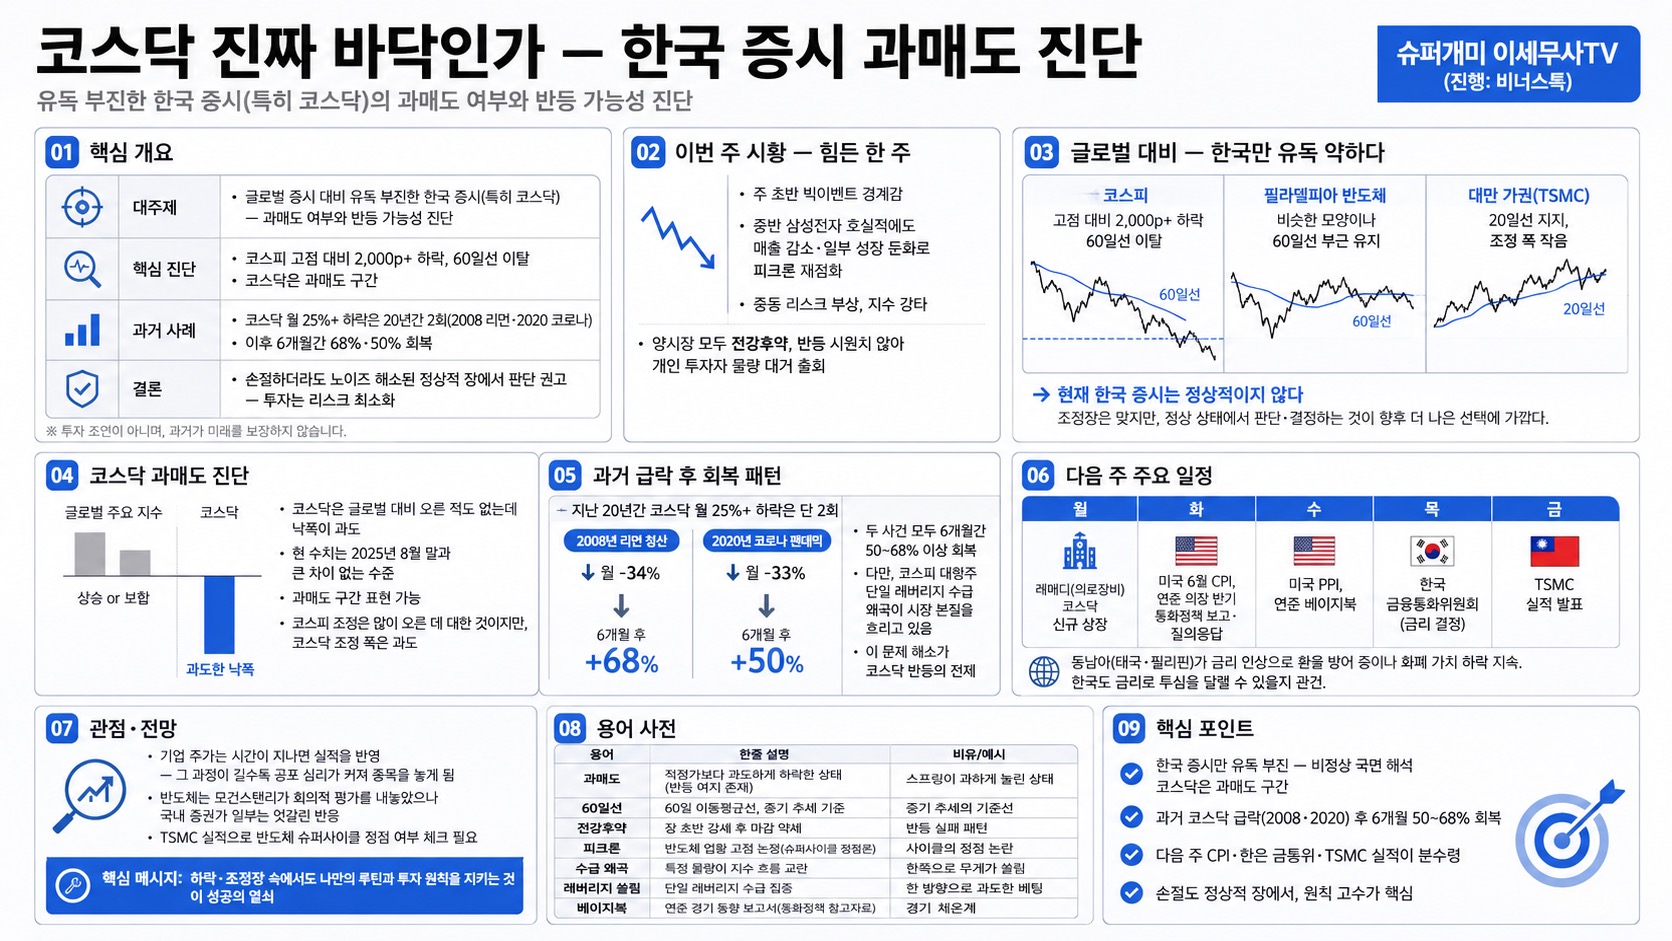
01핵심 개요
| 항목 | 내용 |
|---|---|
| 채널 | 슈퍼개미 이세무사TV (진행: 비너스톡) |
| 대주제 | 글로벌 증시 대비 유독 부진한 한국 증시(특히 코스닥) — 과매도 여부와 반등 가능성 진단 |
| 핵심 진단 | 코스피 고점 대비 2,000p+ 하락, 60일선 이탈. 코스닥은 과매도 구간 |
| 과거 사례 | 코스닥 월 25%+ 하락은 20년간 2회(2008 리먼·2020 코로나), 이후 6개월간 68%·50% 회복 |
| 결론 | 손절하더라도 노이즈 해소된 정상적 장에서 판단 권고 — 투자는 리스크 최소화 |
투자 조언이 아니며, 과거가 미래를 보장하지 않는다는 단서를 명시한다.
02이번 주 시황 — 힘든 한 주
주 초반 빅이벤트 경계감, 중반 삼성전자 호실적에도 매출 감소·일부 성장 둔화로 피크론 재점화, 여기에 중동 리스크가 수면 위로 부상하며 지수를 강타. 양시장 모두 전강후약으로 반등장이 시원치 않아 개인 투자자 물량이 대거 출회됐다.
03글로벌 대비 — 한국만 유독 약하다
| 지수 | 상태 |
|---|---|
| 코스피 | 고점 대비 2,000p+ 하락, 60일선 이탈 |
| 필라델피아 반도체 | 비슷한 모양이나 60일선 부근 유지 |
| 대만 가권(TSMC) | 20일선 지지, 조정 폭 작음 |
즉 현재 한국 증시는 정상적이지 않다는 해석. 조정장은 맞지만 정상 상태에서 판단·결정하는 것이 향후 더 나은 선택에 가깝다.
04코스닥 과매도 진단
코스닥은 글로벌 대비 오른 적도 없는데 낙폭이 과도. 현 수치는 2025년 8월 말과 큰 차이 없는 수준으로 과매도 구간 표현이 가능. 코스피 조정은 많이 오른 데 대한 것이라 해도, 코스닥 조정 폭은 과도하다는 평가.
05과거 급락 후 회복 패턴
지난 20년간 코스닥 월 25%+ 하락은 단 2회 — 2008년 리먼 청산, 2020년 코로나 팬데믹. 두 사건 후 증시는 6개월간 각각 68%·50% 이상 회복. 다만 코스피 대형주 단일 레버리지 수급 왜곡이 시장 본질을 흐리고 있어, 이 문제 해소가 코스닥 반등의 전제.
06다음 주 주요 일정
| 요일 | 이벤트 |
|---|---|
| 월 | 레메디(의료장비) 코스닥 신규 상장 |
| 화 | 미국 6월 CPI, 연준 의장 반기 통화정책 보고·질의응답 |
| 수 | 미국 PPI, 연준 베이지북 |
| 목 | 한국 금융통화위원회(금리 결정) |
| 금 | TSMC 실적 발표 |
동남아(태국·필리핀)가 금리 인상으로 환율 방어 중이나 화폐 가치 하락 지속. 한국도 금리로 투심을 달랠 수 있을지 관건.
07관점·전망
기업 주가는 시간이 지나면 실적을 반영한다 — 그 과정이 길수록 공포 심리가 커져 투자자가 종목을 놓게 된다. 반도체는 모건스탠리가 회의적 평가를 내놓았으나 국내 증권가 일부는 엇갈린 반응. TSMC 실적으로 반도체 슈퍼사이클 정점 여부 체크 필요. 핵심 메시지: 하락·조정장 속에서도 나만의 루틴과 투자 원칙을 지키는 것이 성공의 열쇠.
08용어 사전
| 용어 | 한줄 설명 | 비유/예시 |
|---|---|---|
| 과매도 | 적정가보다 과도하게 하락한 상태 | 반등 여지 존재 |
| 60일선 | 60일 이동평균선 | 중기 추세 기준 |
| 전강후약 | 장 초반 강세 후 마감 약세 | 반등 실패 패턴 |
| 피크론 | 반도체 업황 고점 논쟁 | 슈퍼사이클 정점론 |
| 수급 왜곡 | 특정 물량이 지수 흐름 교란 | 레버리지 쏠림 |
| 베이지북 | 연준 경기 동향 보고서 | 통화정책 참고자료 |
09핵심 포인트
- 한국 증시만 유독 부진 → 비정상 국면 해석
- 코스닥은 과매도 구간
- 과거 코스닥 급락(2008·2020) 후 6개월 50~68% 회복
- 다음 주 CPI·한은 금통위·TSMC 실적이 분수령
- 손절도 정상적 장에서, 원칙 고수가 핵심