MORNING DIGEST · 2026-07-10 · 전인구경제연구소 🎬 영상
월 260만 원 배당 만들기 — 최영민의 커버드콜 ETF 4종 전략 ⚠️ 개인 경험·견해에 기반한 투자 이야기입니다. 매매·투자 판단의 근거로 삼기 전 스스로 검증하시기 바랍니다. (정보 제공 목적, 투자 권유 아님)
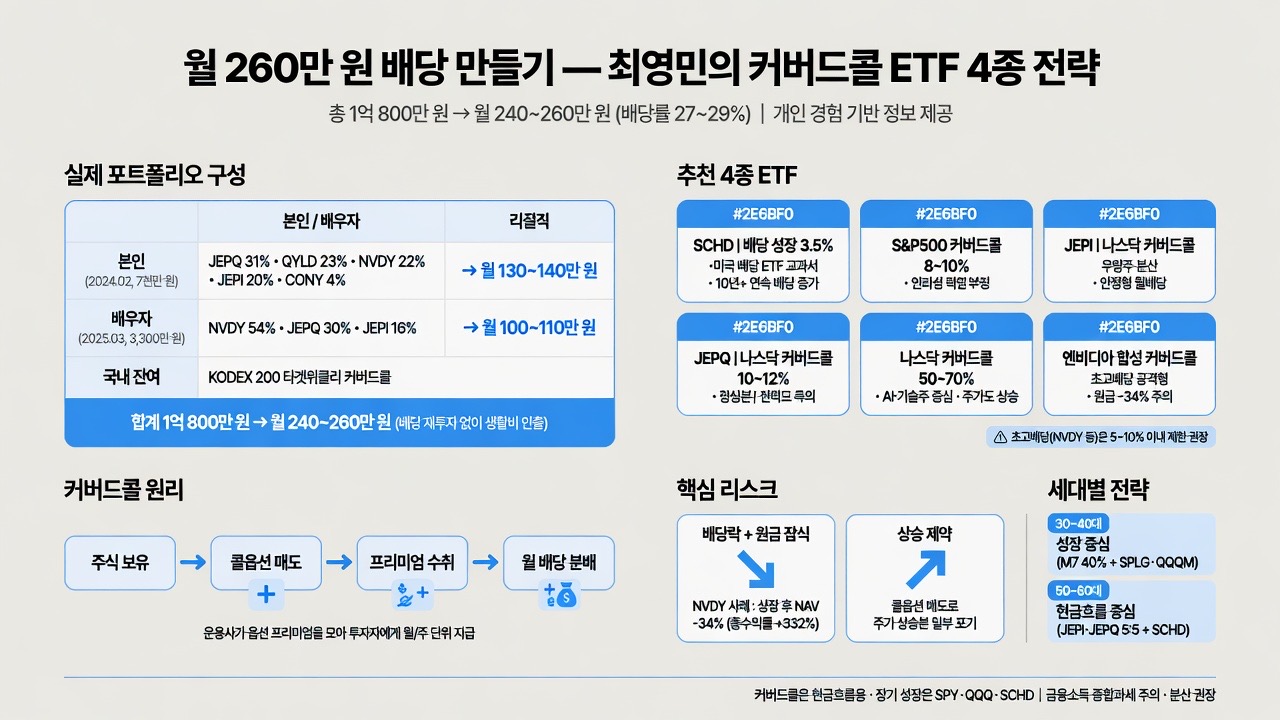
01 핵심 개요항목 내용 채널 전인구경제연구소 (2부 인터뷰) 게스트 최영민 작가 — 『한국에서 부자 되는 가장 빠른 길』 저자, 회사 은퇴 후 교수·투자가 핵심 주제 커버드콜(월배당) ETF로 만든 월 현금흐름 구조와 상품 선택법 대표 수치 총 투자 1억 800만 원 → 월 배당 240~260만 원 , 배당률 약 27~29% 결론 초고배당은 소액·공격형만, 핵심은 총수익률 과 목적별 4종(SCHD·JEPI·JEPQ·NVDY) 배분
02 최영민 작가의 실제 포트폴리오 (배당률 27~29%)배당금은 재투자하지 않고 인출해 생활·여가비 로 사용한다. 당초 2~3억까지 늘릴 계획이었으나 은퇴 후 생활비가 예상보다 적게 들고 배우자가 아직 직장이 있어 약 1억만 투자 중.
계좌 투자 시점 원금 주요 구성 월 배당 본인 2024.02 7,000만 원 JEPQ 31% · QYLD(글로벌X) 23% · NVDY 22% · JEPI 20% · CONY(코인베이스) 4% 130~140만 원 배우자 2025.03 3,300만 원 NVDY 54% · JEPQ 30% · JEPI 16% 100~110만 원 국내 최근 잔여 KODEX 200 타겟위클리 커버드콜(배당률 12~15%) — 합계 — 1억 800만 원 — 240~260만 원
03 커버드콜 ETF의 원리와 배당 수준
원리 : 주식을 보유하면서 콜옵션을 매도 해 받은 프리미엄을 운용사가 투자자에게 분배 → 주가 상승 분 외 추가 수익(옵션 프리미엄)이 배당의 원천.옵션 매도 주체는 투자자가 아니라 운용사 . 헤지펀드·외국인이 콜옵션을 사고, 운용사가 그 프리미엄을 모아 월(또는 주) 단위로 분배한다.
배당 수준 : 일반형 10~15%, 초고배당형(NVDY 등) 50~70%, 심지어 100%짜리도 존재.위클리 커버드콜 : 옵션을 월이 아니라 주마다 팔아 프리미엄을 더 자주 확보 → 배당↑ + 주가수익도 일부 노림. 그만큼 상품명이 복잡해진다.이름이 어려운 이유 : 금감원이 "15%·11% 확정 지급처럼 표기 말라"고 해 숫자가 빠지고 '타겟'(목표)·'위클리' 등 표현으로 대체됨. 04 핵심 리스크 — 배당락과 원금 잠식
배당락 : 배당 지급 후 순자산이 빠져 주가가 하락 . 배당을 많이 줄수록 배당락 폭도 크다.상승 제약주가 상승 을 온전히 못 누린다 → 하락 은 크고 회복은 더뎌 장기적으로 원금이 잠식될 수 있음.NVDY 사례 : 상장 이후 원금 -34% . 그러나 배당(70%대)을 재투자한 총수익률은 +332% → 계좌엔 -34% 가 찍혀 멘탈 관리가 관건.따라서 30% 넘는 초고배당은 포트폴리오 5~10% 이내 로 제한하거나 회피. 상대적으로 안전한 JEPI·JEPQ, 국내 TIGER/KODEX 나스닥 커버드콜 위주 권장.
반대로 10~12%대(JEPI·JEPQ) 는 상장 이후 원금이 까이지 않고 주가도 상승 해 왔다.
05 추천 월배당 ETF 4종 (책 기준)티커 성격 배당률 특징 SCHD 배당 성장 3.5% 미국 배당 ETF 교과서. 10년+ 배당 우량 100대 기업, 매년 배당 10%↑ , 보수 0.06% — 배당·자산이 함께 성장 JEPI SP500 커버드콜 8~10% 우량주 분산, 금융 등 다양한 섹터 → 안정적 커버드콜 JEPQ 나스닥 커버드콜 10~12% AI·기술주 중심. 상장 $50→약 $60로 주가도 상승 + 배당 — 현재 가장 매력적 이라 추천 NVDY 엔비디아 합성 커버드콜 50~70% 실제 주식 대신 옵션 합성 포지션. 단일종목 변동성 커 원금 -34% (총수익 +332% ). 작년 10월 월배당→주배당 전환. 공격형만
커버드콜은 장기 시세차익용이 아니다. 장기 성장은 SPY/QQQ 같은 지수 ETF, 성장+배당은 SCHD가 적합하고, 커버드콜은 현금흐름이 필요한 은퇴(예정)자용 상품. 06 세대별 포트폴리오 & 활용 시나리오
30~40대(자산 증식 우선) : 월급 흐름이 있으니 성장 집중. M7(알파벳·엔비디아·테슬라 등) 40% + 지수 ETF 60% . 지수는 보수가 더 싼 SPLG·QQQM 을 5:5로.50~60대(현금흐름 우선) : 개별주 20% + 지수 ETF 30%(시세차익) + JEPI·JEPQ 5:5 로 월배당(초고배당보다 안정형). 배당성장은 SCHD/국내 SOL 미국배당다우존스.절세(금융소득 종합과세) : 연 금융소득 2,000만 원 초과 시 종합과세·건보료 부담. 기준은 인별 → 본인·배우자·자녀 계좌로 분산하면 4,000만~5,000만 원까지 수령 가능. "세금 무서워 투자 안 하는" 태도는 지양(연봉 오르면 세금 오르듯 자연스러운 것). 07 은퇴 후 삶 — 시간적·선택적 자유작년 1월부터 모닝콜 없이 생활. 경제적 자유보다 시간적·선택적 자유 가 더 크다고 강조 — 하기 싫은 일·보기 싫은 사람을 피하고, 먹고·일하고·쉬는 것을 스스로 선택. 초고배당 포트폴리오를 유지하는 이유도 자산 중 비중이 작고(1억), 매월 200~300만 원이 통장에 찍히는 심리적 안정 때문. 개별주(SK하이닉스·양자컴·스페이스X 레버리지)의 25%대 등락 스트레스와 대비된다.
08 용어 사전용어 한줄 설명 비유/예시 커버드콜 주식 보유 + 콜옵션 매도로 프리미엄 수취 집을 세놓아 월세 받되 시세차익은 일부 포기 콜옵션 프리미엄 콜옵션을 판 대가로 받는 수수료 보험을 팔고 받는 보험료 배당락 배당 지급 후 주가가 그만큼 하락 하는 현상 지갑에서 돈 꺼낸 만큼 가벼워짐 원금 잠식(NAV 하락 ) 배당 지급·상승 제약으로 기준가가 깎임 물을 계속 퍼내 줄어드는 저수지 총수익률 시세차익 + 배당을 합한 실제 수익률 월급+보너스 합산 연봉 합성 포지션 실물 대신 옵션 조합으로 유사 효과 진짜 대신 복제한 모형 금융소득 종합과세 연 금융소득 2천만 원 초과분 합산 과세 일정 소득 넘으면 세율 계단 상승
VIDEO