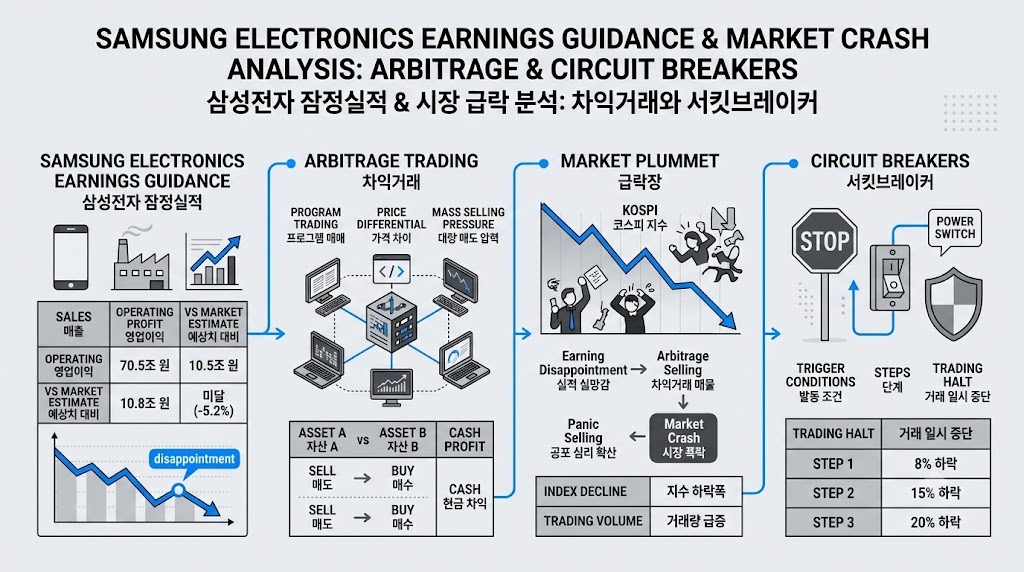
① 삼성전자 2분기 잠정 호실적 발표에도 예상된 차익거래 매물이 역대급 폭으로 출회, 코스피 -4.91% 마감(장중 -8.22%)·서킷브레이커 발동 ② 현 국면은 추세 상승 확인 전의 '낙폭과대 변동성 트레이딩' 구간 — 분할매수는 가격·기간을 넓게, 하방 열리면 무조건 손절 ③ 이번 주 옵션만기·FOMC 의사록·금요일 SK하이닉스 ADR 상장이 남은 분수령
02핵심 내용 구조
1) 7/7 시장 스코어보드 — 서킷브레이커의 날
코스피 -4.91% 마감, 장중 저점 -8.22%(꼬리 달린 장대음봉), 서킷브레이커 발동(최근 들어 여섯 번째 언급)
개인 현물 약 3조 8천억 순매수 vs 외국인 현물 매도 지속, 장중 외국인 현물·선물 동시 양매도
오후 1시 반~2시경 레버리지 ETF 리밸런싱 추정 선물 매수로 일부 회복 → 아래꼬리 형성
코스닥 -1.87%, 방향 전환 구조는 아직 미출현. "서킷 다음 날 일부 반등" 패턴 기대 언급
2) 삼성전자·SK하이닉스 — 호실적에도 차익거래
삼성전자 2분기 잠정실적 호실적 + 다음 분기 컨센서스 양호, 그럼에도 잠정실적 발표 후 차익거래 매물 출회 패턴 반복(발표 후 급락은 예상, 폭이 역대급)
삼성전자 -6.99% 마감, 장중 -10%(28만6,000원 터치)
SK하이닉스 -6% 마감, 장중 -11%(208만 원 터치). 발표자는 낙폭과대 구간에서 피라미딩(분할 추가매수) 테스트 중
반도체 펀더멘털 점검: 수출 견조, 가격도 아직 견조 → 달라진 건 '수요자의 태도'(비싸니 덜 사거나 중국산 검토) 노이즈. 종합반도체 회사들이 "가격 하락·수량(Q) 증가" 구조로 전략을 짜는 것에 대한 선반영 패턴이라는 해석
금요일 SK하이닉스 ADR 상장 이벤트: 외국계는 국내 주식을 팔고 ADR을 사는 쪽이 외사 리포트의 주류 시각
3) 개별 종목·섹터 동향
SK스퀘어·삼성전기: 시총 상위 지수 종목으로 지수 하락 직격탄. 삼성전기는 "V자 왼쪽" — 비중 조절 후 반등 기점 탐색 게임
현대차 -4%, 2차전지 -6%, 삼성물산 등 -4~-9%까지 하락
삼양식품 +11% 개별 반등 — 실적 기반 음식료 섹터 움직임
에이피알: 화장품 중 고점 대비 낙폭 최소, 당일 양봉 — 기관의 실적 관련 개별 플레이. 하이브 등 엔터도 기관 수급으로 상승
한화오션 -22% 갭하락: 캐나다 잠수함 사업이 독일로 넘어가며 기대값 소멸, 거래량 폭증 속 개인 물타기 매수. 한화시스템도 유사
제약바이오(에이비엘바이오·리가켐바이오·코오롱티슈진·한올바이오파마 등): 당일 동반 반등 에너지, DND파마텍이 가장 크게 움직임
거래대금 상위: 하이닉스·삼성전자·삼성전기·SK스퀘어 — "이 4개가 죽으면 위가 다 죽는 구조"
4) 매매 전략 — 분할매수 원칙과 레버리지 경고
분할매수 단위를 너무 촘촘히 잡지 말 것: 삼성전자는 5,000원~1만 원 단위, 하이닉스는 5만~10만 원 단위로 가격·기간을 열어둘 것
목표: 고점 대비 20% 이상 급락 시 평균단가를 낙폭 중간값 아래로 유지. 중간값도 못 맞췄다면 간격이 타이트했거나 중간에 물량을 몰아산 것
레버리지 ETF 물타기 평단 맞추기는 원칙적 전략이 아님 — 급락 시 초단기용 설계이며 장기 보유 시 마이너스 확률 높음
급락 분할매수의 3가지 귀결: 반등 / 고점 돌파 / 하방 확대 — 하방이 열리면 무조건 손절
국내 레버리지 ETF 폐지론에 대해: 해외 레버리지 상품이 많아 국내만 없애도 변동성은 사라지지 않음. 삼전·하이닉스 단일종목 레버리지 상장은 "에러"라고 비판
발표자 실전 지수선물 변동성 매매 성과 공개: 당일 +3.8%, 7월 누적 +24%(약 6,700만 원), 6/10 이후 +92%(약 1억 4천만 원)
03시장 맥락
5~7월 연속으로 변동성 확대 국면: 방향성 트레이더에게는 기회, 현물 보유자에게는 고통 — "적응 외 대안 없음"
코스피가 50~60일선 구간을 여러 번 두드리는 중요 자리: 이 구간에서 압력이 낮아지며 돌아나가는 패턴(과거 유사 국면 복사)이 나와야 개인 매수·리밸런싱 기회 발생
한국 시장이 반도체 비중 때문에 미국장을 '선도'하는 이례적 국면 — 오늘 급락이 미장에 영향을 주지만 내일 한국이 미장을 그대로 따라가지는 않음
환율은 한 단계 하락해 진정 조짐 — 변동성만 줄면 시장 안정 가능
남은 주간 이벤트: 옵션만기, FOMC 의사록 공개, 금요일 SK하이닉스 ADR 상장
04전략적 의미
잠정실적 발표 → 차익거래 급락 패턴은 '반복되는 게임' — 이벤트 캘린더 기반으로 변동성을 예상하고 현금·분할 계획을 세우는 것이 핵심
지수 급락일의 충격 매수는 현금 보유자만 가능: 포지션이 이미 물려 있으면 개별 플레이보다 관망이 우위
레버리지 상품 규제 논쟁보다 "이 변동성을 어떻게 요리해 먹을까"가 실질적 과제
급락으로 무리한 신용이 털리고 몸집이 가벼워진 뒤 돌아나가는 패턴이 가장 건강한 바닥 형성 경로
05활용 시나리오
삼성전자·하이닉스 분할매수 계획 점검: 단위 간격(삼전 5천~1만 원/하이닉스 5만~10만 원)과 기간을 재설계하고 평단이 낙폭 중간값 아래인지 검증
레버리지 ETF 보유자: 물타기 장기보유 전략 즉시 재검토 — 급락 단기 트레이딩 용도로만 한정
이벤트 트레이딩: 옵션만기·FOMC 의사록·SK하이닉스 ADR 상장(금요일) 전후 변동성 확대 구간을 낙폭과대 분할매수+반등 익절로 대응
오후 1시 30분~2시 레버리지 ETF 리밸런싱 시간대에 거래량 동반 반전 시그널 모니터링 습관화
지수선물 변동성 매매는 반드시 모의계좌로 연습(실계좌 금지 강조)
06현황 및 전망
단기: 서킷브레이커 다음 날 일부 반등 시도 예상, 다만 추세 전환은 미확인 — V자 오른쪽이 아직 없음
중기: 50~60일선 공방을 지켜내면 "첫 번째 단계 통과", 7월 중순~9월 초 사이 눌림 후 우상향 회귀 시 리밸런싱 기회
반도체: 플레이어 펀더멘털 불변 속 수요자 노이즈 국면 — 언젠가 '가격 하락·Q 증가' 변곡이 오지만 데이터상 지금은 아님